|
Exposição de Motivos
Assim:
Nos termos da alínea
d) do n.º 1 do
artigo 197.º da
Constituição, o Governo apresenta à Assembleia da República a seguinte
proposta de lei:
Aprovação do Orçamento
Aprovação
1 -
É
aprovado pela presente lei o Orçamento do Estado para o ano de 2015, constante
dos mapas seguintes:
a)
Mapas I a IX, com o orçamento da
administração central, incluindo os orçamentos dos serviços e fundos autónomos;
b)
Mapas X a XII, com o orçamento da
segurança social;
c)
Mapas
XIII e
XIV, com as receitas e as
despesas dos subsistemas de ação social, solidariedade e de proteção familiar do
Sistema de Proteção Social de Cidadania e do Sistema Previdencial;
d)
Mapa XV, com as despesas correspondentes
a programas;
e)
Mapa XVII, com as responsabilidades
contratuais plurianuais dos serviços integrados e dos serviços e fundos
autónomos, agrupados por ministérios;
f)
Mapa XVIII, com as transferências para
as regiões autónomas;
g)
Mapa XIX, com as transferências para os
municípios;
h)
Mapa XX, com as transferências para as
freguesias;
i)
Mapa XXI, com as receitas tributárias
cessantes dos serviços integrados, dos serviços e fundos autónomos e da
segurança social.
2 -
Durante
o ano de 2015, o Governo é autorizado a cobrar as contribuições e os impostos
constantes dos códigos e demais legislação tributária em vigor e de acordo com
as alterações previstas na presente lei.
Aplicação dos normativos
1 -
Todas as
entidades previstas no âmbito do artigo 2.º da lei de enquadramento orçamental,
aprovada pela Lei n.º 91/2001, de 20 de agosto, independentemente da sua
natureza e estatuto jurídico, ficam sujeitas ao cumprimento dos normativos
previstos na presente lei e no decreto-lei de execução orçamental.
2 -
Sem
prejuízo das competências atribuídas pela Constituição e pela lei a órgãos de
soberania de caráter eletivo, o disposto no número anterior prevalece sobre
disposições gerais e especiais que disponham em sentido contrário.
Disciplina orçamental e modelos organizacionais
Disciplina orçamental
Utilização das dotações orçamentais
1 -
Ficam
cativos 12,5 % das despesas afetas a projetos relativos a financiamento
nacional.
3 -
Ficam
cativos nos orçamentos de atividades dos serviços integrados e dos serviços e
fundos autónomos nas despesas relativas a financiamento nacional 15 % das
dotações iniciais do agrupamento 02, «Aquisição de bens e serviços».
4 -
Excetuam-se da cativação prevista nos n.ºs 1 e 3:
a)
As despesas financiadas com receitas
próprias, nelas se incluindo as transferências da Fundação para a Ciência e a
Tecnologia, I.P. (FCT, I.P.), inscritas nos orçamentos dos serviços e fundos
autónomos das áreas da educação e ciência e nos orçamentos dos laboratórios do
Estado e nos de outras instituições públicas de investigação;
b)
As despesas financiadas com receitas
próprias do Fundo para as Relações Internacionais, I.P., transferidas para os
orçamentos do Ministério dos Negócios Estrangeiros;
c)
As dotações da rubrica 020220, «Outros
trabalhos especializados», quando afetas ao pagamento do apoio judiciário e dos
honorários devidos pela mediação pública;
d)
A despesa relativa à transferência, da entidade contabilística «Gestão
Administrativa e Financeira do Ministério dos Negócios Estrangeiros» para a
Imprensa Nacional - Casa da Moeda, S.A., das receitas provenientes da concessão
do passaporte eletrónico português afetas a esta entidade, a que se refere o n.º
7 do artigo 3.º do anexo à Portaria n.º 320-C/2011, de 30 de dezembro, alterada
pelas Portarias n.os 296/2012, de 28 de setembro, e 11/2014, de 20 de
janeiro;
e)
As dotações relativas às rubricas
020104, «Limpeza e higiene», 020108, «Material de escritório», 020201, «Encargos
das instalações», 020202, «Limpeza e higiene», 020203, «Conservação de bens»,
020204, «Locação de edifícios», 020205, «Locação de material de informática»,
020206, «Locação de material de transporte», 020209, «Comunicações», 020210,
«Transportes», 020214, «Estudos, pareceres, projetos e consultadoria», 020215,
«Formação», 020216, «Seminários, exposições e similares», 020219, «Assistência
técnica», 020220, «Outros trabalhos especializados», 070103, «Edifícios»,
070104, «Construções diversas», 070107, «Equipamento de informática», 070108, «Software
informático», 070109, «Equipamento administrativo», 070110, «Equipamento
básico», e 070206, «Material de informática — Locação financeira», necessárias
para o processo de reorganização judiciária e o Plano de Ação para a Justiça na
Sociedade de Informação, em curso no Ministério da Justiça;
f)
As dotações relativas às rubricas
020222, «Serviços de saúde», e 020223, «Outros serviços de saúde».
5 -
As
verbas transferidas do Orçamento da Assembleia da República que se destinam a
transferências para as entidades com autonomia financeira ou administrativa nele
previstas estão abrangidas pelas cativações constantes do presente artigo.
6 -
Sem
prejuízo do disposto no n.º 14, a descativação das verbas referidas nos n.ºs 1,
2 e 3, bem como o reforço do agrupamento 02 do orçamento de atividades, só podem
realizar-se por razões excecionais, estando sujeitas a autorização do membro do
Governo responsável pela área das finanças.
7 -
As
cativações previstas nos n.ºs 1 e 3 devem ter por referência, respetivamente, o
total dos projetos e o total do agrupamento 02, «Aquisição de bens e serviços».
8 -
Nas
situações previstas no número anterior podem as entidades redistribuir
respetivamente, no âmbito dos projetos e do agrupamento 02, «Aquisição de bens e
serviços», as verbas das cativações previstas nos n.ºs 1 e 3, desde que
mantenham o total de cativos.
9 -
A
cativação das verbas referidas nos n.ºs 1 a 3 pode ser redistribuída entre
serviços integrados, entre serviços e fundos autónomos e entre serviços
integrados e serviços e fundos autónomos, dentro de cada ministério, mediante
despacho do respetivo membro do Governo.
10 -
No caso
de as verbas cativadas respeitarem a projetos, devem incidir sobre projetos não
cofinanciados ou, não sendo possível, sobre a contrapartida nacional em projetos
cofinanciados cujas candidaturas ainda não tenham sido submetidas a concurso.
11 -
A
descativação das verbas referidas nos números anteriores, no que for aplicável à
Presidência da República e à Assembleia da República, incumbe aos respetivos
órgãos nos termos das suas competências próprias.
12 -
Fica
excluído do âmbito de aplicação do presente artigo o Conselho de Finanças
Públicas e, bem assim, as entidades públicas reclassificadas que não recebam
transferências do Orçamento do Estado ou de serviços e organismos da
administração direta e indireta do Estado, que as respetivas receitas próprias
não provenham de um direito atribuído pelo Estado, ou que apresentem nos últimos
três anos custos médios inferiores a € 1 500 000.
13 -
Para
efeitos do número anterior, o conceito de transferência é o utilizado no n.º 6
do artigo 22.º e o conceito de custo é o utilizado pelo
Instituto Nacional de Estatística, I.P. (INE, I.P.), segundo o critério de rácio
de mercantilidade.
14 -
O
reforço e a inscrição de rubricas sujeitas a cativação, a que se refere o n.º 6,
quando ocorra entre serviços, é da competência do membro do Governo da tutela,
no âmbito do respetivo programa, desde que a contrapartida seja obtida no mesmo
agrupamento económico.
Modelo de gestão de tesouraria
Durante o ano de 2015, é estabelecido um modelo de gestão de tesouraria que
garanta os seguintes objetivos:
a)
Assegurar que existem disponibilidades
financeiras suficientes para liquidar as obrigações à medida que as mesmas se
vão vencendo;
b)
Garantir que o recurso ao financiamento
só ocorre quando é necessário;
c)
Maximizar o retorno da tesouraria
disponível;
d)
Permitir a gestão eficiente dos riscos
financeiros;
e)
Permitir a reconciliação diária entre a
informação bancária e a contabilidade por fonte de financiamento.
Consignação de receitas ao capítulo 70
As
receitas do Estado provenientes de pagamentos indemnizatórios efetuados ao
Estado Português resultantes da celebração de acordos pré-judiciais entre a
Comissão Europeia e as empresas tabaqueiras, no âmbito da resolução de processos
de contencioso aduaneiro, são consignadas ao capítulo 70 do Orçamento do Estado.
Regime de obrigatoriedade de reutilização de
consumíveis informáticos
Sempre que possível e, comprovadamente, não fique demonstrado haver outra
solução mais económica, todos os serviços integrados e os serviços e fundos
autónomos, autarquias locais e setor empresarial local estão obrigados a
reutilizar os consumíveis informáticos, nomeadamente
toners
e tinteiros.
Entidades excecionadas do âmbito de aplicação do
Decreto-Lei n.º 280/2007, de 7 de agosto
1 -
O
disposto nos artigos 9.º a 11.º e 13.º, bem como o disposto no
Decreto-Lei
n.º 280/2007, de 7 de agosto, não se aplica:
a)
Aos imóveis do Instituto de Gestão
Financeira da Segurança Social, I.P. (IGFSS, I.P.), que constituem o património
imobiliário da segurança social;
b)
À alienação de imóveis da carteira de
ativos do Fundo de Estabilização Financeira da Segurança Social (FEFSS), gerida
pelo Instituto de Gestão de Fundos de Capitalização da Segurança Social, I.P.
(IGFCSS, I.P.), cuja receita seja aplicada no FEFSS;
c)
Ao património imobiliário do Instituto
da Habitação e da Reabilitação Urbana, I.P. (IHRU, I.P.);
d)
Aos imóveis constantes do
anexo I ao
Decreto-Lei n.º 16/2011, de 25 de janeiro.
2 -
A
alienação, a oneração e o arrendamento de imóveis pertencentes ao Estado ou aos
organismos públicos com personalidade jurídica, dotados ou não de autonomia
financeira, que não tenham natureza, a forma e a designação de empresa, fundação
ou associação pública, bem como a cedência de utilização de imóveis do Estado,
são sempre onerosas, tendo como referência o valor apurado em avaliação
promovida pela Direção-Geral do Tesouro e Finanças (DGTF).
3 -
O
disposto no número anterior não se aplica às situações previstas no n.º 1, aos
imóveis que constituem a Urbanização da Nossa Senhora da Conceição, sita no
Monte de Caparica, em Almada, propriedade da Casa Pia de Lisboa, I.P. (CPL,
I.P.), e às instituições do ensino superior nos termos previstos no
artigo 109.º
da Lei n.º 62/2007, de 10 de setembro.
Arrendamento
de imóveis pelo Camões – Instituto de Cooperação e da Língua I.P.
Ao
arrendamento de imóveis, nos países beneficiários de ajuda para os projetos ou
programas de cooperação cofinanciados pelo Camões – Instituto da Cooperação e da
Língua, I.P. (Camões, I.P.), ou por este geridos, desde que a necessidade destes
espaços e respetivo financiamento estejam previstos nos protocolos
enquadradores, é aplicável o disposto no n.º 2 do artigo 20.º do Decreto-Lei n.º
197/99, de 8 de junho.
Contabilização de receita proveniente de operações
imobiliárias
1 -
Com
vista à contabilização das receitas provenientes de operações imobiliárias,
devem os serviços do Estado e os organismos públicos com personalidade jurídica,
dotados ou não de autonomia financeira, que não tenham a natureza, a forma e a
designação de empresa, fundação ou associação pública, remeter à DGTF, até 31 de
março de 2015, informação detalhada sobre as receitas provenientes de
arrendamento e de outros tipos de utilização com caráter duradouro de imóveis
próprios ou do Estado, identificando a inscrição matricial, o registo e o local
da situação do imóvel, bem como o respetivo título jurídico da ocupação.
2 -
Compete
à DGTF desenvolver, em colaboração com os serviços e organismos públicos
referidos no número anterior, o procedimento necessário à arrecadação e
contabilização das receitas referidas no número anterior.
3 -
A
afetação das receitas referidas no n.º 1 aos respetivos serviços é promovida
pela DGTF, em conformidade com o disposto no n.º 1 do artigo 13.º
Princípio da onerosidade
1 -
Durante
o ano de 2015, fica a DGTF autorizada a liquidar e cobrar aos serviços,
organismos públicos e demais entidades as contrapartidas decorrentes da
implementação do princípio da onerosidade liquidadas, comunicadas e devidas no
ano de 2014 e cujo pagamento não tenha ocorrido até 31 de dezembro de 2014.
2 -
Sem
prejuízo do disposto no número anterior, os serviços, organismos públicos e
demais entidades estão obrigadas ao pagamento das contrapartidas devidas nos
termos da alínea b) do n.º 2 do
artigo
4.º da Portaria n.º 278/2012, de 14 de setembro, aplicando-se à liquidação e
pagamento destas contrapartidas o disposto no artigo 6.º da referida portaria.
3 -
Fica o
Ministério dos Negócios Estrangeiros isento da aplicação do princípio da
onerosidade previsto no Decreto-Lei n.º 280/2007, de 7 de agosto, para efeitos
de pagamento da renda prevista no auto de cedência e aceitação assinado entre a secretaria-geral deste ministério e a DGTF, no âmbito da cedência de imóvel com
vista à instalação da sede da Comunidade dos Países de Língua Portuguesa e da
sede do Centro Norte-Sul.
Renovação dos contratos de arrendamento para
instalação de serviços públicos
1 -
A
renovação dos contratos de arrendamento para instalação de serviços públicos,
celebrados em nome do Estado e por institutos públicos entre 1990 e 2005, está
sujeita a parecer da DGTF.
2 -
Os
serviços integrados do Estado e os organismos públicos com personalidade
jurídica, dotados ou não de autonomia financeira, devem remeter à DGTF os
contratos de arrendamento referidos no número anterior, com 60 dias de
antecedência relativamente ao início do prazo, legal ou contratualmente
previsto, para a oposição à renovação.
Cessação dos
arrendamentos de imóveis abrangidos pela
Estratégia para a
Reorganização dos Serviços de Atendimento da
Administração Pública
1 -
A
renovação dos contratos de arrendamento relativos a imóveis que se encontrem
afetos a serviços integrados do Estado e a organismos públicos com personalidade
jurídica, dotados ou não de autonomia financeira, abrangidos pela Estratégia
para a Reorganização dos Serviços de Atendimento da Administração Pública
(Estratégia), aprovada pela Resolução do Conselho de Ministros n.º 55‑A/2014, de
15 de setembro, carece de parecer prévio favorável do coordenador da Estratégia,
devendo nestes casos os serviços e organismos obter o parecer da DGTF.
2 -
Caso o
parecer do coordenador da Estratégia seja desfavorável, devem os serviços e os
organismos promover a cessação dos respetivos contratos de arrendamento, sem
necessidade de autorização por parte do membro do Governo responsável pela área
das finanças.
3 -
Os
serviços e organismos devem ainda promover a cessação dos contratos de
arrendamento, quando os imóveis previstos no n.º 1 sejam considerados
desnecessários pelo coordenador da Estratégia.
4 -
Os
serviços e organismos ficam obrigados a comunicar à DGTF a cessação dos
contratos efetuada ao abrigo do disposto no presente artigo.
5 -
Para
efeitos do disposto no n.º 3, a DGTF pode substituir-se ao serviço ou organismo.
Afetação do produto da alienação e oneração de
imóveis
1 -
Sem
prejuízo do disposto nos números seguintes, o produto da alienação, da oneração
e do arrendamento dos imóveis do Estado ou dos organismos públicos com
personalidade jurídica, dotados ou não de autonomia financeira, que não tenham a
natureza, a forma e a designação de empresa, fundação ou associação pública, bem
como da cedência de utilização de imóveis do Estado, pode reverter, total ou
parcialmente, mediante despacho do membro do Governo responsável pela área das
finanças, para o serviço ou organismo proprietário ou ao qual o imóvel está
afeto ou para outros serviços do mesmo ministério, desde que se destine a
despesas de investimento, ou:
a)
Ao pagamento das contrapartidas
resultantes da implementação do princípio da onerosidade, previsto na Portaria
n.º 278/2012, de 14 de setembro;
b)
À despesa com a utilização de imóveis;
c)
À aquisição ou renovação dos
equipamentos destinados à modernização e operação dos serviços e forças de
segurança;
d)
À despesa com a construção, a manutenção
ou a aquisição de imóveis para aumentar e diversificar a capacidade de resposta
em acolhimento por parte da CPL, I.P., no caso do património do Estado afeto a
esta instituição e nos termos a definir por despacho dos membros do Governo
responsáveis pelas áreas das finanças e da tutela.
2 -
O
produto da alienação, da oneração, do arrendamento e da cedência de utilização
de imóveis do Estado pode ainda, mediante despacho do membro do Governo
responsável pela área das finanças, ser total ou parcialmente destinado:
a)
Na Presidência do Conselho de Ministros,
às despesas necessárias aos investimentos destinados à construção ou manutenção
de infraestruturas afetas ao Sistema de Informações da República Portuguesa
(SIRP), à aquisição de dispositivos e sistemas lógicos e equipamentos para a
modernização e operacionalidade do SIRP e às despesas previstas na alínea
b) do
número anterior;
b)
No Ministério dos Negócios Estrangeiros,
às despesas de amortização de dívidas contraídas com a aquisição de imóveis,
investimento, aquisição, reabilitação ou construção de imóveis daquele
ministério e às despesas previstas na alínea
b) do
número anterior;
c)
No Ministério da Defesa Nacional, à
regularização dos pagamentos efetuados ao abrigo das
Leis n.ºs 9/2002, de 11 de
fevereiro, 21/2004, de 5 de junho, e
3/2009, de 13 de janeiro, pela Caixa Geral
de Aposentações, I.P. (CGA, I.P.), e pelo orçamento da segurança social, e ainda
a despesas com a construção e manutenção de infraestruturas afetas a este
ministério e à aquisição de equipamentos destinados à modernização e
operacionalidade das Forças Armadas, sem prejuízo do disposto na
Lei Orgânica
n.º 3/2008, de 8 de setembro, e às despesas previstas na alínea
b) do
número anterior;
d)
No Ministério da Administração Interna,
às despesas com a construção e a aquisição de instalações, infraestruturas e
equipamentos para utilização das forças e dos serviços de segurança e às
despesas previstas na alínea
b) do
número anterior;
e)
No Ministério da Justiça, às despesas
necessárias aos investimentos destinados à construção ou manutenção de
infraestruturas afetas a este ministério e à aquisição de dispositivos e
sistemas lógicos e equipamentos para a modernização e operacionalidade da
justiça e às despesas previstas na alínea
b) do
número anterior;
f)
No Ministério da Economia, a afetação ao
Instituto do Turismo de Portugal, I.P. (Turismo de Portugal, I.P.), do produto
da alienação dos imóveis dados como garantia de financiamentos concedidos por
este instituto ou a outro título adquiridos em juízo para o ressarcimento de
créditos não reembolsados pode ser destinada à concessão de financiamentos para
a construção e recuperação de património turístico;
g)
No Ministério da Saúde, ao reforço de
capital dos hospitais entidades públicas empresariais, às despesas necessárias à
construção ou manutenção de infraestruturas afetas a cuidados de saúde primários
e às despesas necessárias à aquisição de equipamentos de diagnóstico e de
terapia, bem como às despesas necessárias aos investimentos destinados à
recuperação e manutenção de edifícios e reorganização das infraestruturas do
habitualmente designado Parque de Saúde de Lisboa;
h)
No Ministério da Educação e Ciência, às
despesas necessárias à construção ou manutenção de infraestruturas ou aquisição
de bens destinados a atividades de ensino, investigação e desenvolvimento e às
despesas previstas na alínea
b) do
número anterior.
3 -
O
remanescente da afetação do produto da alienação, da oneração, do arrendamento e
da cedência de utilização de imóveis, quando exista, constitui receita do
Estado.
4 -
O
disposto nos números anteriores não prejudica:
a)
O estatuído no n.º 9 do
artigo 109.º da
Lei n.º 62/2007, de 10 de setembro;
b)
A aplicação do previsto no n.º 2 do
artigo 6.º do Decreto-Lei n.º 280/2007, de 7 de agosto;
c)
A afetação ao Fundo de Reabilitação e
Conservação Patrimonial da percentagem do produto da alienação, da oneração e do
arrendamento de imóveis do Estado, que vier a ser fixada por despacho do membro
do Governo responsável pela área das finanças, e das contrapartidas recebidas em
virtude da implementação do princípio da onerosidade, ao abrigo da alínea
a) do artigo 7.º da
Portaria
n.º 278/2012, de 14 de setembro.
Transferência de património edificado
1 -
O IGFSS,
I.P., e o IHRU, I.P., relativamente ao património habitacional que lhes foi
transmitido por força da fusão e da extinção do Instituto de Gestão e Alienação
do Património Habitacional do Estado (IGAPHE), e a CPL, I.P., podem, sem exigir
qualquer contrapartida e sem sujeição às formalidades previstas nos
artigos 3.º
e 113.º-A do Decreto-Lei n.º 280/2007, de 7 de agosto, de acordo com critérios a
estabelecer para a alienação do parque habitacional de arrendamento público,
transferir para os municípios, empresas municipais ou de capital
maioritariamente municipal, para instituições particulares de solidariedade
social ou para pessoas coletivas de utilidade pública administrativa, desde que
prossigam fins assistenciais e demonstrem capacidade para gerir os agrupamentos
habitacionais ou bairros a transferir, a propriedade de prédios ou das suas
frações que constituem agrupamentos habitacionais ou bairros, bem como os
direitos e as obrigações a estes relativos e aos fogos em regime de propriedade
resolúvel.
2 -
A
transferência do património referida no número anterior é antecedida de acordos
de transferência e efetua-se por auto de cessão de bens, o qual constitui título
bastante de prova para todos os efeitos legais, incluindo os de registo.
3 -
Após a
transferência do património e em função das condições que vierem a ser
estabelecidas nos acordos de transferência, podem as entidades beneficiárias
proceder à alienação dos fogos aos respetivos moradores, nos termos do
Decreto-Lei n.º 141/88, de 22 de abril, alterado pelos Decretos-Leis n.ºs
172/90, de 30 de maio, 342/90, de 30 de outubro, 288/93, de 20 de agosto, e
116/2008, de 4 de julho.
4 -
O
arrendamento das habitações transferidas fica sujeito ao regime da renda
apoiada, nos termos do Decreto-Lei n.º 166/93, de 7 de maio.
5 -
O
património transferido para os municípios e empresas municipais ou de capital
maioritariamente municipal pode, nos termos e condições a estabelecer nos autos
de cessão a que se refere o n.º 2, ser objeto de demolição no âmbito de
operações de renovação urbana ou operações de reabilitação urbana, desde que
seja assegurado pelos municípios o realojamento dos respetivos moradores.
6 -
O IGFSS,
I.P., pode transferir para o património do IHRU, I.P., a propriedade de prédios
ou das suas frações, aplicando-se o disposto nos números anteriores.
Transferências orçamentais
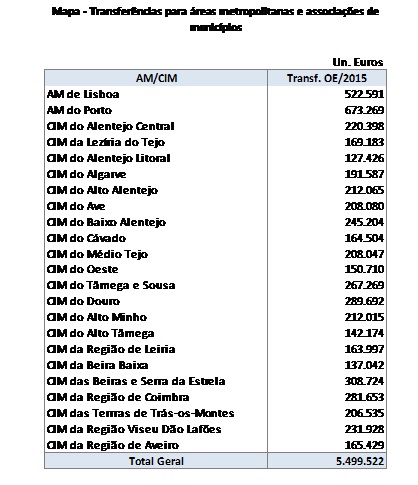
Fica
o Governo autorizado a proceder às alterações orçamentais e às transferências
constantes do mapa anexo à presente lei, da qual faz parte
integrante.
Afetação de verbas resultantes do encerramento de
contratos-programa realizados no âmbito do Programa Polis
O
Ministério do Ambiente, Ordenamento do Território e Energia pode proceder, na
respetiva esfera de competências, à alocação de verbas resultantes do capital
social das sociedades Polis, mediante autorização do membro do Governo
responsável pela área das finanças, até ao montante de € 6 000 000.
Reorganização de serviços e transferências na
Administração Pública
1 -
Durante
o ano de 2015, apenas são admitidas reorganizações de serviços públicos que
ocorram no contexto da redução transversal a todas as áreas ministeriais de
cargos dirigentes e de estruturas orgânicas, bem como aquelas de que resulte
diminuição de despesa ou que tenham em vista a melhoria da eficácia operacional
das forças de segurança e do SIRP.
2 -
Salvo
deliberação expressa e fundamentada do Conselho de Ministros, a criação de
serviços públicos ou de outras estruturas, ainda que temporárias, só pode
verificar-se se for compensada pela extinção ou pela racionalização de serviços
ou estruturas públicas existentes no âmbito do mesmo ministério, da qual resulte
diminuição de despesa.
3 -
Do
disposto nos números anteriores não pode resultar um aumento do número de cargos
dirigentes, considerando-se os cargos efetivamente providos, a qualquer título,
salvo nas situações que impliquem uma diminuição de despesa.
4 -
Fica o
Governo autorizado, para efeitos da aplicação do disposto nos números
anteriores, incluindo as reorganizações iniciadas ou concluídas até 31 de
dezembro de 2014, bem como da aplicação do regime da requalificação, a efetuar
as alterações orçamentais necessárias, independentemente de envolverem
diferentes classificações orgânicas e funcionais.
Alterações orçamentais no âmbito dos PREMAC, QREN,
PROMAR, PRODER, PRRN, MFEEE, QCA III, Acordo de Parceria e do Decreto-Lei n.º
166-A/2013, de 27 de dezembro
1 -
Fica o
Governo autorizado a efetuar as alterações orçamentais decorrentes de alterações
orgânicas do Governo, da estrutura dos ministérios, da implementação do
Programa
de Redução e Melhoria da Administração Central do Estado (PREMAC), e das
correspondentes reestruturações no setor público empresarial, independentemente
de envolverem diferentes programas ou a criação de novos programas orçamentais.
2 -
Fica o
Governo autorizado, mediante proposta do membro do Governo responsável pela área
das finanças, a efetuar as alterações orçamentais que se revelem necessárias à
execução do Quadro de Referência Estratégico Nacional (QREN), do
Programa
Operacional Pesca (PROMAR), do Programa de Desenvolvimento Rural do Continente
(PRODER), do Programa da Rede Rural Nacional (PRRN), do
Acordo de Parceria e do
Mecanismo Financeiro do Espaço Económico Europeu 2009-2014 (MFEEE),
independentemente de envolverem diferentes programas.
3 -
Fica o
Governo autorizado a efetuar as alterações orçamentais que se revelem
necessárias para garantir a execução do
Programa Operacional Potencial Humano e
do Programa Operacional de Assistência Técnica, bem como o encerramento do
3.º
Quadro Comunitário de Apoio (QCA III).
4 -
Fica o
Governo autorizado a efetuar alterações orçamentais do orçamento do Ministério
da Saúde para o orçamento do Ministério das Finanças que se revelem necessárias
ao pagamento das dívidas à CGA, I.P., por parte daquele ministério, pelo
pagamento pela CGA, I.P., até 1 de agosto de 2012, das pensões complementares
previstas no Decreto‑Lei n.º 141/79, de 22 de maio, alterado pelo
Decreto-Lei
n.º 32/2012, de 13 de fevereiro, relativas a aposentados que tenham passado a
ser subscritores da CGA, I.P., nos termos do
Decreto Lei n.º 301/79, de 18 de
agosto, do Decreto-Lei n.º 124/79, de 10 de maio, alterado pelos Decretos-Leis
n.ºs 210/79, de 12 de julho, e 121/2008, de 11 de julho, e do
Decreto-Lei n.º
295/90, de 21 de setembro.
5 -
Fica o
Governo autorizado, através do membro do Governo responsável pela área das
finanças, em articulação com os membros responsáveis pelas áreas setoriais, a
efetuar as alterações orçamentais que se revelem necessárias à execução das
medidas de redução e requalificação de efetivos da Administração Pública,
independentemente de envolverem diferentes programas.
6 -
Fica o
Governo autorizado a transferir, do orçamento do Ministério da Defesa Nacional
para o orçamento da CGA, I.P., as dotações necessárias ao pagamento dos
complementos de pensão a que se referem os artigos 4.º e 6.º do Decreto-Lei
n.º 166‑A/2013, de 27 de dezembro.
Transferências orçamentais no âmbito da requalificação
1 -
Do
montante orçamentado para a remuneração dos trabalhadores colocados em situação
de requalificação para o ano em que ocorra a colocação nesta situação, 60 % são
transferidos pelo serviço de origem do trabalhador para a Direção-Geral da
Qualificação dos Trabalhadores em Funções Públicas (INA), sendo o remanescente
transferido para o Ministério das Finanças e inscrito em rubrica própria, a
criar para o efeito.
2 -
Fica o
Governo autorizado, através do membro do Governo responsável pela área das
finanças, a efetuar alterações orçamentais relativas às verbas referidas na
parte final do número anterior, que se revelem necessárias ao reforço do
agrupamento 01 «Despesas com o pessoal», independentemente de envolverem
diferentes programas orçamentais.
Transferências orçamentais e atribuição de subsídios
às entidades públicas reclassificadas
1 -
As
transferências para as entidades públicas reclassificadas financiadas por
receitas gerais são inscritas no orçamento da entidade coordenadora do programa
orçamental a que pertence.
2 -
As
entidades abrangidas pelo n.º 5 do artigo 2.º da lei de enquadramento
orçamental, aprovada pela Lei n.º 91/2001, de 20 de agosto, que não constem dos
mapas anexos à presente lei, da qual fazem parte integrante, não podem receber
direta ou indiretamente transferências ou subsídios com origem no Orçamento do
Estado.
Retenção de montantes nas dotações, transferências e
reforço orçamental
1 -
As
transferências correntes e de capital do Orçamento do Estado para os organismos
autónomos da administração central, para as regiões autónomas e para as
autarquias locais podem ser retidas para satisfazer débitos, vencidos e
exigíveis, constituídos a favor da CGA, I.P., da Direção-Geral de Proteção
Social aos Trabalhadores em Funções Públicas (ADSE), do Serviço Nacional de
Saúde (SNS), da segurança social e da DGTF, e ainda em matéria de contribuições
e impostos, bem como dos resultantes da não utilização ou da utilização indevida
de fundos europeus estruturais e de investimento (FEEI).
2 -
A
retenção a que se refere o número anterior, no que respeita a débitos das
regiões autónomas, não pode ultrapassar 5 % do montante da transferência anual.
3 -
As
transferências referidas no n.º 1, no que respeita a débitos das autarquias
locais, salvaguardando o regime especial previsto no Código das Expropriações,
só podem ser retidas nos termos previstos na
Lei n.º 73/2013, de 3 de setembro.
4 -
Quando
não seja tempestivamente prestada ao Ministério das Finanças, pelos órgãos
competentes e por motivo que lhes seja imputável, a informação tipificada na lei
de enquadramento orçamental, aprovada pela Lei n.º 91/2001, de 20 de agosto, bem
como a que venha a ser anualmente definida no decreto-lei de execução orçamental
ou noutra disposição legal aplicável, podem ser retidas as transferências e
recusadas as antecipações de fundos disponíveis, nos termos a fixar naquele
decreto-lei, até que a situação seja devidamente sanada.
5 -
Os
pedidos de reforço orçamental resultantes de novos compromissos de despesa ou de
diminuição de receitas próprias implicam a apresentação de um plano que preveja
a redução, de forma sustentável, da correspondente despesa no programa
orçamental a que respeita, pelo membro do Governo de que depende o serviço ou o
organismo em causa.
6 -
Para
satisfazer débitos, vencidos e exigíveis, constituídos a favor do Estado e que
resultem da alienação, de oneração e do arrendamento dos imóveis previstos no
n.º 1 do artigo 13.º, podem ser retidas as transferências
correntes e de capital do Orçamento do Estado para as autarquias locais, nos
termos do n.º 1, constituindo essa retenção receita afeta conforme previsto no
mesmo artigo.
Transferências para fundações
1 -
Durante
o ano de 2015, como medida de estabilidade orçamental, as transferências a
conceder às fundações identificadas na Resolução do Conselho de Ministros
n.º 13‑A/2013, de 8 de março, não podem exceder os montantes concedidos nos
termos do n.º 1 do artigo 20.º da Lei n.º 83-C/2013, de 31 de dezembro, alterada
pelas Leis n.ºs 13/2014, de 14 de março, e
75-A/2014, de 30 de setembro.
2 -
Nas
situações em que o serviço ou o organismo da administração direta e indireta do
Estado, incluindo instituições do ensino superior público, responsável pela
transferência não apresente transferências no triénio 2008 a 2010 para a
fundação destinatária identificada na Resolução do Conselho de Ministros n.º
13-A/2013, de 8 de março, o montante global anual a transferir por aquele, no
ano de 2015, não pode exceder o montante global anual de transferências de menor
valor realizado pelo mesmo para a fundação destinatária nos anos de 2012 a 2014
reduzido nos termos da referida resolução.
3 -
O
montante global de transferências a realizar pelos serviços e organismos da
administração direta e indireta do Estado, incluindo instituições do ensino
superior público, no ano de 2015, para cada fundação identificada na
Resolução
do Conselho de Ministros n.º 13-A/2013, de 8 de março, não pode exceder o
montante global de transferências recebido dos mesmos por cada fundação durante
o ano de 2014.
4 -
Ficam
proibidas quaisquer transferências de serviços e organismos da administração
direta e indireta do Estado, incluindo instituições do ensino superior público,
para as fundações que não acederam ao censo desenvolvido em execução do disposto
na Lei n.º 1/2012, de 3 de janeiro, ou cujas informações incompletas ou erradas
impossibilitaram a respetiva avaliação.
5 -
Ficam
proibidas quaisquer transferências para fundações por parte de serviços e
organismos da administração direta e indireta do Estado, incluindo instituições
do ensino superior público, que não cumpriram as obrigações previstas no artigo
4.º da Lei n.º 1/2012, de 3 de janeiro, ou que, durante o ano de 2014, não
tenham dado cumprimento ao disposto no n.º 7 do artigo 20.º da Lei n.º
83-C/2013, de 31 de dezembro, alterada pelas Leis n.ºs 13/2014, de 14 de março,
e
75-A/2014, de 30 de setembro.
6 -
Para
efeitos do disposto no presente artigo, entende-se por transferência todo e
qualquer tipo de subvenção, subsídio, benefício, auxílio, ajuda, patrocínio,
indemnização, compensação, prestação, garantia, concessão, cessão, pagamento,
remuneração, gratificação, reembolso, doação, participação ou vantagem
financeira e qualquer outro apoio, independentemente da sua natureza, designação
e modalidade, temporário ou definitivo, que seja concedido por serviços e
organismos da administração direta ou indireta do Estado, regiões autónomas,
autarquias locais, empresas públicas e entidades públicas empresariais do setor
público empresarial, empresas públicas regionais, intermunicipais, entidades
reguladoras independentes, outras pessoas coletivas da administração autónoma e
demais pessoas coletivas públicas, proveniente de verbas do Orçamento do Estado,
de receitas próprias daqueles ou de quaisquer outras.
7 -
Excluem-se do conceito de transferências constante do número anterior o
pagamento de apoios cofinanciados previstos em instrumentos da Política Agrícola
Comum (PAC) e as ajudas nacionais pagas no âmbito de medidas de financiamento à
agricultura, desenvolvimento rural, pescas e setores conexos, definidas a nível
nacional.
8 -
Todas as
transferências para fundações por parte de entidades a que se refere o artigo
2.º da Lei n.º 75/2014, de 12 de setembro, carecem do parecer prévio vinculativo
do membro do Governo responsável pela área das finanças, nos termos e seguindo a
tramitação a regular por portaria do mesmo membro do Governo.
9 -
As
transferências efetuadas pelas regiões autónomas e autarquias locais para
fundações não dependem do parecer prévio a que se refere o número anterior,
sendo obrigatoriamente comunicadas à Inspeção-Geral de Finanças (IGF), no prazo
máximo de 30 dias.
10 -
A
emissão do parecer a que se refere o n.º 8 depende de:
a)
Verificação do cumprimento do disposto
na Resolução do Conselho de Ministros n.º 13-A/2013, de 8 de março, e no
artigo
20.º da Lei n.º 83-C/2013, de 31 de dezembro, alterada pelas Leis n.ºs 13/2014,
de 14 de março, e
75‑A/2014, de 30 de
setembro;
b)
Confirmação do cumprimento, por parte
dos serviços e organismos da administração direta e indireta do Estado,
incluindo instituições do ensino superior público, que efetuam a transferência,
das obrigações previstas na Lei n.º 1/2012, de 3 de janeiro;
c)
Validação da situação da fundação à luz
da Lei-Quadro das Fundações, aprovada em anexo à
Lei n.º 24/2012, de 9 de julho.
11 -
As
transferências realizadas sem parecer prévio ou incumprindo o seu sentido dão
origem a responsabilidade civil, financeira e disciplinar.
12 -
As
transferências de organismos autónomos da administração central, de
administrações regionais ou de autarquias locais em incumprimento do disposto no
presente artigo determinam ainda a correspetiva redução no valor das
transferências do Orçamento do Estado para essas entidades.
13 -
O
disposto no presente artigo não se aplica às transferências que tenham por
destinatárias as seguintes entidades:
a)
Instituto Superior de Ciências do
Trabalho e da Empresa — Instituto Universitário de Lisboa, Fundação Pública;
b)
Universidade do Porto, Fundação Pública;
c)
Universidade de Aveiro, Fundação
Pública.
14 -
Ficam
excecionadas do disposto no presente artigo as transferências realizadas:
a)
Pelos institutos públicos do Ministério
da Solidariedade, Emprego e Segurança Social, ao abrigo de protocolo de
cooperação celebrado entre este ministério e as uniões representativas das
instituições de solidariedade social, bem como as transferências realizadas no
âmbito de programas nacionais ou europeus, protocolos de gestão dos rendimentos
sociais de inserção, Rede Nacional de Cuidados Continuados Integrados (RNCCI) e
Fundo de Socorro Social;
b)
Na sequência de processos de
financiamento por concursos abertos e competitivos para projetos científicos,
nomeadamente os efetuados pela FCT, I.P., para centros de investigação por esta
reconhecidos como parte do Sistema Nacional de Ciência e Tecnologia;
c)
No âmbito de protocolos de cooperação,
as associadas a contratos plurianuais de parcerias em execução, do Mecanismo
Financeiro do Espaço Económico Europeu 2009-2014 e, bem assim, as que tenham
origem em financiamento europeu ou em apoios competitivos que não se traduzam em
contratos de prestação ou de venda de serviços à comunidade;
d)
Pelos serviços e organismos do
Ministério da Educação e Ciência, ao abrigo de protocolos e contratos celebrados
com entidades privadas nos domínios da educação pré-escolar, dos ensinos básicos
e secundário, incluindo as modalidades especiais de educação.
15 -
Compete
aos membros do Governo assegurar que os dirigentes dos competentes serviços e
organismos sob a sua tutela promovem as diligências necessárias à execução do
disposto no presente artigo, os quais são responsáveis civil, financeira e
disciplinarmente pelos encargos contraídos em resultado do seu não cumprimento
ou do atraso injustificado na sua concretização, quando tal lhes seja imputável.
16 -
Por
despacho dos membros do Governo responsáveis pelas áreas das finanças e da
tutela, podem as fundações, em situações excecionais e especialmente
fundamentadas, beneficiar de montante a transferir superior ao que resultaria da
aplicação do disposto no n.º 1 do artigo 20.º da Lei n.º 83-C/2013, de 31 de
dezembro, alterada pelas Leis n.ºs 13/2014, de 14 de março, e
75-A/2014, de 30 de setembro.
17 -
O
disposto no presente artigo tem caráter excecional e prevalece sobre todas as
disposições legais, gerais ou especiais contrárias.
Dotação inscrita no âmbito da Lei de Programação
Militar
Durante o ano de 2015, a dotação inscrita no
mapa XV, referente à Lei de
Programação Militar, é reduzida, relativamente aos montantes constantes na
Lei
Orgânica n.º 4/2006, de 29 de agosto, em 33,34 %, como medida de estabilidade
orçamental.
Dotação inscrita no âmbito da Lei de Programação das
Infraestruturas Militares
Durante o ano de
2015, a dotação inscrita referente à Lei de Programação das Infraestruturas
Militares, é reduzida, relativamente aos montantes constantes na
Lei Orgânica
n.º 3/2008, de 8 de setembro, em 50,89 %, até à sua revisão, no seguimento da
aprovação do dispositivo das Forças Armadas.
Cessação da autonomia financeira
Fica
o Governo autorizado a fazer cessar o regime de autonomia financeira e a aplicar
o regime geral de autonomia administrativa aos serviços e fundos autónomos que
não tenham cumprido a regra do equilíbrio orçamental prevista no n.º 1 do
artigo
25.º da lei de enquadramento orçamental, aprovada pela Lei n.º 91/2001, de 20 de
agosto, sem que para tal tenham sido dispensados nos termos do n.º 3 do referido
artigo.
Modelo organizacional do Ministério das Finanças
Consolidação do modelo organizativo do Ministério
das Finanças
Durante o ano de 2015, e sem prejuízo do disposto na presente secção, deve ser
consolidado o novo modelo organizativo e funcional do Ministério das Finanças.
Centralização de atribuições comuns na
Secretaria-Geral do Ministério das Finanças
1 -
São
mantidas na Secretaria-Geral do Ministério das Finanças (SGMF) as atribuições
nos domínios da gestão dos recursos humanos, financeiros e patrimoniais do
Gabinete de Planeamento, Estratégia, Avaliação e Relações Internacionais
(GPEARI), da IGF, da Direção-Geral do Orçamento (DGO), da DGTF e da
Direção-Geral da Administração e do Emprego Público (DGAEP).
2 -
Durante
o período referido no artigo anterior, o secretário-geral do Ministério das
Finanças exerce as seguintes competências relativas aos serviços referidos no
número anterior, constantes do estatuto do pessoal dirigente dos serviços e
organismos da administração central, regional e local do Estado, aprovado pela
Lei n.º 2/2004, de 15 de janeiro:
a)
No âmbito da gestão geral, as
competências previstas nos parágrafos 2.º, 5.º, 6.º, 8.º, 10.º, 11.º, 12.º,
14.º, 15.º, 16.º, 17.º e 2.ª parte do parágrafo 13.º do anexo I ao estatuto do
pessoal dirigente dos serviços e organismos da administração central, regional e
local do Estado, aprovado pela Lei n.º 2/2004, de 15 de janeiro, bem como as
competências para praticar todos os atos necessários à gestão dos recursos
financeiros, materiais e patrimoniais, designadamente processamento de
vencimentos, pagamento de quaisquer abonos e despesas, e a aquisição de
veículos, previstas no n.º 1 do artigo 7.º do referido estatuto;
b)
No âmbito da gestão orçamental e
realização de despesas, as competências previstas nas alíneas
a) a
e) do n.º
3 do artigo 7.º do estatuto do pessoal dirigente dos serviços e organismos da
administração central, regional e local do Estado, aprovado pela Lei n.º 2/2004,
de 15 de janeiro;
c)
No âmbito da gestão de instalações e
equipamentos, as competências previstas nas alíneas
a) a
c) do n.º
4 do artigo 7.º do estatuto do pessoal dirigente dos serviços e organismos da
administração central, regional e local do Estado, aprovado pela Lei n.º 2/2004,
de 15 de janeiro.
3 -
O
secretário-geral do Ministério das Finanças exerce ainda as competências,
relativas aos serviços referidos no n.º 1, constantes dos parágrafos 1.º e 4.º
do anexo I ao estatuto do pessoal dirigente dos serviços e organismos da
administração central, regional e local do Estado, aprovado pela Lei n.º 2/2004,
de 15 de janeiro, com exceção das referentes à autorização de mobilidades
internas de trabalhadores do mapa de pessoal da secretaria-geral para exercício
de funções em diferentes entidades e dos procedimentos concursais e atos
subsequentes para provimento dos cargos de direção intermédia.
4 -
Sem
prejuízo do disposto no número anterior, o secretário-geral do Ministério das
Finanças, no exercício das competências previstas no n.º 2, assegura a
participação e a necessária articulação com o dirigente máximo dos serviços
referidos no n.º 1, com respeito pela iniciativa desses serviços quanto às
competências previstas na alínea
b) do n.º
2 do artigo 7.º, nos parágrafos 1.º, 2.º e 6.º do
anexo I ao estatuto do pessoal
dirigente dos serviços e organismos da administração central, regional e local
do Estado, aprovado pela Lei n.º 2/2004, de 15 de janeiro.
5 -
Em caso
de dúvida sobre a entidade competente para a prática de ato administrativo
resultante da repartição de competências prevista no n.º 2, considera-se
competente o dirigente máximo dos serviços referidos no n.º 1.
6 -
Os atos
administrativos da competência dos dirigentes dos serviços referidos no n.º 1,
que envolvam despesa, carecem de confirmação de cabimento prévio pela SGMF.
7 -
No
âmbito da SGMF existe um mapa de pessoal único que integra os respetivos
trabalhadores e os pertencentes aos serviços referidos no n.º 1.
8 -
A
entidade empregadora pública dos trabalhadores integrados no mapa de pessoal
único é o serviço da administração direta em que exercem funções, a qualquer
título, sendo o referido mapa desdobrado em tantos mapas quantos os serviços
referidos no n.º 1.
9 -
Sem
prejuízo do disposto nos números anteriores, constituem atribuições da DGO e da
DGTF, respetivamente, a gestão do capítulo 70 do Orçamento do Estado relativo
aos recursos próprios europeus e a gestão do capítulo 60 do Orçamento do Estado
relativo a despesas excecionais.
Transferência da competência de gestão dos
orçamentos
dos gabinetes do
Ministério das Finanças para a Secretaria-Geral
Compete à SGMF a gestão do orçamento dos gabinetes dos membros do Governo do
Ministério das Finanças, sem prejuízo das competências próprias dos membros do
Governo e respetivos chefes do gabinete relativas à gestão do seu gabinete,
aplicando-se o disposto no n.º 6 do artigo anterior.
Consolidação orçamental
1 -
Os
orçamentos dos serviços referidos no n.º 1 do artigo 27.º são
fundidos no orçamento da SGMF, integrando a entidade contabilística «Gestão
Administrativa e Financeira do Ministério das Finanças».
2 -
A
entidade contabilística «Gestão Administrativa e Financeira do Ministério das
Finanças», referida no número anterior integra as seguintes subentidades:
a)
Secretaria-Geral;
b)
Encargos Gerais do Ministério;
c)
Comissão de Normalização Contabilística
(CNC);
d)
Comissão de Recrutamento e Seleção para
a Administração Pública (CRESAP);
e)
Unidade Técnica de Acompanhamento de
Projetos (UTAP);
f)
Unidade Técnica de Acompanhamento e
Monitorização do Setor Público Empresarial;
g)
Secretaria-Geral — Sistema de
Requalificação (SR);
h)
Gabinete Planeamento Estratégia,
Avaliação e Relações Internacionais (GPEARI);
i)
Direção-Geral do Orçamento (DGO);
j)
Inspeção-Geral de Finanças (IGF);
k)
Direção-Geral da Administração e do
Emprego Público (DGAEP);
l)
Direção-Geral do Tesouro e Finanças
(DGTF).
3 -
As
subentidades referidas no número anterior passam a constituir centros de
responsabilidades e de custos da entidade contabilística «Gestão Administrativa
e Financeira do Ministério das Finanças», sendo a SGMF a entidade responsável
pela prestação de contas através de uma única conta de gerência.
Operacionalização
Para
efeitos de operacionalização do disposto na presente secção, e tendo em vista a
melhoria da eficácia operacional do novo modelo organizativo do Ministério das
Finanças, deve o Governo promover a reorganização dos serviços referidos no n.º
1 do artigo 27.º
Disposições gerais relativas aos modelos
organizacionais dos ministérios
Reforma do modelo organizativo dos ministérios
1 -
Durante
o ano de 2015 e sem prejuízo do disposto na presente secção, fica o Governo
autorizado a promover a reforma do modelo organizativo e funcional de outros
ministérios, para além do referido na secção anterior, com vista à
racionalização de serviços, prevendo, nomeadamente, um regime financeiro,
administrativo, patrimonial e de gestão de recursos humanos centralizado nas
respetivas secretarias-gerais ou no serviço que assuma a função de entidade
coordenadora do respetivo programa orçamental.
2 -
A
racionalização de serviços no âmbito da reforma do modelo organizativo e
funcional dos ministérios inclui a racionalização, organização e gestão da
função informática em cada ministério, nos termos da
Resolução do Conselho de
Ministros n.º 12/2012, de 7 de fevereiro.
Fusão dos orçamentos
Fica
o Governo autorizado a operacionalizar a fusão dos orçamentos dos serviços dos
ministérios cuja gestão financeira, administrativa, patrimonial e de recursos
humanos esteja, ou venha a estar, no âmbito da reforma prevista no artigo
anterior e na secção II do presente capítulo, centralizada no orçamento das
respetivas secretarias-gerais ou no orçamento do serviço que assuma a função de
entidade coordenadora do respetivo programa orçamental.
Operacionalização
O
Governo procede às adaptações das leis orgânicas dos ministérios, à
reorganização dos serviços, bem como à revisão de outros diplomas que se revelem
necessários à reforma dos modelos organizativos dos ministérios.
Avaliação
1 -
Os
modelos organizativos dos ministérios são objeto de avaliação no decurso do ano
de 2015, designadamente ao nível dos ganhos de eficiência e eficácia na gestão
orçamental, bem como na racionalização das estruturas.
2 -
A
avaliação referida no número anterior é realizada conjuntamente pela DGO e pela
DGAEP e é efetuada com uma periodicidade semestral.
Disposições relativas a trabalhadores do setor
público, aquisição de serviços, proteção social e aposentação ou reforma
Pagamento do subsídio de Natal
1 -
Durante
o ano de 2015, o subsídio de Natal ou quaisquer prestações correspondentes ao
13.º mês a que tenham direito, nos termos legais, as pessoas a que se refere o
n.º 9 do artigo 2.º da Lei n.º 75/2014, de 12 de setembro, é pago mensalmente,
por duodécimos.
2 -
O valor
do subsídio de Natal a abonar às pessoas a que se refere o n.º 9 do
artigo 2.º
da Lei n.º 75/2014, de 12 de setembro, e nos termos do número anterior, é
apurado mensalmente com base na remuneração relevante para o efeito, nos termos
legais, após a redução remuneratória prevista no mesmo artigo.
3 -
O regime
fixado no presente artigo tem natureza imperativa e excecional, prevalecendo
sobre quaisquer outras normas, especiais ou excecionais, em contrário e sobre
instrumentos de regulamentação coletiva de trabalho e contratos de trabalho, não
podendo ser afastado ou modificado pelos mesmos.
Pagamento do subsídio de Natal aos aposentados,
reformados e demais pensionistas da Caixa Geral de Aposentações, I.P.
1 -
Os
aposentados, reformados e demais pensionistas da CGA, I.P., bem como o pessoal
na reserva e o desligado do serviço a aguardar aposentação ou reforma,
independentemente da data de passagem a essas situações e do valor da sua
pensão, têm direito a receber mensalmente, no ano de 2015, a título de subsídio
de Natal, um valor correspondente a 1/12 da pensão que lhes couber nesse mês.
2 -
O
direito a cada duodécimo do subsídio de Natal vence-se no dia 1 do mês
respetivo.
3 -
O
subsídio de Natal do pessoal na situação de reserva e do pessoal desligado do
serviço a aguardar aposentação ou reforma é pago pela entidade de que dependa o
interessado, com base no valor indicado na comunicação prevista no
artigo 99.º
do Estatuto da Aposentação, aprovado pelo Decreto-Lei n.º 498/72, de 9 de
dezembro.
4 -
Ao valor
do subsídio de Natal que couber em cada mês é deduzida a contribuição
extraordinária de solidariedade (CES), aplicando-se a taxa percentual que couber
a uma pensão de valor igual a 12 vezes o valor do referido subsídio mensal, bem
como as quantias em dívida à CGA, I.P., e as quotizações para a ADSE.
5 -
Os
descontos obrigatórios que incidam sobre o subsídio de Natal, nomeadamente
penhoras e pensões de alimentos, que não correspondam a uma determinada
percentagem deste, mas a um montante pecuniário fixo, são deduzidos pela
totalidade ao valor do subsídio de Natal, líquido da CES e das retenções na
fonte a título de imposto sobre o rendimento das pessoas singulares (IRS), das
quantias em dívida à CGA, I.P., e das quotizações para a ADSE.
6 -
O regime
fixado no presente artigo não é aplicável às pensões automaticamente atualizadas
por indexação à remuneração de trabalhadores no ativo, que ficam sujeitas às
medidas previstas na presente lei para o subsídio de Natal destes trabalhadores.
7 -
O regime
fixado no presente artigo tem natureza imperativa e excecional, prevalecendo
sobre quaisquer outras normas, especiais ou excecionais, em contrário e sobre
instrumentos de regulamentação coletiva de trabalho e contratos de trabalho, não
podendo ser afastado ou modificado pelos mesmos.
Pagamento do montante adicional atribuído aos
pensionistas do sistema de segurança social
1 -
Em 2015,
o pagamento do montante adicional das pensões de invalidez, velhice e
sobrevivência atribuídas pelo sistema de segurança social, referente ao mês de
dezembro, é realizado em duodécimos.
2 -
Para as
pensões iniciadas durante o ano, o primeiro pagamento inclui obrigatoriamente o
montante referente aos duodécimos do montante adicional que já se tenham
vencido.
3 -
Nas
situações de cessação da pensão, os montantes pagos a título de montantes
adicionais de pensão consideram-se devidos e como tal não são objeto de
restituição.
4 -
O regime
fixado no presente artigo não é aplicável às pensões automaticamente atualizadas
por indexação à remuneração de trabalhadores no ativo, que ficam sujeitas às
medidas previstas na presente lei para o subsídio de Natal destes trabalhadores.
5 -
O regime
fixado no presente artigo tem natureza imperativa e excecional, prevalecendo
sobre quaisquer outras normas, especiais ou excecionais, em contrário e sobre
instrumentos de regulamentação coletiva de trabalho e contratos de trabalho, não
podendo ser afastado ou modificado pelos mesmos.
Proibição de valorizações remuneratórias
1 -
É vedada a prática de quaisquer atos que
consubstanciem valorizações remuneratórias dos titulares dos cargos e demais
pessoal identificado no n.º 9 do artigo 2.º da Lei n.º 75/2014, de 12 de
setembro.
2 -
O disposto no número anterior abrange as
valorizações e outros acréscimos remuneratórios, designadamente os resultantes
dos seguintes atos:
a)
Alterações de posicionamento remuneratório, progressões, promoções, nomeações ou
graduações em categoria ou posto superiores aos detidos;
b)
Atribuição de prémios de desempenho ou outras prestações pecuniárias de natureza
afim que excedam os limites fixados no artigo seguinte;
c)
Abertura de procedimentos concursais para categorias superiores de carreiras
pluricategoriais, gerais ou especiais, ou, no caso das carreiras não revistas e
subsistentes, incluindo carreiras e corpos especiais, para as respetivas
categorias de acesso, incluindo procedimentos internos de seleção para mudança
de nível ou escalão;
d)
Pagamento de remuneração diferente da
auferida na categoria de origem, nas situações de mobilidade interna, na
modalidade de mobilidade na categoria, iniciadas após a entrada em vigor da
presente lei, suspendendo-se a aplicação a novas situações do regime de
remuneração dos trabalhadores em mobilidade prevista no n.º 1 do
artigo 153.º da
Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à Lei n.º 35/2014,
de 20 de junho.
3 -
O
disposto nos números anteriores não é aplicável ao pagamento de remuneração
diferente da auferida na categoria de origem nas situações de mobilidade interna
na modalidade de mobilidade intercarreiras ou categorias, nos termos previstos
nos n.ºs 2 a 4 do artigo 153.º
da Lei Geral do Trabalho em Funções Públicas,
aprovada em anexo à Lei n.º 35/2014, de 20 de junho.
4 -
O disposto nos n.ºs 1 e 2 não prejudica a
aplicação da Lei n.º 66-B/2007, de 28 de dezembro, alterada pelas Leis n.ºs
64-A/2008, de 31 de dezembro, 55-A/2010, de 31 de dezembro, e 66-B/2012, de 31
de dezembro, assim como das respetivas adaptações, nos casos em que tal se
verifique, sendo que os resultados da avaliação dos desempenhos suscetíveis de
originar alterações do posicionamento remuneratório ao abrigo da Lei Geral do
Trabalho em Funções Públicas, aprovada em anexo à
Lei n.º 35/2014, de 20 de
junho, podem ser considerados após a cessação da vigência do presente artigo,
nos seguintes termos:
a)
Mantêm-se todos os efeitos associados à
avaliação do desempenho, nomeadamente a contabilização dos pontos a que se
refere o n.º 7 do artigo 156.º da Lei Geral do Trabalho em Funções Públicas,
aprovada em anexo à Lei n.º 35/2014, de 20 de junho, bem como a contabilização
dos vários tipos de menções a ter em conta para efeitos de mudança de posição
remuneratória e ou atribuição de prémios de desempenho;
b)
As alterações do posicionamento remuneratório que venham a ocorrer após 31 de
dezembro de 2015 não podem produzir efeitos em data anterior;
c)
Estando em causa alterações obrigatórias
do posicionamento remuneratório, a efetuar ao abrigo do disposto no n.º 7 do
artigo 156.º da Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à
Lei n.º 35/2014, de 20 de junho, quando o trabalhador tenha, entretanto,
acumulado mais do que os pontos legalmente exigidos, os pontos em excesso
relevam para efeitos de futura alteração do seu posicionamento remuneratório,
nos termos da mesma disposição legal.
5 -
São vedadas as promoções, independentemente da
respetiva modalidade, ainda que os interessados já reúnam as condições exigíveis
para o efeito à data da entrada em vigor da presente
lei,
exceto se, nos termos legais gerais aplicáveis até 31 de dezembro de 2010, tais
promoções devessem obrigatoriamente ter ocorrido em data anterior a esta última.
6 -
As
alterações do posicionamento remuneratório, progressões e promoções que venham a
ocorrer após a vigência do presente artigo não podem produzir efeitos em data
anterior.
7 -
O
disposto
nos números anteriores não prejudica as mudanças de categoria ou de posto
necessárias para o exercício de cargo ou das funções que integram o conteúdo
funcional da categoria ou do posto para os quais se opera a mudança, bem como de
graduações para desempenho de cargos internacionais, desde que se verifiquem os
seguintes requisitos cumulativos:
a)
Que se trate de cargo ou funções previstos em disposição legal ou estatutária;
b)
Que haja disposição legal ou estatutária que preveja que a mudança de categoria
ou de posto ou a graduação decorrem diretamente e ou constituem condição para a
designação para o cargo ou para exercício das funções;
c)
Que estejam reunidos os demais requisitos ou condições gerais e especiais, legal
ou estatutariamente exigidos para a nomeação em causa e ou para a consequente
mudança de categoria ou de posto, bem como graduação;
d)
Que a designação para o cargo ou exercício de funções seja imprescindível,
designadamente por não existir outra forma de assegurar o exercício das funções
que lhe estão cometidas e não ser legal e objetivamente possível a continuidade
do exercício pelo anterior titular.
8 -
O disposto no número anterior abrange, durante
o ano de 2015, situações de mudança de categoria ou de posto necessárias para o
exercício de cargo ou funções, designadamente de militares das Forças Armadas e
da Guarda Nacional Republicana (GNR), de pessoal com funções policiais da
Polícia de Segurança Pública (PSP), de pessoal da carreira de investigação e
fiscalização do Serviço de Estrangeiros e Fronteiras (SEF), da Polícia
Judiciária (PJ), do SIRP, da Polícia Marítima e de outro pessoal militarizado e
de pessoal do corpo da Guarda Prisional, justificada que esteja a sua
necessidade e observadas as seguintes condições:
a)
Os efeitos remuneratórios da mudança de categoria ou de posto apenas se
verificam no dia seguinte ao da publicação do diploma respetivo no
Diário da República, exceto quando os serviços estejam legalmente
dispensados dessa publicação, valendo, para esse efeito, a data do despacho de
nomeação no novo posto ou categoria;
b)
Das mudanças de categoria ou posto não pode resultar aumento da despesa com
pessoal nas entidades em que aquelas tenham lugar.
9 -
As mudanças de categoria ou posto e as graduações realizadas ao abrigo do
disposto nos n.ºs 7 e 8 dependem de despacho prévio favorável dos membros do
Governo responsáveis pela área das finanças e pela área em que se integra o
órgão, serviço ou entidade em causa, tendo em conta a verificação dos requisitos
e condições estabelecidos naquelas disposições, com exceção dos órgãos e
serviços das administrações regionais e autárquicas, em que a emissão daquele
despacho compete aos correspondentes órgãos de governo próprio.
10 -
O disposto nos n.ºs 7 a 9 é também aplicável
nos casos em que a mudança de categoria ou de posto dependa de procedimento
concursal próprio para o efeito, incluindo procedimento próprio para obtenção de
determinados graus ou títulos, desde que exigidos para integração em categoria
superior, situação em que o despacho a que se refere o número anterior deve ser
prévio à abertura ou prosseguimento de tal procedimento e fixar o número limite
de trabalhadores que podem ser abrangidos.
11 -
O despacho a que se refere o n.º 9 estabelece,
designadamente, limites quantitativos dos indivíduos que podem ser graduados ou
mudar de categoria ou posto, limites e ou requisitos em termos de impacto
orçamental desta graduação ou mudança, os termos da produção de efeitos das
graduações e mudanças de categoria ou posto, dever e termos de reporte aos
membros do Governo que o proferem das graduações e mudanças de categoria ou
posto que venham a ser efetivamente realizadas, bem como a eventual obrigação de
adoção de outras medidas de redução de despesa para compensar o eventual aumento
decorrente das graduações ou mudanças de categoria ou posto autorizadas.
12 -
Sem prejuízo do disposto no n.º 9, permanecem
suspensos todos os procedimentos concursais ou concursos pendentes a que se
refere a alínea c) do n.º 2, salvo se
o dirigente máximo do serviço ou entidade em causa decidir pela sua cessação.
13 -
O tempo de serviço prestado durante a vigência
do presente artigo, pelo pessoal referido no n.º 1, não é contado para efeitos
de promoção e progressão, em todas as carreiras, cargos e ou categorias,
incluindo as integradas em corpos especiais, bem como para efeitos de mudanças
de posição remuneratória ou categoria nos casos em que estas apenas dependam do
decurso de determinado período de prestação de serviço legalmente estabelecido
para o efeito.
14 -
Exceciona-se do disposto no número anterior o
tempo de serviço prestado pelos elementos a que se refere o n.º 8, para efeitos
de mudança de categoria ou de posto.
15 -
O
disposto no presente artigo não se aplica para
efeitos de conclusão, com aproveitamento, de estágio
legalmente exigível para o ingresso nas carreiras não revistas a que se refere o
artigo 41.º da Lei n.º 35/2014, de 20 de junho.
16 -
O disposto no presente artigo não prejudica a
concretização dos reposicionamentos remuneratórios decorrentes da transição para
carreiras revistas, nos termos do artigo 101.º da Lei n.º 12-A/2008, de 27 de
fevereiro, ou, sendo o caso, a transição para novos regimes de trabalho,
desde
que os respetivos processos de revisão se encontrem concluídos até à data da
entrada em vigor da presente lei.
17 -
O
disposto no presente artigo não prejudica igualmente a concretização dos
reposicionamentos remuneratórios respetivos decorrente da transição dos
assistentes estagiários para a categoria de assistentes e dos assistentes e
assistentes convidados para a categoria de professor auxiliar, nos termos do
Estatuto da Carreira Docente Universitária, aprovado pelo Decreto-Lei n.º
448/79, de 13 de novembro, dos assistentes para a categoria de professor-adjunto
e dos trabalhadores equiparados a professor-coordenador, professor-adjunto ou
assistente para a categoria de professor-coordenador e professor-adjunto em
regime de contrato de trabalho em funções públicas na modalidade de contrato por
tempo indeterminado, nos termos do Estatuto da Carreira do Pessoal Docente do
Ensino Superior Politécnico, aprovado pelo Decreto-Lei n.º 185/81, de 1 de
julho, bem como dos assistentes de investigação científica na categoria de
investigador auxiliar, nos termos do Estatuto da Carreira de Investigação
Científica, aprovado pelo Decreto-Lei n.º 124/99, de 20 de abril.
18 -
Os
órgãos e serviços competentes para a realização de ações de inspeção e auditoria
devem, no âmbito das ações que venham a executar nos órgãos, serviços e
entidades abrangidos pelo disposto no presente artigo, proceder à identificação
das situações passíveis de constituir violação do disposto no presente artigo e
comunicá-las aos membros do Governo responsáveis pelas áreas das finanças e da
Administração Pública.
19 -
Os atos
praticados em violação do disposto no presente artigo são nulos e fazem incorrer
os seus autores em responsabilidade civil, financeira e disciplinar.
20 -
Para
efeitos da efetivação da responsabilidade financeira a que se refere o número
anterior, consideram-se pagamentos indevidos as despesas realizadas em violação
do disposto no presente artigo.
21 -
O
regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas legais ou convencionais, especiais ou excecionais, em contrário,
não podendo
ser afastado ou modificado pelas mesmas.
Atribuição de prémios de desempenho
1 -
Podem
ser atribuídos, com caráter excecional, prémios de desempenho ou de natureza
afim, com limite de 2 % dos trabalhadores do serviço, tendo como referência a
última avaliação de desempenho efetuada, desde que não haja aumento global da
despesa com pessoal na entidade em que aquela atribuição tenha lugar.
2 -
O limite
previsto no número anterior pode ser aumentado até 5 % associado a critérios de
eficiência operacional e financeira das entidades empregadoras, nos termos e
condições a definir por portaria dos membros do Governo responsáveis pelas áreas
das finanças e da Administração Pública.
3 -
À
atribuição dos prémios de desempenho referidos no presente artigo é aplicável o
disposto nos artigos 166.º e 167.º da Lei Geral do Trabalho em Funções Públicas,
aprovada em anexo à Lei n.º 35/2014, de 20 de junho.
Graduação de militares em regimes de contrato e de
voluntariado
1 -
As
graduações previstas no n.º 2 do artigo 294.º, no n.º 3 do artigo 305.º e no n.º
2 do artigo 311.º do Estatuto dos Militares das Forças Armadas, aprovado pelo
Decreto-Lei n.º 236/99, de 25 de junho, ocorrem três meses após o início da
instrução complementar.
2 -
O
disposto no número anterior não prejudica a promoção ao posto que compete aos
militares depois de finda a instrução complementar, caso esta tenha uma duração
inferior a três meses.
Prémios de gestão
Durante o ano de 2015, não podem retribuir os seus gestores ou titulares de
órgãos diretivos, de administração ou outros órgãos estatutários, com
remunerações variáveis de desempenho:
a)
As empresas do setor público
empresarial, as empresas públicas, as empresas participadas e ainda as empresas
detidas, direta ou indiretamente, por quaisquer entidades públicas estaduais,
nomeadamente as dos setores empresariais regionais e locais;
b)
Os institutos públicos de regime comum e
especial;
c)
As pessoas coletivas de direito público
dotadas de independência decorrente da sua integração nas áreas da regulação,
supervisão ou controlo, incluindo as entidades reguladoras independentes.
Determinação do posicionamento remuneratório
1 -
Nos
procedimentos concursais em que a determinação do posicionamento remuneratório
se efetue por negociação, nos termos do disposto no
artigo 38.º da Lei Geral do
Trabalho em Funções Públicas, aprovada em anexo à Lei n.º 35/2014, de 20 de
junho, sem prejuízo do disposto no n.º 6 do mesmo artigo, o empregador público
não pode propor:
a)
Uma posição remuneratória superior à auferida relativamente aos trabalhadores
detentores de uma prévia relação jurídica de emprego público por tempo
indeterminado, incluindo a possibilidade de posicionamento em posição e nível
remuneratórios virtuais na nova carreira, quando a posição auferida não tenha
coincidência com as posições previstas nesta carreira;
b)
Uma posição remuneratória superior à
segunda, no recrutamento de
trabalhadores
titulares de licenciatura ou de grau académico superior para a carreira geral de
técnico superior que:
i)
Não se encontrem abrangidos pela alínea
anterior; ou
ii)
Se encontrem abrangidos pela alínea
anterior auferindo de acordo com posição remuneratória inferior à segunda da
referida carreira;
c)
Uma
posição remuneratória superior à terceira, no
recrutamento de trabalhadores titulares de licenciatura ou de grau académico
superior para a carreira especial de inspeção que:
i)
Não se
encontrem abrangido pela alínea a), ou;
ii)
Se encontrem abrangidos pela alínea a)
auferindo de acordo com posição remuneratória inferior à terceira da referida
carreira.
d)
Uma
posição remuneratória superior à
primeira, nos restantes casos.
2 -
Para
efeitos do disposto no número anterior, os candidatos que se encontrem nas
condições nele referidas informam prévia e obrigatoriamente o empregador público
do posto de trabalho que ocupam e da posição remuneratória correspondente à
remuneração que auferem.
3 -
Nos
procedimentos concursais em que a determinação do posicionamento remuneratório
não se efetue por negociação, os candidatos são posicionados na primeira posição
remuneratória da categoria ou, tratando-se de trabalhadores detentores de prévio
vínculo de emprego público por tempo indeterminado, na posição remuneratória
correspondente à remuneração atualmente auferida, caso esta seja superior
àquela, suspendendo-se, durante o período referido no n.º 1, o disposto no n.º
10 do artigo 38.º da Lei Geral do Trabalho em Funções Públicas, aprovada em
anexo à Lei n.º 35/2014, de 20 de junho, bem como todas as normas que disponham
em sentido diferente.
4 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas legais ou convencionais, especiais ou excecionais, em contrário,
não podendo ser afastado ou modificado pelas mesmas.
Subsídio de refeição
1 -
Sem
prejuízo do disposto no número seguinte, o valor do subsídio de refeição abonado
aos titulares dos cargos e demais pessoal a que se refere o n.º 9 do
artigo 2.º
da Lei n.º 75/2014, de 12 de setembro, nos casos em que, nos termos da lei ou
por ato próprio, tal esteja previsto, não pode ser superior ao valor fixado na
Portaria n.º 1553‑D/2008, de 31 de dezembro, alterada pela Portaria n.º
1458/2009, de 31 de dezembro.
2 -
Os
valores percebidos a 31 de dezembro de 2014 a título de subsídio de refeição,
que não coincidam com o montante fixado na portaria referida no número anterior,
não são objeto de qualquer atualização até que esse montante atinja aquele
valor.
3 -
O preço
das refeições asseguradas às pessoas a que se refere o n.º 9 do
artigo 2.º da
Lei n.º 75/2014, de 12 de setembro, designadamente em cantinas e refeitórios da
entidade empregadora, não pode ser inferior ao custo total por refeição
efetivamente incorrido por aquelas entidades.
4 -
Exclui-se da aplicação do número anterior o preço das refeições fornecidas no
âmbito dos regimes de ação social complementar dos trabalhadores dos serviços e
organismos da administração direta e indireta do Estado, das autarquias locais e
das regiões autónomas, bem como nos casos em que o trabalhador, atentas as
funções desempenhadas, deva permanecer durante o intervalo para refeição no
espaço habitual de trabalho.
5 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas, especiais ou excecionais, em contrário e sobre instrumentos de
regulamentação coletiva de trabalho e contratos de trabalho, não podendo ser
afastado ou modificado pelos mesmos.
Ajudas de custo, trabalho suplementar e trabalho
noturno nas fundações públicas e nos estabelecimentos públicos
1 -
O
Decreto-Lei n.º 106/98, de 24 de abril, alterado pelo Decreto-Lei n.º 137/2010,
de 28 de dezembro, pelas Leis n.ºs 64-B/2011, de 30 de dezembro, 66-B/2012, de
31 de dezembro, e pela presente lei, bem como as reduções aos valores nele
previstos são aplicáveis aos trabalhadores das fundações públicas de direito
público, das fundações públicas de direito privado e dos estabelecimentos
públicos.
2 -
Os
regimes do trabalho suplementar e do trabalho noturno previstos na Lei Geral do
Trabalho em Funções Públicas, aprovada em anexo à Lei n.º 35/2014, de 20 de
junho, são aplicados aos trabalhadores das fundações públicas de direito
público, das fundações públicas de direito privado e dos estabelecimentos
públicos.
3 -
O
disposto no presente artigo prevalece sobre as disposições legais, gerais ou
especiais, contrárias e sobre todos os instrumentos de regulamentação coletiva
de trabalho, sendo direta e imediatamente aplicável, dada a sua natureza
imperativa, aos trabalhadores a que se refere o número anterior.
Pagamento do trabalho extraordinário ou suplementar
1 -
Durante
o ano de 2015, como medida de estabilidade orçamental, todos os acréscimos ao
valor da retribuição horária referentes a pagamento de trabalho extraordinário
ou suplementar prestado em dia normal de trabalho pelas pessoas a que se refere
o n.º 9 do artigo 2.º da Lei n.º 75/2014, de 12 de setembro, cujo período normal
de trabalho, legal e ou convencional, não exceda sete horas por dia nem 35 horas
por semana, são realizados nos seguintes termos:
a)
12,5 % da remuneração na 1.ª hora;
b)
18,75 % da remuneração nas horas ou
frações subsequentes.
2 -
O
trabalho extraordinário ou suplementar prestado pelas pessoas a que se refere o
número anterior, em dia de descanso semanal, obrigatório ou complementar, e em
dia feriado, confere o direito a um acréscimo de 25 % da remuneração por cada
hora de trabalho efetuado.
3 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas, especiais ou excecionais, em contrário e sobre instrumentos de
regulamentação coletiva de trabalho e contratos de trabalho, não podendo ser
afastado ou modificado pelos mesmos.
Setor público empresarial
O
disposto no artigo 35.º e no artigo anterior não se aplica aos titulares de
cargos e demais pessoal das empresas de capital exclusiva ou maioritariamente
público e das entidades públicas empresariais que integrem o setor público
empresarial se, em razão de regulamentação internacional específica, daí
resultar diretamente decréscimo de receitas.
Outras disposições aplicáveis a trabalhadores em
funções públicas
Controlo de recrutamento de trabalhadores
1 -
Os
serviços da administração direta e indireta do Estado, bem como os órgãos e
serviços de apoio do Presidente da República, da Assembleia da República, dos
tribunais e do Ministério Público e respetivos órgãos de gestão e dos outros
órgãos abrangidos pelo âmbito de aplicação objetivo definido no
artigo 1.º da
Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à Lei n.º 35/2014,
de 20 de junho, não podem proceder à abertura de procedimentos concursais com
vista à constituição de vínculos de emprego público por tempo indeterminado ou a
termo, para carreira geral ou especial e carreiras que ainda não tenham sido
objeto de extinção, de revisão ou de decisão de subsistência, destinados a
candidatos que não possuam um vínculo de emprego público por tempo indeterminado
previamente constituído, sem prejuízo do disposto no número seguinte.
2 -
Em
situações excecionais, devidamente fundamentadas, os membros do Governo
responsáveis pelas áreas das finanças e da Administração Pública podem autorizar
a abertura de procedimentos concursais a que se refere o número anterior,
fixando, caso a caso, o número máximo de trabalhadores a recrutar e desde que se
verifiquem os seguintes requisitos cumulativos:
a)
Existência de relevante interesse
público no recrutamento, ponderando, designadamente, a eventual carência dos
recursos humanos no setor de atividade da Administração Pública a que se destina
o recrutamento, bem como a evolução global dos recursos humanos do ministério de
que depende o órgão ou serviço;
b)
Impossibilidade de ocupação dos postos
de trabalho em causa por trabalhadores com vínculo de emprego público
previamente constituído, ou por recurso a pessoal colocado em situação de
requalificação ou a outros instrumentos de mobilidade;
c)
Declaração de cabimento orçamental
emitida pelo órgão, serviço ou entidade requerente;
d)
Cumprimento, pontual e integral, dos
deveres de informação previstos na Lei n.º 57/2011, de 28 de novembro, alterada
pela Lei n.º 66-B/2012, de 31 de dezembro;
e)
Parecer prévio favorável do membro do
Governo de que depende o serviço ou o organismo que pretende efetuar o
recrutamento.
3 -
O
parecer a que se refere a alínea e) do
número anterior, incide, nomeadamente, sobre as atribuições, a evolução dos
efetivos nos últimos três anos e o impacto orçamental da despesa com o
recrutamento que se pretende efetuar.
4 -
Quando
tenha decorrido o prazo de seis meses, a contar da data da emissão da
autorização prevista no número anterior, sem que tenha sido homologada a lista
de classificação final, devem os serviços que procedem ao recrutamento, após a
fase de aplicação de métodos de seleção, solicitar autorização aos membros do
Governo a que se refere a mesma disposição legal para prosseguir com o
recrutamento.
5 -
Todos os
órgãos e serviços competentes para a realização de ações de inspeção e auditoria
devem, no âmbito das ações que venham a executar nos órgãos e serviços
abrangidos pelo disposto no presente artigo, proceder à identificação das
situações passíveis de constituir violação do disposto no presente artigo e
comunicá-las aos membros do Governo a que se refere o n.º 2.
6 -
Sem
prejuízo da produção plena dos seus efeitos durante o tempo em que tenham estado
em execução, as contratações e as nomeações de trabalhadores efetuadas na
sequência de procedimentos concursais realizados em violação do disposto no
presente artigo são nulas e fazem incorrer os seus autores em responsabilidade
civil, financeira e disciplinar.
7 -
Para
efeitos da efetivação da responsabilidade financeira a que se refere o número
anterior, consideram-se, designadamente, todos os pagamentos efetuados aos
trabalhadores nomeados e contratados em violação do disposto no presente artigo
como consequência desta violação e, como tal, pagamentos indevidos.
8 -
O
disposto no n.º 4 aplica-se aos procedimentos concursais a que se refere o n.º 1
em curso à data da entrada em vigor da presente lei.
9 -
Durante
o ano de 2015, o Governo promove, com exceção do recrutamento nas carreiras de
regime especial, o recrutamento centralizado pelo INA, de trabalhadores para os
serviços e organismos abrangidos pelo âmbito de aplicação da
Lei Geral de
Trabalho em Funções Públicas, aprovada em anexo à Lei n.º 35/2014, de 20 de
junho.
10 -
O
disposto no presente artigo tem caráter excecional e prevalece sobre todas as
disposições legais, gerais ou especiais, contrárias.
Prioridade no recrutamento
1 -
Nos
procedimentos concursais publicitados ao abrigo e nos termos do disposto nos
n.ºs 4 a 6 do artigo 30.º da Lei Geral do Trabalho em Funções Públicas, aprovada
em anexo à Lei n.º 35/2014, de 20 de junho, o recrutamento efetua-se, sem
prejuízo das preferências legalmente estabelecidas, pela seguinte ordem:
a)
Candidatos aprovados com vínculo de
emprego público por tempo indeterminado previamente estabelecido;
b)
Candidatos aprovados sem vínculo de
emprego público por tempo indeterminado previamente estabelecido relativamente
aos quais seja estabelecido, por diploma legal, o direito de candidatura a
procedimento concursal exclusivamente destinado a quem seja titular dessa
modalidade de vínculo, designadamente a título de incentivos à realização de
determinada atividade ou relacionado com titularidade de determinado estatuto
jurídico;
c)
Candidatos aprovados com vínculo de
emprego público a termo ou estagiários que tenham obtido aproveitamento com
avaliação não inferior a 14 valores no Programa de Estágios Profissionais na
Administração Pública Central e no Programa de Estágios Profissionais na
Administração Local;
d)
Candidatos sem vínculo de emprego
público previamente estabelecido.
2 -
Sem
prejuízo do disposto no artigo 30.º do Regulamento de Incentivos à Prestação de
Serviço Militar nos Regimes de Contrato e de Voluntariado, aprovado pelo
Decreto-Lei n.º 320-A/2000, de 15 de dezembro, e no n.º 8 do
artigo 62.º da Lei
n.º 50/2012, de 31 de agosto, alterada pela Lei n.º 53/2014, de 25 de agosto,
durante o ano de 2015, os candidatos a que se refere a alínea
b) do
número anterior não podem ser opositores a procedimentos concursais
exclusivamente destinados a trabalhadores com vínculo de emprego público por
tempo indeterminado previamente constituído, considerando-se suspensas todas as
disposições em contrário.
3 -
O
disposto no n.º 1 não se aplica às carreiras para ingresso nas quais seja
exigido a titularidade de licenciatura ou de grau académico superior a este, em
caso de manifesta carência de profissionais reconhecida por despacho dos membros
do Governo responsáveis pelas áreas das finanças e da Administração Pública e da
respetiva tutela.
4 -
O
disposto no presente artigo tem caráter excecional e prevalece sobre todas as
disposições legais, gerais ou especiais, contrárias.
Cedência de interesse público
1 -
Os
órgãos e os serviços abrangidos pelo âmbito de aplicação objetivo definido no
artigo 1.º da Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à Lei
n.º 35/2014, de 20 de junho, não podem proceder à celebração de acordo de
cedência de interesse público com trabalhador de entidade excluída do âmbito de
aplicação objetivo da mesma lei, previsto no n.º 1 do seu
artigo 241.º, sem
prejuízo do disposto no número seguinte.
2 -
Em
situações excecionais especialmente fundamentadas quanto à existência de
relevante interesse público, e com observância dos requisitos exigidos no n.º 2
do artigo 241.º da Lei Geral do Trabalho em Funções Públicas, aprovada em anexo
à Lei n.º 35/2014, de 20 de junho, os membros do Governo responsáveis pelas
áreas das finanças e da Administração Pública podem dar parecer prévio favorável
à celebração do acordo a que se refere o número anterior.
3 -
Na área
da saúde, a concordância expressa do órgão, serviço ou entidade cedente a que se
refere o n.º 2 do artigo 241.º da Lei Geral do Trabalho em Funções Públicas,
aprovada em anexo à Lei n.º 35/2014, de 20 de junho, pode ser dispensada, por
despacho do membro do Governo responsável por aquela área, quando sobre aqueles
exerça poderes de direção, superintendência ou tutela e a cedência seja de
profissionais de saúde.
4 -
Nas
autarquias locais, o parecer a que se refere o n.º 2 é da competência do órgão
executivo.
5 -
O
presente artigo não se aplica aos casos a que se refere o n.º 5 do artigo
243.º
da Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à Lei n.º
35/2014, de 20 de junho.
6 -
O
disposto no presente artigo tem caráter excecional e prevalece sobre todas as
disposições legais, gerais ou especiais, contrárias.
Trabalhadores de órgãos e serviços das
administrações regionais e autárquicas
1 -
Com
vista ao cumprimento dos princípios orientadores da gestão dos recursos humanos
na Administração Pública, está sujeita a parecer prévio favorável dos membros do
Governo responsáveis pelas áreas das finanças e da Administração Pública a
mobilidade interna de trabalhadores de órgãos e serviços das administrações
regionais e autárquicas para os restantes órgãos ou serviços aos quais é
aplicável a Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à Lei
n.º 35/2014, de 20 de junho.
2 -
O
disposto no número anterior é ainda aplicável ao recrutamento exclusivamente
destinado a trabalhadores com prévio vínculo de emprego público por tempo
indeterminado ou determinado, a que se refere o n.º 3 do
artigo 30.º da Lei
Geral do Trabalho em Funções Públicas, aprovada em anexo à Lei n.º 35/2014, de
20 de junho, quando se pretenda admitir a candidatura de trabalhadores de órgãos
ou serviços das administrações regionais e autárquicas para os restantes órgãos
ou serviços aos quais é aplicável a referida lei.
3 -
No caso
das situações de mobilidade interna autorizadas ao abrigo do disposto no n.º 1,
a consolidação prevista no artigo 99.º da Lei Geral do Trabalho em Funções
Públicas, aprovada em anexo à Lei n.º 35/2014, de 20 de junho, carece igualmente
de parecer prévio favorável, para o efeito, dos membros do Governo referidos no
mesmo número.
4 -
O
disposto no número anterior aplica-se às situações de mobilidade interna em
curso à data da entrada em vigor da presente lei.
Duração da mobilidade
1 -
As
situações de mobilidade existentes à data da entrada em vigor da presente lei,
cujo limite de duração máxima ocorra durante o ano de 2015, podem, por acordo
entre as partes, ser excecionalmente prorrogadas até 31 de dezembro de 2015.
2 -
A
prorrogação excecional prevista no número anterior é aplicável às situações de
mobilidade cujo termo ocorre em 31 de dezembro de 2014, nos termos do acordo
previsto no número anterior.
3 -
No caso
de acordo de cedência de interesse público a que se refere o n.º 1 do
artigo
243.º da Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à Lei
n.º 35/2014, de 20 de junho, a prorrogação a que se referem os números
anteriores depende ainda de parecer favorável dos membros do Governo
responsáveis pelas áreas das finanças e da Administração Pública.
4 -
Nas
autarquias locais, o parecer a que se refere o número anterior é da competência
do órgão executivo.
Registos e notariado
1 -
É
concedida aos notários e oficiais do notariado que o requeiram, no ano de 2015,
a possibilidade de uma única prorrogação, por mais dois anos, da duração máxima
da licença de que beneficiam, ao abrigo do disposto no
n.º 4 do artigo 107.º e
no n.º 2 do artigo 108.º do Estatuto do Notariado, aprovado pelo Decreto-Lei n.º
26/2004, de 4 de fevereiro, alterado pela Lei n.º 51/2004, de 29 de outubro, e
pelo Decreto-Lei n.º 15/2011, de 25 de janeiro, no
artigo 161.º da Lei n.º
3-B/2010, de 28 de abril, alterada pelas Leis n.ºs 12-A/2010, de 30 de junho, e
55-A/2010, de 31 de dezembro, e no artigo 55.º da Lei n.º 66-B/2012, de 31 de
dezembro, alterada pelas Leis n.ºs 51/2013, de 24 de julho, e 83/2013, de 9 de
dezembro.
2 -
Até à
revisão do sistema remuneratório das carreiras dos conservadores, notários e
oficiais dos registos e do notariado, aos vencimentos daqueles trabalhadores
aplicam-se as regras sobre a determinação do vencimento de exercício fixadas,
transitoriamente, pela Portaria n.º 1448/2001, de 22 de dezembro, e mantidas em
vigor nos anos subsequentes.
Regras de movimento e permanência do pessoal
diplomático
1 -
Os
prazos previstos nas secções II e III do capítulo III do Estatuto da Carreira
Diplomática, aprovado pelo Decreto-Lei n.º 40-A/98, de 27 de fevereiro, alterado
pelos Decretos-Leis n.ºs 153/2005, de 2 de setembro, 10/2008, de 17 de janeiro,
pela Lei n.º 55-A/2010, de 31 de dezembro, e pelo Decreto-Lei n.º 140/2014, de
16 de setembro, podem ser alterados por despacho fundamentado do Ministro de
Estado e dos Negócios Estrangeiros, sob proposta do secretário-geral do
respetivo ministério, a publicar no
Diário da República.
2 -
O
disposto no número anterior não prejudica o preenchimento do requisito relativo
ao cumprimento do tempo mínimo em exercício de funções nos serviços internos ou
externos, consoante o caso, nomeadamente para efeitos de promoção e progressão,
nos termos e para os efeitos previstos no n.º 3 do artigo 18.º, no n.º 1 do
artigo 19.º e no n.º 1 do artigo 20.º do Estatuto da Carreira Diplomática,
aprovado pelo Decreto-Lei n.º 40‑A/98, de 27 de fevereiro, alterado pelos
Decretos-Leis n.ºs 153/2005, de 2 de setembro, 10/2008, de 17 de janeiro, pela
Lei n.º 55-A/2010, de 31 de dezembro, e pelo Decreto-Lei n.º 140/2014, de 16 de
setembro, sendo aplicáveis os limites às valorizações remuneratórias previstos
no artigo 36.º da presente lei.
Admissões de pessoal no setor público
Vínculos de emprego público a termo resolutivo
1 -
Durante
o ano de 2015, os serviços e organismos das administrações direta e indireta do
Estado, regionais e autárquicas não podem proceder à renovação de vínculos de
emprego público a termo resolutivo, sem prejuízo do disposto nos números
seguintes.
2 -
Em
situações excecionais, fundamentadas na existência de relevante interesse
público, os membros do Governo responsáveis pelas áreas das finanças e da
Administração Pública podem autorizar a renovação de vínculos de emprego público
a que se refere o número anterior, fixando, caso a caso, as condições e termos a
observar para o efeito e desde que se verifiquem os seguintes requisitos
cumulativos:
a)
Existência de relevante interesse
público na renovação, ponderando, designadamente, a eventual carência de
recursos humanos no setor de atividade da Administração Pública a que se destina
o recrutamento, bem como a evolução global dos recursos humanos do ministério de
que depende o serviço ou organismo;
b)
Impossibilidade de satisfação das
necessidades de pessoal por recurso a pessoal colocado em situação de
requalificação ou a outros instrumentos de mobilidade;
c)
Demonstração de que os encargos com as
renovações em causa estão previstos nos orçamentos dos serviços ou organismos a
que respeitam;
d)
Cumprimento, pontual e integral, dos
deveres de informação previstos na Lei n.º 57/2011, de 28 de novembro, alterada
pela Lei n.º 66-B/2012, de 31 de dezembro;
e)
Parecer prévio favorável do membro do
Governo de que depende o serviço ou organismo que pretende realizar a renovação
de contrato ou nomeação.
3 -
No final
de cada trimestre, os serviços e organismos prestam informação detalhada acerca
da evolução do cumprimento do objetivo consagrado no n.º 1, nos termos a definir
por despacho dos membros do Governo responsáveis pelas áreas das finanças e da
Administração Pública.
4 -
São
nulas as renovações efetuadas em violação do disposto nos números anteriores,
sendo aplicável, com as necessárias adaptações, o disposto nos n.ºs 6 a 7 do
artigo 47.º
5 -
O
incumprimento do disposto no n.º 1 determina a responsabilidade disciplinar do
dirigente do serviço ou organismo respetivo e constitui fundamento bastante para
a cessação da sua comissão de serviço.
6 -
No caso
da administração local, a violação do disposto no presente artigo determina
também a redução nas transferências do Orçamento do Estado para a autarquia no
montante idêntico ao despendido com as renovações de contratos ou de nomeações
em causa, ao abrigo do disposto no n.º 3 do artigo 92.º da lei de enquadramento
orçamental, aprovada pela Lei n.º 91/2001, de 20 de agosto.
7 -
No caso
das administrações regionais, a violação do presente artigo determina ainda a
redução nas transferências do Orçamento do Estado para a região autónoma no
montante idêntico ao despendido com as renovações de contratos ou de nomeações
em causa.
8 -
No caso
dos serviços e organismos das administrações regionais e autárquicas, a
autorização a que se refere o n.º 2 compete aos correspondentes órgãos
executivos.
9 -
O
disposto no presente artigo não se aplica aos militares das Forças Armadas em
regimes de voluntariado e de contrato, cujo regime contratual consta de
legislação especial, sendo a fixação dos quantitativos máximos de efetivos que
aos mesmos respeita efetuada através de norma específica.
10 -
Ficam
ainda excecionados da aplicação do presente artigo os formandos da GNR e da PSP,
cujos regimes jurídicos estatutários de formação impliquem o recurso a algumas
das modalidades de vinculação em causa.
11 -
Relativamente ao pessoal docente e de investigação, incluindo os técnicos das
atividades de enriquecimento curricular, que se rege por regras de contratação a
termo previstas em diplomas próprios, são definidos objetivos específicos de
redução pelos membros do Governo responsáveis pelas áreas das finanças, da
Administração Pública, da educação e da ciência.
12 -
São
também excecionados da aplicação do presente artigo os adjuntos de conservador
dos registos e notariado que se encontrem numa das referidas modalidades de
vinculação, na sequência de procedimento de ingresso previsto em diploma
próprio.
13 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas legais ou convencionais, especiais ou excecionais, em contrário,
não podendo ser afastado ou modificado pelas mesmas.
Compensação
por caducidade dos contratos a termo resolutivo celebrados com docentes pelo
Ministério da Educação e Ciência
1 -
Aos
docentes contratados pelo Ministério da Educação e Ciência a termo resolutivo
não é devida a compensação por caducidade a que se referem o
n.º 3 do artigo
293.º e o n.º 4 do artigo 294.º da Lei Geral do Trabalho em Funções Públicas,
aprovada em anexo à Lei n.º 35/2014, de 20 de junho, se ocorrer a celebração de
novo contrato sucessivo até 31 de dezembro do ano letivo seguinte.
2 -
Para os
efeitos previstos no número anterior, o pagamento da compensação por caducidade
devida nos termos do n.º 3 do artigo 293.º e do n.º 4 do artigo 294.º da Lei
Geral do Trabalho em Funções Públicas, aprovada em anexo à Lei n.º 35/2014, de
20 de junho, só se efetua a partir do dia 1 de janeiro do ano letivo seguinte.
Recrutamento de trabalhadores nas instituições de
ensino superior públicas
1 -
Durante
o ano de 2015, para os trabalhadores docentes e não docentes e investigadores e
não investigadores, as instituições de ensino superior públicas não podem
proceder a contratações, independentemente do tipo de vínculo jurídico que venha
a estabelecer-se, se as mesmas implicarem um aumento do valor total das
remunerações dos trabalhadores docentes e não docentes e investigadores e não
investigadores da instituição em relação ao valor referente a 31 de dezembro de
2014, ajustado de acordo com a redução remuneratória prevista no
artigo 2.º da
Lei n.º 75/2014, de 12 de setembro.
2 -
Em
situações excecionais, os membros do Governo responsáveis pelas áreas das
finanças, da Administração Pública e do ensino superior podem dar parecer prévio
favorável à contratação de trabalhadores docentes e não docentes e
investigadores e não investigadores para além do limite estabelecido no número
anterior, desde que cumulativamente observados os seguintes requisitos, fixando,
caso a caso, o número de contratos a celebrar e o montante máximo a despender:
a)
Existência de relevante interesse
público no recrutamento, ponderada a eventual carência dos recursos humanos no
setor de atividade a que se destina o recrutamento;
b)
Impossibilidade de ocupação dos postos
de trabalho em causa nos termos previstos no n.º 4 do
artigo 30.º da Lei Geral
do Trabalho em Funções Públicas, aprovada em anexo à Lei n.º 35/2014, de 20 de
junho, ou por recurso a pessoal colocado em situação de requalificação ou a
outros instrumentos de mobilidade.
3 -
Exceciona-se do disposto nos números anteriores e para efeitos do limite do n.º
1, a contratação a termo de docentes e investigadores para a execução de
programas, projetos e prestações de serviço, no âmbito das missões e atribuições
das instituições de ensino superior públicas, cujos encargos onerem,
exclusivamente, receitas transferidas da FCT, I.P., ou receitas próprias
provenientes daqueles programas, projetos e prestações de serviço.
4 -
As
contratações excecionais previstas no número anterior são obrigatoriamente
precedidas de autorização do reitor ou do presidente, conforme os casos e nos
termos legais.
5 -
As
contratações efetuadas em violação do disposto no presente artigo são nulas e
fazem incorrer os seus autores em responsabilidade civil, financeira e
disciplinar.
6 -
É
aplicável às instituições de ensino superior públicas o regime previsto nos n.ºs
2 a 4 do artigo 125.º da Lei n.º 62/2007, de 10 de setembro.
7 -
O
presente artigo não se aplica às instituições de ensino superior militar e
policial.
8 -
O
disposto no presente artigo tem caráter excecional e prevalece sobre todas as
disposições legais, gerais ou especiais, contrárias.
Contratação de doutorados para o Sistema Científico
e Tecnológico Nacional
1 -
Durante
o ano de 2015, a FCT, I.P., pode financiar até ao limite máximo de 400 novas
contratações de doutorados para o exercício de funções de investigação
científica e de desenvolvimento tecnológico avançado em instituições, públicas e
privadas, do
Sistema Científico e
Tecnológico Nacional (SCTN), no montante de despesa pública
total de € 13 429 890.
2 -
Para
efeitos da contratação de doutorados prevista no número anterior, as
instituições públicas do SCTN celebram contratos de trabalho em funções públicas
a termo resolutivo, sem dependência de parecer dos membros do Governo
responsáveis pelas áreas das finanças e da Administração Pública.
3 -
O total
das 400 contratações autorizadas é atingido faseadamente, não podendo,
cumulativamente, atingir mais do que 100 no 1.º trimestre, 200 no 2.º, 300 no
3.º e 400 no 4.º
Controlo da contratação de novos trabalhadores por
pessoas coletivas de direito público e empresas públicas
1 -
As
pessoas coletivas de direito público dotadas de independência e que possuam
atribuições nas áreas da regulação, supervisão ou controlo, designadamente
aquelas a que se refere a alínea
f) do n.º
1 e o n.º 3 do artigo 48.º da lei-quadro dos institutos públicos, aprovada pela
Lei n.º 3/2004, de 15 de janeiro, incluindo as entidades reguladoras
independentes, e que não se encontrem abrangidas pelo âmbito de aplicação dos
artigos 49.º e 51.º da presente lei, não
podem proceder ao recrutamento de trabalhadores para a constituição de vínculos
por tempo indeterminado, ou a termo, sem prejuízo do disposto no n.º 3.
2 -
As
empresas públicas e as entidades públicas empresariais do setor público
empresarial não podem proceder ao recrutamento de trabalhadores para a
constituição de vínculos de emprego por tempo indeterminado, ou a termo, sem
prejuízo do disposto no número seguinte.
3 -
Em
situações excecionais, fundamentadas na existência de relevante interesse
público no recrutamento, ponderada a carência dos recursos humanos, bem como a
evolução global dos mesmos, o membro do Governo da tutela pode autorizar o
recrutamento a que se referem os números anteriores, fixando, caso a caso, o
número máximo de trabalhadores a recrutar e desde que se verifiquem
cumulativamente o requisito enunciado na alínea
d) do n.º
2 do artigo 47.º e os seguintes requisitos:
a)
Seja imprescindível o recrutamento,
tendo em vista assegurar o cumprimento das obrigações de prestação de serviço
público legalmente estabelecidas;
b)
Seja impossível satisfazer as
necessidades de pessoal por recurso a pessoal colocado em situação de
requalificação ou a outros instrumentos de mobilidade;
c)
Seja demonstrado que os encargos com os
recrutamentos em causa estão previstos nos orçamentos dos serviços a que
respeitam.
4 -
Para
efeitos da emissão da autorização prevista no número anterior, os respetivos
órgãos de direção ou de administração enviam aos membros do Governo da tutela,
aqui se incluindo a tutela financeira, os elementos comprovativos da verificação
dos requisitos ali previstos.
5 -
São
nulas as contratações de trabalhadores efetuadas em violação do disposto nos
números anteriores, sendo aplicável, com as devidas adaptações, o disposto nos
n.ºs 5 a 7 do artigo 47.º
6 -
O
disposto no presente artigo prevalece sobre todas as disposições legais, gerais
ou especiais, contrárias.
7 -
Às
entidades
da administração local é aplicável o disposto nos artigos 62.º a
64.º
Relatório sobre a remuneração de gestores do setor
empresarial do Estado
O
Governo prepara anualmente um relatório do qual constam as remunerações fixas,
as remunerações variáveis, os prémios de gestão e outras regalias ou benefícios
com caráter ou finalidade social ou inseridas no quadro geral das regalias
aplicáveis aos demais colaboradores da empresa e titulares dos órgãos de gestão
previstos nos artigos 1.º e 2.º do Decreto-Lei n.º 71/2007, de 27 de março,
alterado pela Lei n.º 64-A/2008, de 31 de dezembro, e pelo Decreto-Lei n.º
8/2012, de 18 de janeiro, o qual deve ser enviado à Assembleia da República e
objeto de divulgação, nos termos do artigo 53.º do Decreto-Lei n.º 133/2013, de
3 de outubro, alterado pela Lei n.º 75-A/2014, de 30 de setembro.
Redução de trabalhadores no setor público
empresarial
1 -
Durante
o ano de 2015, as empresas do setor público empresarial e suas participadas
devem prosseguir a redução dos seus quadros de pessoal, adequando-os às efetivas
necessidades de uma organização eficiente.
2 -
Para efeitos de redução de trabalhadores das
empresas locais, é aplicável o disposto no artigo 62.º
Gastos operacionais das empresas públicas
1 -
Durante
o ano de 2015, as empresas públicas, com exceção dos hospitais entidades
públicas empresariais, devem prosseguir uma política de otimização da estrutura
de gastos operacionais que promova o equilíbrio operacional, mediante a adoção,
designadamente, das seguintes medidas:
a)
No caso de empresas deficitárias,
garantir um orçamento económico equilibrado, traduzido num valor de «lucros
antes de juros, impostos, depreciação e amortização» (EBITDA) nulo, por via de
uma redução dos custos das mercadorias vendidas e das matérias consumidas,
fornecimentos e serviços externos e gastos com pessoal de 15 %, no seu conjunto,
em 2015, face a 2010;
b)
No caso de empresas com EBITDA positivo,
assegurar, no seu conjunto, a redução do peso dos gastos operacionais no volume
de negócios, expurgado dos montantes recebidos a título de subsídios à
exploração e indemnizações compensatórias.
2 -
No
cumprimento do disposto no número anterior, os valores das indemnizações pagas
por rescisão não integram os gastos com pessoal.
3 -
Os
gastos com comunicações, despesas com deslocações, ajudas de custo e alojamento
devem manter-se ao nível dos verificados a 31 de dezembro de 2014, salvo se o
aumento verificado decorrer de processos de internacionalização das empresas ou
aumento de atividade devidamente justificados e aceites pelas tutelas.
4 -
As
empresas públicas devem assegurar, em 2015, a redução de gastos associados à
frota automóvel comparativamente com os gastos a 31 de dezembro de 2014, através
da redução do número de veículos do seu parque automóvel e a revisão das
categorias dos veículos em utilização, maximizando o seu uso comum.
5 -
O
crescimento do endividamento das empresas públicas, considerando o financiamento
remunerado corrigido pelo capital social realizado, fica limitado a 3 %.
6 -
Para
efeitos de redução de trabalhadores das empresas locais, é aplicável o disposto
no artigo seguinte.
Gestão de pessoal
nos municípios em equilíbrio e nas restantes entidades da administração local
1 -
Sem prejuízo do
disposto nos números seguintes, os artigos 47.º,
63.º e 65.º apenas são aplicáveis aos
município que se encontrem em qualquer das situações previstas nas alíneas
a) e
b) do n.º 1 do artigo 58.º da Lei n.º 73/2013, de 3 de setembro.
2 -
O município que
não se encontre em qualquer das situações previstas no número anterior, não pode
incorrer em despesas com pessoal e aquisições de serviços a pessoas singulares
em montante superior a 35 % da média da receita corrente líquida cobrada nos
últimos três exercícios.
3 -
O município que
no exercício de 2014 tenha registado uma percentagem inferior à prevista no
número anterior, só pode aumentar em 2015 o valor correspondente a 20 % da
margem disponível.
4 -
O município que
no exercício de 2014 tenha registado uma percentagem superior à prevista no
número anterior, fica impedido de no ano de 2015 aumentar a despesa com pessoal
e aquisições de serviços a pessoas singulares.
5 -
O município que
se encontre na situação do número anterior e que no exercício de 2014 não tenha
cumprido o disposto no artigo 62.º da Lei n.º 83-C/2013 de 31 de dezembro,
alterada pelas Leis n.ºs 13/2014, de 14 de março, e
75-A/2014, de 30 de setembro, não pode em 2015 ultrapassar o montante de despesa que resultaria
após o cumprimento desse preceito.
6 -
As restantes
entidades da administração local ficam impedidas de, no ano de 2015, aumentar a
despesa com pessoal e aquisições de serviços a pessoas singulares.
7 -
Para efeitos do
disposto nos números anteriores não relevam os aumentos da despesa com pessoal
que decorram de um seguintes factos:
a)
Decisão legislativa ou judicial;
b)
Assunção pelo município de pessoal
necessário para assegurar o exercício de atividades objeto de transferência ou
contratualização de competências da administração central para a administração
local;
c)
Assunção de despesas com pessoal que
decorram dos respetivos processos de dissolução e da internalização das
atividades do município.
8 -
No caso de
incumprimento dos limites previstos no presente artigo, há lugar a uma redução
das transferências do Orçamento do Estado, incluindo a participação no IRS, no
montante equivalente ao do excesso face ao limite, até a um máximo de 20 % do
montante total dessas transferências.
Redução de trabalhadores nos municípios em situação
de saneamento ou rutura
1 -
Os
municípios cuja dívida total ultrapasse o limite previsto no
artigo 52.º da Lei
n.º 73/2013, de 3 de setembro, reduzem o número de trabalhadores face aos
existentes em 31 de dezembro de 2014, no mínimo, nas seguintes proporções:
a)
Em 3 %, quando a respetiva dívida total
ultrapasse 2,25 vezes a média da receita corrente líquida cobrada nos três
exercícios anteriores;
b)
Em 2 %, nos restantes casos.
2 -
No caso
de incumprimento dos objetivos de redução mencionados no número anterior, há
lugar a uma redução das transferências do Orçamento do Estado para a autarquia
em causa, no montante equivalente ao que resultaria, em termos de poupança, com
a efetiva redução de pessoal prevista naquela disposição no período em causa.
3 -
Para
efeitos do disposto no n.º 1, não é considerado o pessoal necessário para
assegurar o exercício de atividades objeto de transferência ou contratualização
de competências da administração central para a administração local, bem como no
âmbito do atendimento digital assistido.
4 -
Para
efeitos do disposto no n.º 1, são considerados os trabalhadores de empresas
locais nas quais o município tenha uma influência dominante, nos termos do
disposto no n.º 1 do artigo 19.º da Lei n.º 50/2012, de 31 de agosto, alterada
pela Lei n.º 53/2014, de 25 de agosto, bem como os trabalhadores do município
que, ao abrigo de instrumento de mobilidade, desempenham funções nas áreas
metropolitanas ou nas comunidades intermunicipais.
5 -
Para
efeitos do cálculo do montante de poupança referido no n.º 2, consideram-se as
remunerações anuais de valor mais reduzido dos trabalhadores do respetivo
município.
Controlo do recrutamento de trabalhadores nas
autarquias locais
1 -
Os
municípios abrangidos pelo n.º 2 do artigo 62.º devem
respeitar o disposto nos números seguintes na abertura de procedimentos
concursais com vista à constituição de vínculos de emprego público por tempo
indeterminado ou a termo, para carreira geral ou especial e carreiras que ainda
não tenham sido objeto de extinção, de revisão ou de decisão de subsistência,
destinados a candidatos que não possuam um vínculo de emprego público por tempo
indeterminado previamente estabelecido.
2 -
O órgão
deliberativo, sob proposta do respetivo órgão executivo, pode autorizar a
abertura dos procedimentos concursais a que se refere o número anterior,
fixando, caso a caso, o número máximo de trabalhadores a recrutar e desde que se
verifiquem cumulativamente os requisitos previstos nos n.ºs 2 a 6 do
artigo 62.º e nas alíneas
b) e
d) do n.º 2 do artigo
47.º, e os seguintes requisitos cumulativos:
a)
Seja imprescindível o recrutamento,
tendo em vista assegurar o cumprimento das obrigações de prestação de serviço
público legalmente estabelecidas e ponderada a carência dos recursos humanos no
setor de atividade a que aquele se destina, bem como a evolução global dos
recursos humanos na autarquia em causa;
b)
Seja demonstrado que os encargos com os
recrutamentos em causa estão previstos nos orçamentos dos serviços a que
respeitam.
3 -
A
homologação da lista de classificação final deve ocorrer no prazo de seis meses,
a contar da data da deliberação de autorização prevista no número anterior, sem
prejuízo da respetiva renovação, desde que devidamente fundamentada.
4 -
São
nulas as contratações e as nomeações de trabalhadores efetuadas em violação do
disposto nos números anteriores, sendo aplicável, com as devidas adaptações, o
disposto nos n.ºs 5 a 7 do artigo 47.º, havendo lugar a
redução nas transferências do Orçamento do Estado para a autarquia em causa de
montante idêntico ao despendido com tais contratações ou nomeações, ao abrigo do
disposto no n.º 3 do artigo 92.º da lei de enquadramento orçamental, aprovada
pela Lei n.º 91/2001, de 20 de agosto.
5 -
O
disposto no presente artigo não prejudica o disposto no artigo seguinte, que
constitui norma especial para autarquias locais abrangidas pelo respetivo âmbito
de aplicação.
6 -
O
disposto no presente artigo é diretamente aplicável às autarquias locais das
regiões autónomas.
7 -
Até ao
final do mês seguinte ao do termo de cada trimestre, as autarquias locais
informam a
Direção-Geral das Autarquias Locais (DGAL)
do número de trabalhadores recrutados
nos termos do presente artigo.
8 -
O
disposto no presente artigo tem caráter excecional e prevalece sobre todas as
disposições legais, gerais ou especiais, contrárias.
9 -
O
disposto no presente artigo aplica-se, como medida de estabilidade orçamental,
nos termos e para os efeitos do disposto no n.º 1 do artigo 3.º, no n.º 1 do
artigo 4.º e no n.º 1 do artigo 11.º da Lei n.º 73/2013, de 3 setembro,
conjugados com o disposto no artigo 86.º da lei de enquadramento orçamental,
aprovada pela Lei n.º 91/2001, de 20 de agosto.
Recrutamento de trabalhadores nas autarquias locais
em situação de saneamento ou de rutura
1 -
Sem
prejuízo do disposto no artigo 84.º da Lei n.º 73/2013, de 3 de setembro, as
autarquias locais cuja dívida total ultrapasse o limite previsto no
artigo 52.º
da referida lei, não podem proceder à abertura de procedimentos concursais com
vista à constituição de vínculos de emprego público por tempo indeterminado ou a
termo, para carreira geral ou especial e carreiras que ainda não tenham sido
objeto de extinção, de revisão ou de decisão de subsistência, destinados a
candidatos que não possuam um vínculo de emprego público por tempo indeterminado
previamente constituído.
2 -
Em
situações excecionais, devidamente fundamentadas, os membros do Governo
responsáveis pelas áreas das finanças e da administração local podem autorizar a
abertura de procedimentos concursais a que se refere o número anterior, fixando,
caso a caso, o número máximo de trabalhadores a recrutar, desde que se
verifiquem cumulativamente os requisitos enunciados nas alíneas
b) e
d) do n.º
2 do artigo 47.º e os seguintes requisitos:
a)
Seja imprescindível o recrutamento,
tendo em vista assegurar o cumprimento das obrigações de prestação de serviço
público legalmente estabelecidas e ponderada a carência dos recursos humanos no
setor de atividade a que aquele se destina, bem como a sua evolução global na
autarquia em causa;
b)
Seja demonstrado que os encargos com os
recrutamentos em causa estão previstos nos orçamentos dos serviços a que
respeitam.
3 -
Para
efeitos do disposto no n.º 1, nos casos em que haja lugar à aprovação de um
plano de ajustamento municipal, nos termos previstos na Lei n.º 53/2014, de 25
de agosto, o referido plano deve observar o disposto no número anterior em
matéria de contratação de pessoal.
4 -
Para
efeitos do disposto nos n.ºs 2 e 3, os órgãos autárquicos com competência em
matéria de autorização dos contratos aí referidos enviam aos membros do Governo
responsáveis pelas áreas das finanças e da administração local a demonstração de
que os encargos com os recrutamentos em causa estão previstos nos orçamentos dos
serviços a que respeitam.
5 -
São
nulas as contratações e as nomeações de trabalhadores efetuadas em violação do
disposto nos números anteriores, sendo aplicável, com as devidas adaptações, o
disposto nos n.ºs 5 a 7 do artigo 47.º
6 -
As
necessidades de recrutamento excecional de pessoal resultantes do exercício de
atividades advenientes da transferência de competências da administração central
para a administração local no domínio da educação não estão sujeitas ao regime
constante do presente artigo, na parte relativa à alínea
b) do n.º
2 do artigo 47.º e ao número anterior.
7 -
O
disposto no presente artigo tem caráter excecional e prevalece sobre todas as
disposições legais, gerais ou especiais, contrárias.
Reporte relativo a
trabalhadores das autarquias locais
1 -
No final de cada trimestre, as autarquias
locais prestam à DGAL informação detalhada acerca da evolução do cumprimento dos
objetivos consagrados nos artigos 62.º e 63.º
2 -
A violação do dever de informação previsto no
número anterior até ao final do 3.º trimestre é equiparada, para todos os
efeitos legais, ao incumprimento dos objetivos previstos nos
artigos 62.º e 63.º
Controlo do recrutamento de trabalhadores nas
administrações regionais
1 -
O
disposto no artigo 47.º aplica-se, como medida de
estabilidade orçamental, nos termos e para os efeitos do disposto nos
artigos
8.º e 11.º da Lei Orgânica n.º 2/2013, de 2 de setembro, imediata e diretamente
aos órgãos e serviços das administrações regionais.
2 -
Os
governos regionais zelam pela aplicação dos princípios e procedimentos
mencionados nos números seguintes, ao abrigo de memorandos de entendimento
celebrados e ou a celebrar com o Governo da República, nos quais se quantifiquem
os objetivos a alcançar para garantir a estabilidade orçamental.
3 -
Para
efeitos da emissão da autorização prevista no n.º 2 do artigo
47.º, os dirigentes máximos dos órgãos e serviços das administrações
regionais enviam ao competente membro do Governo Regional os elementos
comprovativos da verificação cumulativa dos requisitos previstos naquele artigo,
com as devidas adaptações.
4 -
Os
governos regionais remetem trimestralmente ao membro do Governo da República
responsável pela área das finanças informação sobre o número e despesa com
recrutamento de trabalhadores, a qualquer título, bem como a identificação das
autorizações de recrutamento concedidas ao abrigo do disposto no número
anterior, sem prejuízo do disposto na alínea
d) do n.º
2 do artigo 47.º
5 -
Em caso
de incumprimento do disposto no número anterior, é aplicável o disposto nos n.ºs
2 a 4 do artigo 22.º da Lei Orgânica n.º 2/2013, de 2 de setembro.
Admissões de pessoal militar, militarizado e com
funções policiais, de segurança ou equiparado
Carecem de parecer prévio favorável do membro do Governo responsável pela área
das finanças e, consoante os casos, do Primeiro-Ministro e dos membros do
Governo responsáveis pelas áreas da defesa nacional, da administração interna e
da justiça:
a)
As decisões relativas à admissão de
pessoal no SIRP;
b)
As decisões relativas à admissão de
pessoal para o ingresso nas diversas categorias dos quadros permanentes das
Forças Armadas, previsto no n.º 2 do artigo 195.º do Estatuto dos Militares das
Forças Armadas, aprovado pelo Decreto-Lei n.º 236/99, de 25 de junho;
c)
A abertura de concursos para admissão de
pessoal em regime de contrato, regime de contrato especial e de voluntariado nas
Forças Armadas;
d)
As decisões relativas à admissão do
pessoal militarizado ou equiparado e pessoal com funções policiais e de
segurança ou equiparado, incluindo o pessoal do corpo da Guarda Prisional;
e)
As decisões relativas à admissão de
militares da GNR e do pessoal com funções policiais da PSP.
Quantitativos de militares em regime de contrato,
regime de contrato especial e de voluntariado
1 -
O
quantitativo máximo de militares em regime de contrato, regime de contrato
especial e regime de voluntariado nas Forças Armadas, para o ano de 2015, é de
16 000 militares.
2 -
O
quantitativo referido no número anterior inclui os militares em regime de
contrato, regime de contrato especial e regime de voluntariado a frequentar
cursos de formação para ingresso nos quadros permanentes e não contabiliza os
casos especiais previstos no artigo 301.º do Estatuto dos Militares das Forças
Armadas, aprovado pelo Decreto-Lei n.º 236/99, de 25 de junho.
3 -
A
distribuição dos quantitativos dos ramos pelas diferentes categorias é fixada
por portaria do membro do Governo responsável pela área da defesa nacional.
Prestação de informação sobre efetivos militares
1 -
Para os
efeitos do disposto nos artigos 68.º e 69.º, os ramos das
Forças Armadas disponibilizam, em instrumento de recolha de informação acessível
na Direção-Geral de Pessoal e Recrutamento Militar (DGPRM), os seguintes dados:
a)
Números totais de vagas autorizadas na
estrutura orgânica dos ramos, por categoria, posto e quadro especial;
b)
Número de militares, por categoria,
posto e quadro especial, a ocupar vagas na estrutura orgânica dos ramos;
c)
Número de militares na situação de
supranumerário, por categoria, posto e quadro especial, com a indicação dos
motivos e da data da colocação nessa situação;
d)
Número de militares em funções noutras
entidades ou organizações, sem ocupação de vaga nos quadros especiais da
estrutura orgânica dos ramos, por categoria, posto e quadro especial, com a
indicação da entidade e ou funções em causa, da data de início dessa situação e
da data provável do respetivo termo, bem como das disposições legais ao abrigo
das quais foi autorizado o exercício de tais funções;
e)
Números totais de promoções efetuadas,
por categoria, posto e quadro especial, com a identificação do ato que as
determinou, da data de produção de efeitos e da vaga a ocupar no novo posto, se
for o caso;
f)
Número de militares em regime de
contrato, regime de contrato especial e regime de voluntariado, por categoria e
posto, em funções na estrutura orgânica dos ramos e em outras entidades, com
indicação das datas de início e do termo previsível do contrato.
2 -
A
informação a que se refere o número anterior é prestada trimestralmente, até ao
dia 15 do mês seguinte ao termo de cada trimestre.
3 -
Os
termos e a periodicidade da prestação de informação a que se referem os números
anteriores podem ser alterados por despacho dos membros do Governo responsáveis
pelas áreas das finanças e da defesa nacional.
4 -
Sem
prejuízo da responsabilização nos termos gerais, o incumprimento do disposto nos
números anteriores determina a não tramitação de quaisquer processos relativos a
pessoal militar que dependam de parecer dos membros do Governo responsáveis
pelas áreas das finanças e da defesa nacional que lhes sejam dirigidos pelos
ramos das Forças Armadas.
5 -
A DGPRM
disponibiliza a informação prevista no n.º 1 à DGO e à DGAEP.
6 -
O
disposto no presente artigo é também aplicável, com as necessárias adaptações, à
GNR, devendo a informação a que se refere o n.º 1 ser disponibilizada em
instrumento de recolha a definir por despacho dos membros do Governo
responsáveis pelas áreas das finanças e da administração interna.
Disposições aplicáveis aos trabalhadores do Serviço
Nacional de Saúde
Aplicação de regimes laborais especiais na saúde
1 -
Durante
o ano de 2015, os níveis retributivos, incluindo suplementos remuneratórios, dos
trabalhadores com contrato de trabalho no âmbito dos estabelecimentos ou
serviços do SNS com a natureza de entidade pública empresarial, celebrados após
1 de janeiro de 2015, não podem ser superiores aos dos correspondentes
trabalhadores com contrato de trabalho em funções públicas inseridos em
carreiras gerais ou especiais, sem prejuízo do disposto no n.º 3.
2 -
O
disposto no número anterior é igualmente aplicável aos acréscimos remuneratórios
devidos pela realização de trabalho noturno, trabalho em descanso semanal
obrigatório e complementar e feriados.
3 -
A
celebração de contratos de trabalho que não respeitem os níveis retributivos
referidos no n.º 1 carece de autorização dos membros do Governo responsáveis
pelas áreas das finanças e da saúde.
4 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas, especiais ou excecionais, em contrário e sobre instrumentos de
regulamentação coletiva de trabalho e contratos de trabalho, não podendo ser
afastado ou modificado pelos mesmos, e abrange todos os suplementos
remuneratórios.
Alteração ao Estatuto do Serviço Nacional de Saúde
1 -
O
artigo
22.º-A do Estatuto do SNS, aprovado pelo Decreto-Lei n.º 11/93, de 15 de
janeiro, passa a ter a seguinte redação:
«Artigo 22.º-A
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
Em situações de manifesta carência, suscetíveis de
poderem comprometer a regular prestação de cuidados de saúde, podem as
administrações regionais de saúde utilizar a mobilidade prevista nos termos dos
números anteriores de um trabalhador de e para órgão ou serviço distintos, desde
que, ambos, situados na respetiva jurisdição territorial.
8 -
[Anterior
n.º 7].»
2 -
É aditado ao Estatuto do SNS, aprovado pelo
Decreto-Lei n.º 11/93, de 15 de janeiro, o artigo 22.º-D, com a seguinte
redação:
«Artigo
22.º-D
Incentivos
à mobilidade geográfica em zonas carenciadas
1 -
Aos trabalhadores médicos com contrato de trabalho
por tempo indeterminado, ou a contratar, mediante vínculo de emprego público ou
privado, com serviço ou estabelecimento integrado no Serviço Nacional de Saúde
situado em zona geográfica qualificada, por despacho dos membros dos membros do
Governo responsáveis pelas áreas das finanças, da Administração Pública e da
saúde, como zona carenciada, podem ser atribuídos incentivos, com a natureza de
suplemento remuneratório ou de carácter não pecuniário.
2 -
Os termos e condições de atribuição dos incentivos
referidos no número anterior, são fixados por decreto-lei.»
Alteração de regimes de trabalho no âmbito do
Serviço Nacional de Saúde
1 -
Durante
o ano de 2015, a tabela a que se refere o n.º 2 do
artigo 1.º do Decreto-Lei
n.º 62/79, de 30 de março, alterado pelas Leis n.ºs 66-B/2012, de 31 de
dezembro, e 83‑C/2013, de 31 de dezembro, passa a ser a seguinte, aplicando-se a
mesma a todos os profissionais de saúde no âmbito do SNS, independentemente da
natureza jurídica do vínculo de emprego:
(a)
O valor R corresponde ao valor
hora calculado para a hora de trabalho normal diurno em dias úteis, com base nos
termos legais, e apenas para efeitos do cálculo dos suplementos.
2 -
O regime
previsto no número anterior tem natureza imperativa, prevalecendo sobre
quaisquer outras normas, especiais ou excecionais, em contrário e sobre
instrumentos de regulamentação coletiva de trabalho e contratos de trabalho, não
podendo ser afastado ou modificado pelos mesmos.
Aquisição de serviços
Contratos de aquisição de serviços
1 -
O
disposto no n.º 1 do artigo 2.º da Lei n.º 75/2014, de 12 de setembro, é
aplicável aos valores pagos por contratos de aquisição de serviços que, em 2015,
venham a renovar-se ou a celebrar-se com idêntico objeto e ou contraparte de
contrato vigente em 2014.
2 -
Para
efeitos da aplicação da redução a que se refere o número anterior é considerado
o valor total agregado dos contratos sempre que, em 2015, a mesma contraparte
preste mais do que um serviço ao mesmo adquirente.
3 -
O
disposto nos números anteriores aplica-se a contratos celebrados por:
a)
Órgãos, serviços e entidades previstos
no artigo 1.º da Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à
Lei n.º 35/2014, de 20 de junho, e pelo Decreto-Lei n.º 47/2013, de 5 de abril,
alterado pela Lei n.º 66/2013, de 27 de agosto, incluindo institutos de regime
especial e pessoas coletivas de direito público, ainda que dotadas de autonomia
ou de independência decorrente da sua integração nas áreas de regulação,
supervisão ou controlo;
b)
Entidades públicas empresariais,
empresas públicas de capital exclusiva ou maioritariamente público e entidades
do setor empresarial local e regional;
c)
Fundações públicas, de direito público e
de direito privado, e outros estabelecimentos públicos não abrangidos pelas
alíneas anteriores;
d)
Gabinetes previstos na alínea
l) do n.º
9 do artigo 2.º da Lei n.º 75/2014, de 12 de setembro.
4 -
Para
efeitos da aplicação da redução a que se refere o n.º 1 é considerado o valor
total do contrato de aquisição de serviços, exceto no caso das avenças previstas
na alínea b) do n.º 2 do
artigo 10.º
da Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à Lei n.º
35/2014, de 20 de junho, em que a redução incide sobre o valor a pagar
mensalmente.
5 -
Carece
de parecer prévio vinculativo do membro do Governo responsável pela área das
finanças, exceto no caso das instituições do ensino superior e do Camões, I.P.,
nos termos e segundo a tramitação a regular por portaria do referido membro do
Governo, a celebração ou a renovação de contratos de aquisição de serviços por
órgãos e serviços abrangidos pelo âmbito de aplicação da
Lei Geral do Trabalho
em Funções Públicas, aprovada em anexo à Lei n.º 35/2014, de 20 de junho, e pelo
Decreto-Lei n.º 47/2013, de 5 de abril, alterado pela Lei n.º 66/2013, de 27 de
agosto, independentemente da natureza da contraparte, designadamente no que
respeita a:
a)
Contratos de prestação de serviços nas
modalidades de tarefa e de avença;
b)
Contratos de aquisição de serviços cujo
objeto seja a consultadoria técnica.
6 -
O
parecer previsto no número anterior depende da:
a)
Verificação do disposto no n.º 2 do
artigo 32.º da Lei Geral do Trabalho em Funções Públicas, aprovada em anexo à
Lei n.º 35/2014, de 20 de junho, e no Decreto-Lei n.º 47/2013, de 5 de abril,
alterado pela Lei n.º 66/2013, de 27 de agosto, e da inexistência de pessoal em
situação de requalificação apto para o desempenho das funções subjacentes à
contratação em causa, cujo procedimento é definido por portaria prevista nos
termos do diploma que institui e regula o sistema de requalificação de
trabalhadores em funções públicas;
b)
Declaração de cabimento orçamental
emitida pelo órgão, serviço ou entidade requerente;
c)
Verificação do cumprimento do disposto
no n.º 1.
7 -
A
verificação do disposto na 2.ª parte da alínea
a) do
número anterior pode ser oficiosamente apreciada em qualquer fase do
procedimento e determina a convolação do pedido no procedimento de mobilidade
aplicável.
8 -
Não
estão sujeitas ao disposto nos n.ºs 1 e 5:
a)
A celebração ou a renovação de contratos
de aquisição de serviços essenciais previstos no n.º 2 do
artigo 1.º da Lei n.º
23/96, de 26 de julho, alterada pelas Leis n.ºs 12/2008, de 26 de fevereiro,
24/2008, de 2 de junho, 6/2011, de 10 de março, 44/2011, de 22 de junho, e
10/2013, de 28 de janeiro, ou de outros contratos mistos cujo tipo contratual
preponderante não seja o da aquisição de serviços ou em que o serviço assuma um
caráter acessório da disponibilização de um bem;
b)
A celebração ou a renovação de contratos
de aquisição de serviços por órgãos ou serviços adjudicantes ao abrigo de
acordo-quadro;
c)
A celebração ou a renovação de contratos
de aquisição de serviços entre si por órgãos ou serviços abrangidos pelo âmbito
de aplicação do n.º 1;
d)
As renovações de contratos de aquisição
de serviços, nos casos em que tal seja permitido, quando os contratos tenham
sido celebrados ao abrigo de concurso público em que o critério de adjudicação
tenha sido o do mais baixo preço.
e)
A celebração ou a renovação de contratos de aquisição de serviços no âmbito da
Estrutura de Missão para a Presidência Portuguesa do G19, criada pela
Resolução
do Conselho de Ministros n.º 36/2014, de 5 de junho.
9 -
Não está sujeita ao disposto no n.º 1 e
na alínea
c) do n.º 6 a renovação, em 2015, de
contratos de aquisição de serviços cuja celebração ou renovação anterior já
tenha sido objeto da redução prevista na mesma disposição legal e obtido parecer
favorável ou registo de comunicação.
10 -
Não está
sujeita ao disposto no n.º 1 e na alínea c) do n.º 6 a celebração, em 2015, de contratos de aquisição de
serviços cuja celebração já tenha sido objeto de duas reduções, previstas na
mesma disposição legal e obtido, nos mesmos anos, pareceres favoráveis ou
registos de comunicação, desde que a quantidade a contratar e o valor a pagar
não sejam superiores ao da última redução.
11 -
O
disposto no n.º 3 do artigo 32.º da Lei Geral do Trabalho em Funções Públicas,
aprovada em anexo à Lei n.º 35/2014, de 20 de junho, e no
Decreto-Lei n.º
47/2013, de 5 de abril, alterado pela Lei n.º 66/2013, de 27 de agosto, e no n.º
2 do artigo 6.º do Decreto-Lei n.º 209/2009, de 3 de setembro, alterado pelas
Leis n.ºs 3-B/2010, de 28 de abril, 66/2012, de 31 de dezembro, e 80/2013, de 28
de novembro, aplica-se aos contratos previstos no presente artigo.
12 -
Nas
autarquias locais, o parecer previsto no n.º 5 é da competência do órgão
executivo e depende da verificação dos requisitos previstos nas alíneas
a) e
c) do n.º
6, bem como da alínea
b) do
mesmo número, com as devidas adaptações, sendo os seus termos e tramitação
regulados pela portaria referida no n.º 1 do artigo 6.º do Decreto-Lei
n.º 209/2009, de 3 de setembro, alterado pelas Leis n.ºs 3-B/2010, de 28 de
abril, 66/2012, de 31 de dezembro, e 80/2013, de 28 de novembro.
13 -
A
aplicação à Assembleia da República dos princípios consignados nos números
anteriores processa-se por despacho do Presidente da Assembleia da República,
precedido de parecer do conselho de administração.
14 -
Com
exceção dos contratos de prestação de serviços nas modalidades de tarefa e de
avença, estão excecionados do parecer prévio previsto no n.º 5, a celebração e
ou as renovações de contratos de aquisição de serviços até ao montante de € 5
000.
15 -
As
aquisições destinadas aos serviços periféricos externos do Ministério dos
Negócios Estrangeiros, incluindo os serviços da Agência para o Investimento e
Comércio Externo de Portugal, E.P.E. (AICEP, E.P.E) e do Turismo de Portugal,
I.P., que operem na dependência funcional dos chefes de missão diplomática,
ficam excecionadas da aplicação do disposto no n.º 1, devendo a redução dos
contratos de aquisição de bens e serviços incidir sobre a globalidade da
despesa, e no n.º 5.
16 -
Não está
sujeita ao disposto no n.º 5 a aquisição de bens e serviços necessários à
atividade operacional das Forças Armadas e das forças e serviços de segurança, e
os contratos de prestação de serviços necessários às atividades estritamente
operacionais das unidades militares, bem como os necessários ao cumprimento do
regime previsto no Decreto-Lei n.º 43/76, de 20 de janeiro, no
Decreto-Lei n.º
314/90, de 13 de outubro, alterado pelos Decretos-Leis n.ºs 146/92, de 21 de
julho, e 248/98, de 11 de agosto, e no
Decreto-Lei n.º 250/99, de 7 de julho.
17 -
Nas
atividades de investigação criminal e serviços de estrangeiros e fronteiras e do
sistema penal, ficam as aquisições de serviços de tradução e de intérpretes e
perícias, naquele âmbito, excecionadas da aplicação do disposto no n.º 5.
18 -
O IGFSS,
I.P., fica excecionado da aplicação do disposto no n.º 5 para procedimentos que
tenham por objeto a celebração de contratos para a aquisição de serviços
financeiros diretamente relacionados com o pagamento de prestações sociais e de
cobrança de receitas da segurança social, do
Fundo de Compensação do Trabalho
(FCT) e do Fundo de Garantia de Compensação do Trabalho (FGCT).
19 -
Sempre
que os contratos de aquisição de serviços estejam sujeitos a autorização para
assunção de encargos plurianuais deve o requerente juntar a autorização obtida
na instrução do pedido de parecer referido no n.º 5.
20 -
O
cumprimento das regras previstas no Decreto-Lei n.º 107/2012, de 18 de maio,
alterado pela Lei n.º 83-C/2013, de 31 de dezembro, exceto nos casos previstos
na alínea a) do n.º 5 do presente
artigo em que se imponha a verificação do disposto na alínea
a) do n.º 6, dispensa o parecer
previsto no n.º 5, sendo a verificação do disposto nas alíneas
b) e c) do n.º 6 feita no
âmbito daquele regime.
21 -
São
nulos os contratos de aquisição de serviços celebrados ou renovados em violação
do disposto no presente artigo.
Aquisição de
serviços a empresas de consultadoria
O
Governo fica autorizado a contratar empresas de consultadoria técnica ou estudos
de consultadoria jurídica para projetos ou sistemas de informação somente nos
casos em que fundamentadamente não exista capacidade de recursos humanos nos
serviços para os realizar.
Disposições
específicas na aquisição de serviços de mediação imobiliária
1 -
No
corrente ano económico, o IGFSS, I.P., a DGTF, bem como os restantes organismos
públicos com personalidade jurídica, dotados ou não de autonomia financeira, que
não tenham a natureza, a forma e a designação de empresa, fundação ou associação
pública, podem celebrar, com recurso a procedimentos por negociação ou ajuste
direto, com consulta obrigatória a pelo menos três entidades, até aos limiares
comunitários, contratos para a aquisição de serviços de mediação imobiliária,
para as vertentes de alienação e arrendamento, relativos ao seu património
imobiliário não afeto ao regime de habitação social e que permitam, em termos
globais, o aumento de receita ou a diminuição de despesa pública.
2 -
As
entidades referidas no n.º 1 enviam trimestralmente para o Ministério das
Finanças, através do endereço eletrónico
contratacaoservicos@mf.gov.pt, a
informação relativa ao grau de execução dos contratos realizados.
3 -
A
contratação de outras situações excepcionais, relativas a imóveis do IGFSS,
I.P., susceptíveis de serem enquadradas nos termos dos n.º 1, carece de
autorização prévia do membro do Governo responsável pela área da segurança
social, a qual pode ser delegada no conselho diretivo do IGFSS, I.P.
Proteção social e aposentação ou reforma
Complementos de pensão
1 -
Nas
empresas do setor público empresarial que tenham apresentado resultados líquidos
negativos nos três últimos exercícios apurados à data de entrada em vigor da
presente lei, apenas é permitido o pagamento de complementos às pensões
atribuídas pelo Sistema Previdencial da Segurança Social, pela CGA, I.P., ou por
outro sistema de proteção social, nos casos em que aqueles complementos sejam
integralmente financiados pelas contribuições ou quotizações dos trabalhadores,
através de fundos especiais ou outros regimes complementares, nos termos da
legislação aplicável.
2 -
O
disposto no número anterior aplica-se ao pagamento de complementos de pensão aos
trabalhadores no ativo e aos antigos trabalhadores aposentados, reformados e
demais pensionistas.
3 -
O
pagamento de complementos de pensão pelas empresas a que se refere o n.º 1, fora
das condições estabelecidas nos números anteriores, encontra-se suspenso.
4 -
Excetua-se do disposto nos números anteriores o pagamento de complementos de
pensão pelas empresas que já os realizavam em 31 de dezembro de 2014, nos casos
em que a soma das pensões auferidas pelo respetivo beneficiário do Sistema
Previdencial da Segurança Social, da CGA, I.P., e de outros sistemas de proteção
social seja igual ou inferior a € 600 mensais.
5 -
Nos
casos a que se refere o número anterior, o valor mensal do complemento de pensão
encontra-se limitado ao valor mensal de complemento de pensão pago a 31 de
dezembro de 2014 e à diferença entre os € 600 mensais e a soma das pensões
mensais auferidas pelo respetivo beneficiário do Sistema Previdencial da
Segurança Social, da CGA, I.P., e de outros sistemas de proteção social.
6 -
O
pagamento de complementos de pensão é retomado num contexto de reposição do
equilíbrio financeiro das empresas do setor público empresarial, após a
verificação de três anos consecutivos de resultados líquidos positivos.
7 -
O regime
fixado no presente artigo tem natureza imperativa, enquanto se verificarem as
condições nele estabelecidas, prevalecendo sobre contratos de trabalho ou
instrumentos de regulação coletiva de trabalho e quaisquer outras normas legais,
especiais ou excecionais, em contrário, não podendo ser afastado ou modificado
pelas mesmas.
Contribuição extraordinária de solidariedade
1 -
As
pensões, subvenções e outras prestações pecuniárias de idêntica natureza, pagas
a um único titular, são sujeitas a uma CES, nos seguintes termos:
a)
15 % sobre o montante que exceda 11
vezes o valor do indexante dos apoios sociais (IAS), mas que
não ultrapasse 17 vezes aquele valor;
b)
40 % sobre o montante que ultrapasse 17
vezes o valor do IAS.
2 -
O
disposto nos números anteriores abrange, além das pensões, todas as prestações
pecuniárias vitalícias devidas a qualquer título a aposentados, reformados,
pré-aposentados ou equiparados que não estejam expressamente excluídas por
disposição legal, incluindo as atribuídas no âmbito de regimes complementares,
independentemente:
a)
Da designação das mesmas, nomeadamente
pensões, subvenções, subsídios, rendas, seguros, indemnizações por cessação de
atividade, prestações atribuídas no âmbito de fundos coletivos de reforma ou
outras, e da forma que revistam, designadamente pensões de reforma de regimes
profissionais complementares;
b)
Da natureza pública, privada,
cooperativa ou outra e do grau de independência ou autonomia da entidade
processadora, nomeadamente as suportadas por institutos públicos, entidades
reguladoras, de supervisão ou controlo, empresas públicas, de âmbito nacional,
regional ou municipal, caixas de previdência de ordens profissionais e por
pessoas coletivas de direito privado ou cooperativo, designadamente:
i)
Centro Nacional de Pensões (CNP), no
quadro do regime geral de segurança social;
ii)
CGA, I.P., com exceção das pensões e
subvenções automaticamente atualizadas por indexação à remuneração de
trabalhadores no ativo, que ficam sujeitas às medidas previstas na presente lei
para essas remunerações;
iii)
Caixa de
Previdência dos Advogados e Solicitadores (CPAS);
iv)
Instituições de crédito, através dos
respetivos fundos de pensões, por força do regime de segurança social
substitutivo constante de instrumento de regulamentação coletiva de trabalho
vigente no setor bancário;
v)
Companhias de seguros e entidades
gestoras de fundos de pensões;
c)
Da natureza pública, privada ou outra da
entidade patronal ao serviço da qual efetuaram os respetivos descontos ou
contribuições ou de estes descontos ou contribuições resultarem de atividade por
conta própria, bem como de serem obrigatórios ou facultativos;
d)
Do tipo de regime, legal, convencional
ou contratual, subjacente à sua atribuição e da proteção conferida, de base ou
complementar.
3 -
O
disposto nos números anteriores não é aplicável ao reembolso de capital e
respetivo rendimento, quer adotem a forma de pensão ou prestação pecuniária
vitalícia ou a de resgate, de produto de poupança individual facultativa
subscrito e financiado em exclusivo por pessoa singular.
4 -
Para
efeitos de aplicação do disposto nos n.ºs 1 e 2, considera-se a soma de todas as
prestações percebidas pelo mesmo titular, independentemente do ato, facto ou
fundamento subjacente à sua concessão.
5 -
Nos
casos em que, da aplicação do disposto no presente artigo, resulte uma prestação
mensal total ilíquida inferior a 11 IAS, o valor da CES
devida é apenas o necessário para assegurar a perceção do referido valor.
6 -
Na
determinação da taxa da CES, o 14.º mês ou equivalente e o subsídio de Natal são
considerados mensalidades autónomas.
7 -
A CES
reverte a favor do IGFSS, I.P., no caso das pensões atribuídas pelo sistema de
segurança social e pela CPAS, e a favor da CGA, I.P., nas restantes situações,
competindo às entidades processadoras proceder à dedução e entrega da
contribuição até ao dia 15 do mês seguinte àquele em que sejam devidas as
prestações em causa.
8 -
Todas as
entidades abrangidas pelo n.º 2 são obrigadas a comunicar à CGA, I.P., até ao
dia 20 de cada mês, os montantes abonados por beneficiário nesse mês,
independentemente de os mesmos atingirem ou não, isoladamente, o valor mínimo de
incidência da CES.
9 -
O
incumprimento pontual do dever de comunicação estabelecido no número anterior
constitui o dirigente máximo da entidade pessoal e solidariamente responsável,
juntamente com o beneficiário, pela entrega à CGA, I.P., e ao CNP da CES que
estas instituições deixem de receber e pelo reembolso às entidades processadoras
de prestações sujeitas a incidência daquela contribuição das importâncias por
estas indevidamente abonadas em consequência daquela omissão.
10 -
As
percentagens constantes do n.º 1 devem ser reduzidas em 50 % em 2016 e
eliminadas em 2017.
11 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas, especiais ou excecionais, de base legal, convencional ou
contratual, em contrário e sobre instrumentos de regulamentação coletiva de
trabalho e contratos de trabalho, não podendo ser afastado ou modificado pelos
mesmos, com exceção das prestações indemnizatórias correspondentes, atribuídas
aos deficientes militares abrangidos, respetivamente, pelo Decreto-Lei n.º
43/76, de 20 de janeiro, pelo Decreto-Lei n.º 314/90, de 13 de outubro, alterado
pelos Decretos-Leis n.ºs 146/92, de 21 de julho, e 248/98, de 11 de agosto, e
pelo Decreto-Lei n.º 250/99, de 7 de julho, bem como das pensões indemnizatórias
auferidas pelos deficientes militares ao abrigo do Estatuto da Aposentação,
aprovado pelo Decreto-Lei n.º 498/72, de 9 de dezembro, das pensões de preço de
sangue auferidas ao abrigo do Decreto-Lei n.º 466/99, de 6 de novembro, alterado
pelo Decreto-Lei n.º 161/2001, de 22 de maio, e da transmissibilidade de pensão
dos deficientes militares ao cônjuge sobrevivo ou membro sobrevivo de união de
facto, que segue o regime das pensões de sobrevivência auferidas ao abrigo do
artigo 8.º do Decreto-Lei n.º 240/98, de 7 de agosto.
Subvenções mensais vitalícias
1 -
O valor
das subvenções mensais vitalícias atribuídas a ex-titulares de cargos políticos
e das respetivas subvenções de sobrevivência, em pagamento e a atribuir, fica
dependente de condição de recursos, nos termos do regime de acesso a prestações
sociais não contributivas previsto no Decreto-Lei n.º 70/2010, de 16 de junho,
alterado pela Lei n.º 15/2011, de 3 de maio, e pelos Decretos-Leis n.ºs
113/2011, de 29 de novembro, e 133/2012, de 27 de junho, com as especificidades
previstas no presente artigo.
2 -
Em função do valor do rendimento mensal médio do beneficiário e do seu agregado
familiar no ano a que respeita a subvenção, esta prestação, com efeitos a partir
do dia 1 de janeiro do ano seguinte:
a)
É suspensa se o beneficiário tiver um
rendimento mensal médio, excluindo a subvenção, superior a € 2000;
b)
Fica limitada à diferença entre o valor
de referência de € 2000 e o rendimento mensal médio, excluindo a subvenção, nas
restantes situações.
3 -
O
beneficiário da subvenção deve entregar à entidade processadora daquela
prestação, até ao dia
31 de maio
de cada ano, a declaração do imposto sobre o rendimento de pessoas singulares
relativa ao ano anterior ou certidão comprovativa de que, nesse ano, não foram
declarados rendimentos.
4 -
O não cumprimento do disposto no número anterior determina a imediata suspensão
do pagamento da subvenção, que apenas volta a ser devida a partir do dia 1 do
mês seguinte ao da entrega dos documentos nele referidos.
5 -
O beneficiário da subvenção pode requerer à entidade processadora daquela
prestação a antecipação provisória da produção de efeitos do regime estabelecido
no presente artigo para o próprio ano.
6 -
O pedido previsto no número anterior, devidamente instruído com prova do
rendimento mensal atual dos membros do agregado familiar do beneficiário, produz
efeitos entre o mês seguinte àquele em que seja recebido e o mês de maio do ano
subsequente.
7 -
Nos casos em que seja exercido o direito de antecipação previsto nos números
anteriores, a entidade processadora procede, no mês de junho do ano seguinte,
com base na declaração prevista no n.º 3, ao apuramento definitivo dos valores
devidos, creditando ou exigindo ao beneficiário o pagamento da diferença,
consoante os casos, no mês imediato.
8 -
O recebimento de subvenções em violação do disposto nos números anteriores
implica a obrigatoriedade de reposição das quantias indevidamente recebidas, as
quais são deduzidas no quantitativo das subvenções a abonar posteriormente nesse
ano, se às mesmas houver lugar.
9 -
O disposto nos números anteriores abrange todas as subvenções mensais vitalícias
e respetivas subvenções de sobrevivência, independentemente do cargo político
considerado na sua atribuição, com a única exceção das previstas na
Lei n.º
26/84, de 31 de julho, alterada pelas Leis n.ºs 102/88, de 25 de agosto, e
28/2008, de 3 de julho.
Alteração ao Decreto-Lei n.º 498/72, de 9 de dezembro
Os artigos 6.º-A e 37.º-A do
Estatuto da Aposentação, aprovado pelo Decreto-Lei n.º 498/72, de 9 de dezembro,
passam a ter a seguinte redação:
«Artigo 6.º-A
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
A taxa contributiva prevista no
n.º 1 dos estabelecimentos de ensino superior privado e cooperativo e não
superior particular e cooperativo cujo pessoal se encontra inscrito no regime
geral da segurança social para outras eventualidades não cobertas pela Caixa
Geral de Aposentações, I.P., é deduzida à suportada por aquelas entidades, como
empregadores no âmbito do regime geral.
6 -
[Revogado].
Artigo 37.º-A
[…]
1 -
[…].
2 -
[…].
3 -
A taxa global de redução é o produto
do número de meses de antecipação em relação à idade normal de acesso à pensão
de velhice que sucessivamente estiver estabelecida no sistema previdencial do
regime geral de segurança social pela taxa mensal de 0,5 %.
4 -
[…].»
Alteração à Lei n.º 52/2007, de 31 de agosto
O artigo 5.º da Lei n.º 52/2007,
de 31 de agosto, alterada pela Lei n.º 11/2008, de 20 de fevereiro, passa a ter
a seguinte redação:
«Artigo 5.º
[…]
1 -
A pensão
de aposentação atribuída a subscritores da Caixa Geral de Aposentações, I.P.,
que reúnam as condições de aposentação ordinária estabelecidas no
artigo 3.º-A
da Lei n.º 60/2005, de 29 de dezembro, é calculada nos termos gerais e
bonificada pela aplicação do fator definido no número seguinte.
2 -
[…].
3 -
A taxa global de bonificação é o
produto da taxa de bonificação mensal referida no anexo III à presente lei, em
função do tempo de serviço no momento do ato determinante referido no
artigo
43.º do Estatuto da Aposentação, aprovado pelo Decreto-Lei n.º 498/72, de 9 de
dezembro, pelo número de meses apurados entre a data em que se verificaram as
condições de aposentação ordinária referidas no n.º 1 e aquele ato determinante,
com o limite de 70 anos.
4 -
[Revogado].
5 -
Para
efeitos de apuramento da taxa global de bonificação, relevam apenas os meses de
exercício efetivo de funções posteriores a 1 de janeiro de 2008.
6 -
[…].»
Fator de sustentabilidade
1 -
As pensões de invalidez e as
pensões de aposentação e de reforma atribuídas pela CGA, I.P., com fundamento em
incapacidade, independentemente da data da inscrição do subscritor na Caixa,
ficam sujeitas, em matéria de fator de sustentabilidade, ao regime que
sucessivamente vigorar para as pensões de invalidez do sistema previdencial do
regime geral de segurança social. 2 - O fator de sustentabilidade a aplicar aos pedidos de aposentação voluntária que não dependa de verificação de incapacidade que tenham sido recebidos pela CGA, I.P., até 31 de dezembro de 2014, e venham a ser despachados depois desta data, é o que vigorou em 2014, salvo se o regime aplicável em 2015 for mais favorável.
3 -
Excetuam-se do previsto no n.º 1 as pensões
atribuídas aos deficientes militares abrangidos pelo Decreto-Lei n.º 43/76, de
20 de janeiro, pelo Decreto-Lei n.º 314/90, de 13 de outubro, alterado pelos
Decretos-Leis n.ºs 146/92, de 21 de julho, e 248/98, de 11 de agosto, e pelo
Decreto-Lei n.º 250/99, de 7 de julho.
Tempo relevante para aposentação
1 -
O período, posterior à entrada em vigor da presente
lei, na situação de redução ou suspensão do contrato de trabalho por
subscritores da CGA, I.P., que, não sendo titulares de contrato de trabalho em
funções públicas, tenham celebrado acordo de pré-reforma com as respetivas
entidades empregadoras releva para aposentação nos termos em que tal relevância
é estabelecida no âmbito do regime geral de segurança social, com as
especificidades do presente artigo.
2 -
A contagem do tempo referido no número anterior
pressupõe que, enquanto durar a situação nele prevista, o subscritor e a
entidade empregadora mantenham o pagamento de contribuições à CGA, I.P.,
calculadas, à taxa normal, com base no valor atualizado da remuneração relevante
para aposentação que serviu de base ao cálculo da prestação de pré-reforma.
3 -
A relevância para aposentação de período anterior à
data em que o subscritor completa 55 anos de idade está limitada aos casos em
que a responsabilidade pelo encargo com a parcela da pensão que considera esse
período não pertence à CGA, I.P.
4 -
O regime fixado no presente artigo tem natureza
imperativa, prevalecendo sobre quaisquer outras normas, especiais ou
excecionais, em contrário e sobre instrumentos de regulamentação coletiva de
trabalho e contratos de trabalho, não podendo ser afastado ou modificado pelos
mesmos.
Suspensão da passagem às situações de reserva,
pré-aposentação ou disponibilidade
1 -
Ficam
suspensas, durante o ano de 2015, as passagens às situações de reserva,
pré-aposentação ou disponibilidade, nos termos estatutariamente previstos, de
militares das Forças Armadas e da GNR, de pessoal com funções policiais da PSP,
do SEF, da PJ, da Polícia Marítima e de outro pessoal militarizado e de pessoal
do corpo da Guarda Prisional.
2 -
Excecionam-se do disposto no número anterior as passagens às situações de
reserva, pré‑aposentação ou disponibilidade, resultantes das seguintes
circunstâncias:
a)
Situações de saúde devidamente
atestadas;
b)
Serem atingidos ou ultrapassados,
respetivamente, o limite de idade ou de tempo de permanência no posto ou na
função, bem como aqueles que, nos termos legais, reúnam as condições de passagem
à reserva depois de completar 36 anos de serviço e 55 anos de idade, tendo em
vista a adequação dos efetivos existentes em processos de reestruturação
organizacional;
c)
De exclusões de promoções por não
satisfação de condições gerais de promoção ou por ultrapassagens nas promoções
em determinado posto ou categoria, quando tal consequência resulte dos
respetivos termos estatutários;
d)
De, à data da entrada em vigor da
presente lei, já estarem reunidas as condições ou verificados os pressupostos
para que as mesmas ocorram ao abrigo de regimes transitórios de passagem à
aposentação, reforma, reserva, pré-aposentação, disponibilidade a subscritores
da CGA, I.P., independentemente do momento em que o venham a requerer ou a
declarar.
3 -
O
disposto nos números anteriores não se aplica aos militares das Forças Armadas
após a entrada em vigor do diploma que proceda à revisão do Estatuto dos
Militares das Forças Armadas, aprovado pelo Decreto-Lei n.º 236/99, de 25 de
junho, a aprovar na sequência da
Resolução do Conselho de Ministros n.º 26/2013,
de 19 de abril.
4 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas, gerais ou especiais, em contrário.
Finanças locais
Montantes da participação das autarquias locais nos
impostos do Estado
1 -
Em 2015,
a repartição dos recursos públicos entre o Estado e os municípios ao abrigo da
Lei n.º 73/2013, de 3 de setembro, inclui as seguintes participações:
a)
Uma subvenção geral fixada em € 1 726
798 036, para o Fundo de Equilíbrio Financeiro (FEF);
b)
Uma subvenção específica fixada em € 163
497 360, para o Fundo Social Municipal (FSM);
c)
Uma participação no IRS dos sujeitos
passivos com domicílio fiscal na respetiva circunscrição territorial fixada em €
467 096 081, constante da coluna 5 do
mapa XIX anexo, correspondendo o montante
a transferir para cada município à aplicação da percentagem deliberada aos 5 %
da participação no IRS do Orçamento do Estado para 2014, indicada na coluna 7 do
referido mapa.
2 -
O
produto da participação no IRS referido no número anterior é transferido do
orçamento do subsetor Estado para os municípios.
3 -
Os
acertos a que houver lugar, resultantes da diferença entre a coleta líquida de
IRS de 2013 e de 2014, no cumprimento do previsto no n.º 1 do
artigo 26.º da Lei
n.º 73/2013, de 3 de setembro, devem ser efetuados, para cada município, no
período orçamental de 2015.
4 -
No ano
de 2015, o montante do FSM indicado na alínea
b) do n.º
1 destina-se exclusivamente ao financiamento de competências exercidas pelos
municípios no domínio da educação pré-escolar e do 1.º ciclo do ensino básico, a
distribuir de acordo com os indicadores identificados na alínea
a) do n.º
1 do artigo 34.º da Lei n.º 73/2013, de 3 de setembro, e dos transportes escolares relativos ao 3.º
ciclo do ensino básico conforme previsto no n.º 3 do artigo 9.º do Decreto-Lei
n.º 144/2008, de 28 de julho, a distribuir conforme o ano anterior.
5 -
Ao abrigo do n.º 2
do artigo 34.º da Lei n.º 73/2013, de 3 de setembro, os municípios apresentam no
final de cada trimestre, junto da respetiva Comissão de Coordenação e
Desenvolvimento Regional,
a demonstração da realização de despesa elegível
relativa às verbas afetas nos termos do número anterior.
6 -
No ano
de 2015, o montante global da subvenção geral para as freguesias é fixado em
€ 261 641 199, que inclui os seguintes montantes:
a)
€ 184 038 450, relativo ao Fundo de
Financiamento de Freguesias;
b)
€ 3 067 931, relativo à majoração
prevista no n.º 2 do artigo 8.º da Lei n.º 11‑A/2013, de 28 de janeiro;
c)
€ 68 507 242,31, relativo às
transferências para o município de Lisboa previstas no n.º 2 do
artigo 17.º da
Lei n.º 56/2012, de 8 de novembro;
d)
€ 6 503 793, a distribuir pelas
freguesias referidas nos n.ºs 1 e 2 do artigo 27.º da Lei n.º 169/99, de 18 de
setembro, alterada pelas Leis n.ºs 5-A/2002, de 11 de janeiro, e 67/2007, de 31
de dezembro, pela Lei Orgânica n.º 1/2011, de 30 de novembro, e pela Lei n.º
75/2013, de 12 de setembro, para satisfação das remunerações e dos encargos dos
presidentes das juntas que tenham optado pelo regime de permanência, a tempo
inteiro ou a meio tempo, deduzidos dos montantes relativos à compensação mensal
para encargos a que os mesmos eleitos teriam direito se tivessem permanecido em
regime de não permanência, que sejam solicitados junto da DGAL através do
preenchimento do formulário eletrónico próprio até ao final do 1.º trimestre de
2015.
7 -
Os
montantes a atribuir a cada freguesia previstos nas alíneas
a) e
b) do
número anterior constam do
mapa XX anexo.
Transferências para as freguesias do município de
Lisboa
1 -
As
transferências previstas no artigo 17.º da Lei n.º 56/2012, de 8 de novembro, e
as referidas na alínea
c) do n.º
6 do artigo anterior, para as freguesias do município de Lisboa são financiadas
por dedução às receitas do município de Lisboa.
2 -
Para
efeitos do disposto no número anterior, são deduzidas, por ordem sequencial, e
até esgotar o valor necessário para as transferências para as freguesias, as
receitas do município de Lisboa provenientes de:
a)
Fundo de Equilíbrio Financeiro;
b)
Participação variável do IRS;
c)
Derrama de imposto sobre o rendimento
das pessoas coletivas (IRC);
d)
Imposto Municipal sobre Imóveis (IMI).
3 -
A
dedução das receitas provenientes da derrama de IRC e do IMI prevista nos
números anteriores é efetuada pela Autoridade Tributária e Aduaneira (AT) e
transferida para a DGAL.
Acordos de regularização de dívidas das autarquias
locais
1 -
As
autarquias locais que tenham dívidas vencidas às entidades gestoras de sistemas
multimunicipais de abastecimento de água, saneamento ou resíduos urbanos ou de
parcerias entre o Estado e as autarquias locais, nos termos previstos no
Decreto-Lei n.º 90/2009, de 9 de abril, devem apresentar àquelas entidades, no
prazo de 60 dias, um plano para a sua regularização com vista à celebração de um
acordo de pagamentos que não exceda um prazo superior a cinco anos.
2 -
Excluem-se do disposto na alínea c) do
n.º 7 do artigo 49.º da Lei n.º 73/2013, de 3 de setembro, os acordos entre
municípios e respetivos credores que visam o pagamento de dívidas reconhecidas
em decisão judicial transitada em julgado.
Pagamento a concessionários ao abrigo de decisão judicial
1 -
O limite da dívida total previsto no n.º 1
do artigo 52.º da Lei n.º 73/2013, de 3 de setembro, não prejudica que um
município condenado a pagar a concessionário de serviços municipais de
abastecimento público de água ou de saneamento de águas residuais urbanas certos
montantes relativos ao respetivo contrato da concessão, contraia empréstimo
destinado exclusivamente ao pagamento do resgate da concessão, desde que se
verifiquem, cumulativamente, as seguintes condições:
a)
O valor total do resgate da concessão não
seja superior ao valor da condenação;
b)
O valor atualizado dos encargos totais com o
empréstimo, incluindo capital e juros, seja inferior ao montante dos pagamentos
determinados pela decisão judicial;
c)
O acordo de resgate da concessão determine a
extinção de todas as responsabilidades do município para com o concessionário.
2 -
A possibilidade prevista no número anterior
não dispensa o município do cumprimento do disposto na alínea
a) do n.º 3 do
artigo 52.º da Lei n.º
73/2013, de 3 de setembro.
Confirmação da situação tributária e contributiva no
âmbito
dos pagamentos efetuados pelas autarquias locais
É
aplicável às autarquias locais, no que respeita à confirmação da situação
tributária e contributiva, o regime estabelecido no artigo 31.º-A do Decreto-Lei
n.º 155/92, de 28 de julho.
Transferências financeiras ao abrigo da
descentralização de competências para os municípios e entidades intermunicipais
1 -
Durante o ano de 2015, fica o Governo autorizado a
transferir para os municípios do continente e entidades intermunicipais as
dotações inscritas nos seguintes orçamentos:
a)
Orçamento da Presidência do Conselho de
Ministros referente a competências a descentralizar no domínio da cultura;
b)
Orçamento do Ministério da Saúde referente a
competências a descentralizar no domínio da saúde;
c)
Orçamento do Ministério da Educação e
Ciência referente a competências a descentralizar no domínio da educação,
conforme previsto nos n.ºs 2 a 5;
d)
Orçamento do Ministério do Emprego e
Segurança Social no domínio da ação social direta.
2 -
No domínio da educação, as transferências
autorizadas são relativas a:
a)
Componente de apoio à família,
designadamente o fornecimento de refeições e apoio ao prolongamento de horário
na educação pré-escolar;
b)
Ação social escolar nos 2.º e 3.º ciclos do
ensino básico;
c)
Para os municípios que tenham celebrado ou
venham a celebrar contratos de execução ao abrigo do
artigo 12.º do Decreto-Lei
n.º 144/2008, de 28 de julho, ou outros contratos interadministrativos de
delegação de competências, nos termos da Lei n.º 75/2013, de 12 de setembro, as
dotações inscritas no orçamento do Ministério da Educação e Ciência, referentes
a:
i)
Pessoal não docente do ensino básico e secundário;
ii)
Atividades de enriquecimento curricular no 1.º ciclo do ensino básico;
iii)
Gestão do parque escolar nos 2.º e 3.º ciclos do ensino básico e secundário.
3 -
Em 2015, as transferências de recursos para
pagamento de despesas referentes a pessoal não docente são atualizadas nos
termos equivalentes à variação prevista para as remunerações da função pública.
4 -
As dotações inscritas no orçamento do Ministério
da Educação e Ciência para financiamento do disposto nas alíneas
ii) e
iii) da alínea c) são
atualizadas nos termos equivalentes à inflação prevista.
5 -
A relação das verbas transferidas ao abrigo do
presente artigo é publicitada mediante portaria dos membros do Governo
responsáveis pelas áreas das finanças, da administração local e da tutela do
respetivo domínio de competências descentralizado.
Alteração ao Decreto-Lei n.º 144/2008, de 28 de
julho
Os
artigos 4.º, 7.º, 8.º, 10.º e 11.º do Decreto-Lei n.º 144/2008, de 28 de julho,
passam a ter a seguinte redação:
«Artigo 4.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
Em 2015,
as transferências de recursos para pagamento das despesas a que se refere o
presente artigo são atualizadas nos termos equivalentes à variação prevista para
as remunerações da função pública.
5 -
A partir
de 2016, as transferências de recursos financeiros a que se refere o presente
artigo são incluídas no Fundo Social Municipal (FSM) e atualizadas segundo as
regras aplicáveis às transferências para as autarquias locais.
Artigo 7.º
[…]
1 -
[…].
2 -
[…].
3 -
Em 2015,
as transferências de recursos para pagamento das despesas a que se refere o
presente artigo são atualizadas nos termos equivalentes à inflação prevista.
4 -
A partir
de 2016, as transferências de recursos financeiros a que se refere o presente
artigo são incluídas no FSM e atualizadas segundo as regras aplicáveis às
transferências para as autarquias locais.
Artigo 8.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
Em 2015,
as transferências de recursos para pagamento das despesas a que se refere o
presente artigo são atualizadas nos termos equivalentes à inflação prevista.
5 -
A partir
de 2016, as transferências de recursos financeiros a que se refere o presente
artigo são incluídas no FSM e atualizadas segundo as regras aplicáveis às
transferências para as autarquias locais.
6 -
[…].
Artigo 10.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
Em 2015,
as transferências de recursos para pagamento das despesas a que se refere o
presente artigo são atualizadas nos termos equivalentes à inflação prevista.
5 -
A partir
de 2016, as transferências de recursos financeiros a que se refere o presente
artigo são incluídas no FSM e atualizadas segundo as regras aplicáveis às
transferências para as autarquias locais.
Artigo 11.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
Em 2015,
as transferências de recursos para pagamento das despesas a que se refere o
presente artigo são atualizadas nos termos equivalentes à inflação prevista.
5 -
A partir
de 2016, as transferências de recursos financeiros a que se refere o presente
artigo são incluídas no FSM e atualizadas segundo as regras aplicáveis às
transferências para as autarquias locais.
6 -
[…].»
Transferência de património e equipamentos
1 -
É
transferida para os municípios a titularidade do direito de propriedade dos
prédios afetos às escolas que se encontrem sob gestão municipal, nos termos da
alínea
d) do n.º 1 do
artigo 2.º e dos artigos
8.º, 12.º e 13.º do Decreto-Lei n.º 144/2008, de 28 de julho.
2 -
A
presente lei constitui título bastante para a transferência prevista no número
anterior, sendo dispensadas quaisquer outras formalidades, designadamente as
estabelecidas nos contratos de execução celebrados nos termos do
artigo 12.º do
Decreto-Lei n.º 144/2008, de 28 de julho.
3 -
O regime
previsto nos números anteriores é aplicável a outros equipamentos escolares e a
equipamentos culturais, de saúde e sociais, cuja gestão seja transferida para
municípios do continente ou entidades intermunicipais nos termos de contrato
interadministrativo de descentralização de competências ao abrigo da
Lei n.º
75/2013, de 12 de setembro.
Áreas metropolitanas e comunidades intermunicipais
Em
2015, e tendo em conta a estabilidade orçamental prevista na lei de
enquadramento orçamental, aprovada pela Lei n.º 91/2001, de 20 de agosto, as
transferências para as áreas metropolitanas e comunidades intermunicipais, nos
termos da Lei n.º 73/2013, de 3 de setembro, a inscrever no orçamento dos
encargos gerais do Estado, são as que constam do mapa anexo à presente lei, da
qual faz parte integrante.
Auxílios financeiros e cooperação técnica e
financeira
1 -
É
inscrita no orçamento dos encargos gerais do Estado uma verba de € 6 000 000
para os fins previstos nos n.ºs 2 e 3 do artigo 22.º da Lei n.º 73/2013, de 3 de
setembro, tendo em conta o período de aplicação dos respetivos programas de
financiamento e os princípios de equidade e de equilíbrio na distribuição
territorial.
2 -
A verba
prevista no número anterior pode ainda ser utilizada para projetos de apoio à
modernização da gestão autárquica ou de apoio à integração de serviços, a
determinar por despacho do membro do Governo responsável pela área da
administração local.
Retenção de fundos municipais
É
retida a percentagem de 0,1 % do FEF de cada município do continente,
constituindo essa retenção receita própria da DGAL, nos termos da alínea
c) do n.º 2 do
artigo 6.º do Decreto Regulamentar n.º 2/2012, de 16 de janeiro.
Redução do endividamento
1 -
Até ao
final do ano de 2015, as entidades incluídas no subsetor da administração local
reduzem, para além das já previstas no
Programa de Apoio à Economia Local
(PAEL), criado pela Lei n.º 43/2012, de 28 de agosto, no mínimo, 10 % dos
pagamentos em atraso com mais de 90 dias registados, em setembro de 2014, no
Sistema Integrado de Informação das Autarquias Locais (SIIAL).
2 -
Sem
prejuízo do disposto no número anterior, os municípios reduzem, até ao final do
1.º semestre de 2015, e em acumulação com os já previstos no PAEL, no mínimo, 5
% dos pagamentos em atraso com mais de 90 dias registados no SIIAL em setembro
de 2014.
3 -
À
redução prevista no número anterior acresce a redução resultante da aplicação
aos municípios do disposto no artigo 2.º da
Lei n.º 75/2014, de 12 de setembro.
4 -
Sem
prejuízo do disposto nos números anteriores,
o aumento da receita das transferências referidas
nas alíneas a) e
c) do n.º 1 do artigo 85.º face à prevista na Lei n.º 83-C/2013, de
31 de dezembro, alterada pelas Leis n.ºs 13/2014, de 14 de março, e
75‑A/2014, de 30 de setembro,
e
o
aumento de receita do IMI, resultante do processo de avaliação geral dos prédios
urbanos constante do Decreto-Lei n.º 287/2003, de 12 de novembro, na redação que
lhe foi dada pela Lei n.º 60-A/2011, de 30 de novembro, e da alteração do
artigo
49.º do
Estatuto dos Benefícios Fiscais, aprovado pelo Decreto‑Lei n.º 215/89,
de 1 de julho, são consignados à utilização numa das seguintes finalidades:
a)
Capitalização do Fundo de Apoio
Municipal, previsto na Lei n.º 53/2014, de 25 de agosto;
b)
Pagamento de dívidas a fornecedores
registadas no SIIAL a 30 de agosto de 2014;
c)
Redução do endividamento de médio e
longo prazo do município.
5 -
Os
municípios que cumpram o limite da dívida total previsto no
artigo 52.º da Lei
n.º 73/2013, de 3 de setembro, podem utilizar os aumentos de receita referidos
no número anterior na realização antecipada das respetivas contribuições para o
Fundo de Apoio Municipal previstas no n.º 1 do artigo 19.º da Lei n.º 53/2014,
de 25 de agosto.
6 -
Até 31
de julho de 2015, a AT comunica aos municípios e à DGAL o valor do aumento da
receita do IMI referida no n.º 4.
7 -
No caso
de incumprimento das obrigações previstas no presente artigo, há lugar
à retenção, no
montante
equivalente ao do valor em falta, da
receita proveniente das transferências do Orçamento do Estado até ao limite
previsto no artigo 39.º da Lei n.º 73/2013, de 3 de setembro, e das receitas do
IMI.
Fundo de Regularização Municipal
1 -
As
verbas retidas ao abrigo do disposto no n.º 7 do artigo anterior integram o
Fundo de Regularização Municipal, sendo utilizadas para pagamento das dívidas a
fornecedores dos respetivos municípios.
2 -
Os
pagamentos aos fornecedores dos municípios, a efetuar pela DGAL, são realizados
de acordo com o previsto no artigo 67.º da Lei n.º 73/2013, de 3 de setembro.
Participação variável no imposto sobre o rendimento
das pessoas singulares
1 -
Para
efeitos de cumprimento do disposto na alínea
c) do n.º
1 do artigo 25.º e no artigo 26.º da Lei n.º 73/2013, de 3 de setembro, é
transferido do orçamento do subsetor Estado para a administração local o
montante de € 412 310 566.
2 -
A
transferência a que se refere o número anterior é efetuada por duodécimos até ao
dia 15 do mês correspondente.
Fundo de Emergência Municipal
1 -
A
autorização de despesa a que se refere o n.º 1 do artigo 13.º do Decreto-Lei
n.º 225/2009, de 14 de setembro, é fixada em € 2 000 000.
2 -
Em 2015,
é permitido o recurso ao Fundo de Emergência Municipal (FEM), previsto no
Decreto-Lei n.º 225/2009, de 14 de setembro, sem verificação do requisito da
declaração de situação de calamidade pública, desde que se verifiquem condições
excecionais reconhecidas por resolução do Conselho de Ministros.
3 -
Em 2015,
é permitido o recurso ao FEM pelos municípios identificados na
Resolução do
Conselho de Ministros n.º 2/2010, de 13 de janeiro, em execução dos
contratos-programa celebrados em 2010 e 2011 e com execução plurianual.
4 -
Nas
situações previstas no n.º 2 pode, mediante despacho dos membros do Governo
responsáveis pelas áreas das finanças e da administração local, ser autorizada a
transferência de parte da dotação orçamental prevista no artigo
94.º para o FEM.
Instituto da Conservação da Natureza e das
Florestas, I.P.
Fica
o Instituto da Conservação da Natureza e das Florestas, I.P., enquanto
autoridade florestal nacional, autorizado a transferir para as autarquias
locais, ao abrigo dos contratos celebrados ou a celebrar no âmbito do Fundo
Florestal Permanente, as dotações inscritas no seu orçamento.
Despesas
urgentes e inadiáveis
Excluem-se do âmbito de
aplicação do disposto no artigo 9.º do Decreto-Lei n.º 127/2012, de 21 de junho,
alterado pelas Leis n.ºs 64/2012, de 20 de dezembro, e 66-B/2012, de 31 de
dezembro, as despesas urgentes e inadiáveis a efetuar pelos municípios quando
resultantes de incêndios e ou catástrofes naturais e cujo valor, isolada ou
cumulativamente, não exceda o montante de € 50 000.
Realização de investimentos
Os municípios com contratos
de reequilíbrio ou planos de ajustamento referidos no artigo 86.º da Lei n.º
73/2013, de 3 de setembro, não carecem de autorização prévia dos membros do
Governo para assumir encargos ou realizar investimentos que não estejam
previstos no respetivo plano de reequilíbrio financeiro, desde que seja
respeitado o limite global fixado nesse plano para este tipo de despesas.
Liquidação
das sociedades Polis
1 -
O limite da dívida total previsto no n.º 1 do
artigo 52.º da Lei n.º 73/2013, de 3 de setembro, não prejudica a assunção de
passivos resultantes do processo de liquidação das sociedades Polis.
2 -
Caso a assunção de passivos resultante do
processo de liquidação das sociedades Polis cause a ultrapassagem do limite de
dívida referido no número anterior, o município fica obrigado ao cumprimento do
disposto na alínea a) do n.º 3 do artigo 52.º da Lei n.º 73/2013, de 3 de
setembro.
3 -
O aumento dos pagamentos em atraso, em resultado
do disposto no número anterior, não releva para efeitos do
artigo 11.º da Lei
n.º 8/2012, de 21 de fevereiro, alterada pelas Leis n.ºs 20/2012, de 14 de maio,
64/2012, de 20 de dezembro, e 66-B/2012, de 31 de dezembro.
Operações de
substituição de dívida
1 -
Sem prejuízo do cumprimento das
disposições legais aplicáveis, nomeadamente em matéria de visto prévio do
Tribunal de Contas, no ano de 2015, os municípios que não ultrapassem o limite
da dívida total previsto no artigo 52.º da Lei n.º 73/2013, de 3 de setembro,
podem contrair empréstimos a médio e longo prazos para exclusiva aplicação na
liquidação antecipada de outros empréstimos em vigor a 30 de setembro de 2014,
desde que com a contração do novo empréstimo se verifiquem, cumulativamente, as
seguintes condições:
a)
Não aumente a dívida total do
município;
b)
Diminua o serviço da dívida do
município;
c)
O prazo de reembolso e as
condições de amortização do novo empréstimo sejam idênticas ao previsto no
empréstimo a liquidar antecipadamente;
d)
O valor atualizado dos encargos
totais com o novo empréstimo, incluindo capital, juros, comissões e
penalizações, seja inferior ao valor atualizado dos encargos totais com o
empréstimo a liquidar antecipadamente;
e)
Não exista um reforço das
garantias reais ou pessoais eventualmente prestadas pelo município.
2 -
Caso o empréstimo ou o acordo de
pagamento a extinguir preveja o pagamento de penalização por liquidação
antecipada permitida por lei, o novo empréstimo pode incluir um montante para
satisfazer essa penalização, desde que cumpra o previsto na alínea
d) do número anterior.
Segurança social
Saldo de gerência do Instituto do Emprego e da
Formação Profissional, I.P.
1 -
O saldo
de gerência do Instituto do Emprego e da Formação Profissional, I.P. (IEFP,
I.P.), é transferido para o IGFSS, I.P., e constitui receita do orçamento da
segurança social, ficando autorizados os registos contabilísticos necessários à
sua operacionalização.
2 -
O saldo
referido no número anterior que resulte de receitas provenientes da execução de
programas cofinanciados maioritariamente pelo Fundo Social Europeu (FSE) pode
ser mantido no IEFP, I.P., por despacho dos membros do Governo responsáveis
pelas áreas das finanças, da economia, do emprego, da solidariedade e da
segurança social.
Mobilização de ativos e recuperação de créditos da
segurança social
Fica
o Governo autorizado, através dos membros do Governo responsáveis pelas áreas da
solidariedade e da segurança social, com faculdade de delegação, a proceder à
anulação de créditos detidos pelas instituições de segurança social quando se
verifique carecerem os mesmos de justificação ou estarem insuficientemente
documentados ou quando a sua irrecuperabilidade decorra da inexistência de bens
penhoráveis do devedor.
Alienação de créditos
1 -
A
segurança social pode, excecionalmente, alienar os créditos de que seja titular
correspondentes às dívidas de contribuições, quotizações e juros no âmbito de
processos de viabilização económica e financeira que envolvam o contribuinte.
2 -
A
alienação pode ser efetuada pelo valor nominal ou pelo valor de mercado dos
créditos.
3 -
A
alienação de créditos pelo valor de mercado segue um dos procedimentos aprovados
pelos membros do Governo responsáveis pelas áreas da solidariedade e da
segurança social.
4 -
A
alienação prevista no presente artigo não pode fazer-se a favor:
a)
Do contribuinte devedor;
b)
Dos membros dos órgãos sociais do
contribuinte devedor, quando a dívida respeite ao período de exercício do seu
cargo;
c)
De entidades com interesse patrimonial
equiparável.
5 -
A
competência atribuída nos termos do n.º 3 é suscetível de delegação.
Representação da segurança social nos processos
especiais de recuperação de empresas
e insolvência e processos especiais de revitalização
Nos
processos especiais de recuperação de empresas e insolvência e nos processos
especiais de revitalização previstos no Código da Insolvência e da Recuperação
de Empresas, compete ao IGFSS, I.P., definir a posição da segurança social,
cabendo ao ISS, I.P., assegurar a respetiva representação.
Transferências para capitalização
Os
saldos anuais do sistema previdencial, bem como as receitas resultantes da
alienação de património, são transferidos para o FEFSS.
Prestação de garantias pelo Fundo de Estabilização
Financeira da Segurança Social
Ao
abrigo do disposto na Lei n.º 112/97, de 16 de setembro, alterada pela Lei n.º
64/2012, de 20 de dezembro, fica o FEFSS, gerido em regime de capitalização pelo
IGFCSS, I.P., autorizado a prestar garantias sob a forma de colateral em
numerário ou em valores mobiliários pertencentes à sua carteira de ativos, para
cobertura da exposição a risco de crédito no âmbito das operações de cobertura
cambial necessárias ao cumprimento dos limites constantes no respetivo
regulamento de gestão.
Transferências para políticas ativas de emprego e
formação profissional durante o ano de 2015
1 -
Das
contribuições orçamentadas no âmbito do sistema previdencial, constituem
receitas próprias:
a)
Do IEFP, I.P., destinadas à política de
emprego e formação profissional, € 478 555 000;
b)
Da Agência para o Desenvolvimento e
Coesão, I.P., destinadas à política de emprego e formação profissional, € 3 216
300;
c)
Da Autoridade para as Condições do
Trabalho, destinadas à melhoria das condições de trabalho e à política de
higiene, segurança e saúde no trabalho, € 21 820 267;
d)
Da Agência Nacional para a Qualificação
e o Ensino Profissional, I.P., destinadas à política de emprego e formação
profissional, € 3 662 870;
e)
Da Direção-Geral do Emprego e das
Relações de Trabalho, destinadas à política de emprego e formação profissional,
€ 975 298.
2 -
Constituem receitas próprias das Regiões Autónomas dos Açores e da Madeira,
respetivamente, € 8 165 093 e € 9 531 282, destinadas à política do emprego e
formação profissional.
Suspensão de pagamento de subsídios e de passagens
na Região Autónoma da Madeira
1 -
Durante
a vigência do
Programa de Assistência Económica e Financeira da Região Autónoma
da Madeira (PAEF/RAM), fica suspenso o pagamento do subsídio de fixação e do
subsídio de compensação a que se referem os artigos 1.º e 2.º do Decreto‑Lei n.º
66/88, de 1 de março, alterado pelo Decreto-Lei n.º 229/2005, de 29 de dezembro,
conjugados com o disposto no artigo 10.º do Decreto-Lei n.º 247/2003, de 8 de
outubro, relativamente às pessoas referidas naquelas mesmas disposições.
2 -
Fica
igualmente suspenso o pagamento de passagens a que se refere o
artigo 3.º do
Decreto-Lei n.º 171/81, de 24 de junho, alterado pelo Decreto-Lei n.º 229/2005,
de 29 de dezembro, conjugado com o artigo 10.º do Decreto-Lei n.º 247/2003, de 8
de outubro, relativamente às pessoas referidas nas citadas disposições.
3 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas especiais ou excecionais em contrário e sobre instrumentos de
regulamentação coletiva de trabalho e contratos de trabalho, não podendo ser
afastado ou modificado pelos mesmos.
Suspensão do pagamento de subsídios e de passagens
na Região Autónoma dos Açores
1 -
Durante
a vigência do
Memorando de Entendimento entre o Governo da República e o Governo
da Região Autónoma dos Açores, fica suspenso o pagamento do subsídio de fixação
e do subsídio de compensação a que se referem os artigos 1.º e 2.º do
Decreto‑Lei n.º 66/88, de 1 de março, alterado pelo Decreto-Lei n.º 229/2005, de
29 de dezembro, e o pagamento de passagens a que se refere o
artigo 3.º do
Decreto-Lei n.º 171/81, de 24 de junho, alterado pelo Decreto-Lei n.º 229/2005,
de 29 de dezembro, relativamente às pessoas referidas nas citadas disposições.
2 -
Durante
a vigência do
Memorando de Entendimento entre o Governo da República e o Governo
da Região Autónoma dos Açores, fica suspenso o pagamento do valor decorrente do
artigo 4.º do Decreto-Lei n.º 171/81, de 24 de junho, alterado pelo Decreto-Lei
n.º 229/2005, de 29 de dezembro.
3 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas especiais ou excecionais em contrário e sobre instrumentos de
regulamentação coletiva de trabalho e contratos de trabalho, não podendo ser
afastado ou modificado pelos mesmos.
Divulgação de listas de contribuintes
É
aplicável aos contribuintes devedores à segurança social a divulgação de listas
prevista na alínea
a) do n.º 5 do
artigo 64.º da
Lei Geral Tributária,
aprovada pelo Decreto-Lei n.º 398/98, de 17 de dezembro.
Suspensão do regime de atualização do valor do
indexante dos apoios sociais, das pensões e outras prestações sociais
É
suspenso, durante o ano de 2015:
a)
O regime de atualização anual do IAS,
mantendo-se em vigor o valor de € 419,22 estabelecido no
artigo 3.º do
Decreto-Lei n.º 323/2009, de 24 de dezembro;
b)
O regime de atualização das pensões e de
outras prestações sociais atribuídas pelo sistema de segurança social, previsto
nos artigos 4.º a 6.º da Lei n.º 53‑B/2006, de 29 de dezembro, alterada pela Lei
n.º 3-B/2010, de 28 de abril;
c)
O regime de atualização das pensões do
regime de proteção social convergente, estabelecido no artigo 6.º da Lei n.º
52/2007, de 31 de agosto, alterada pela Lei n.º 11/2008, de 20 de fevereiro.
Congelamento do valor nominal das pensões
1 -
No ano
de 2015, não são objeto de atualização:
a)
Os valores das pensões regulamentares de
invalidez e de velhice do regime geral de segurança social e demais pensões,
subsídios e complementos, previstos na
Portaria n.º 378-B/2013, de 31 de
dezembro, atribuídos em data anterior a 1 de janeiro de 2014;
b)
Os valores das pensões de aposentação,
reforma, invalidez e de outras pensões, subsídios e complementos atribuídos pela
CGA, I.P., previstos na Portaria n.º 378-B/2013, de 31 de dezembro, atribuídos
em data anterior a 1 de janeiro de 2014.
2 -
O
disposto no número anterior não é aplicável às pensões, subsídios e complementos
cujos valores sejam automaticamente atualizados por indexação à remuneração de
trabalhadores no ativo, os quais ficam sujeitos à redução remuneratória prevista
na presente lei, com exceção das pensões atualizadas ao abrigo do n.º 1 do
artigo 12.º do Decreto-Lei n.º 43/76, de 20 de janeiro.
3 -
Excetuam-se do disposto no n.º 1, o valor mínimo de pensão do regime geral de
segurança social correspondente a uma carreira contributiva inferior a 15 anos,
os valores mínimos de pensão de aposentação, reforma, invalidez e outras
correspondentes a tempos de serviço até 18 anos, as pensões do regime especial
das atividades agrícolas, as pensões do regime não contributivo e de regimes
equiparados ao regime não contributivo, as pensões dos regimes transitórios dos
trabalhadores agrícolas, as pensões por incapacidade permanente para o trabalho,
as pensões por morte decorrentes de doença profissional e o complemento por
dependência, cuja atualização consta de portaria dos membros do Governo
responsáveis pelas áreas da solidariedade e da segurança social.
Majoração do montante do subsídio de desemprego e do
subsídio por cessação de atividade
1 -
O
montante diário do subsídio de desemprego e do subsídio por cessação de
atividade, calculado de acordo com as normas em vigor, é majorado em 10 % nas
situações seguintes:
a)
Quando, no mesmo agregado familiar,
ambos os cônjuges ou pessoas que vivam em união de facto sejam titulares do
subsídio de desemprego ou de subsídio por cessação de atividade e tenham filhos
ou equiparados a cargo;
b)
Quando, no agregado monoparental, o
parente único seja titular do subsídio de desemprego ou de subsídio por cessação
de atividade e não aufira pensão de alimentos decretada ou homologada pelo
tribunal.
2 -
A
majoração referida na alínea
a) do
número anterior é de 10 % para cada um dos beneficiários.
3 -
Sempre
que um dos cônjuges ou uma das pessoas que vivam em união de facto deixe de ser
titular do subsídio de desemprego e lhe seja atribuído subsídio social de
desemprego subsequente ou, permanecendo em situação de desemprego, não aufira
qualquer prestação social por essa eventualidade, mantém-se a majoração do
subsídio de desemprego em relação ao outro beneficiário.
4 -
Para
efeitos do disposto na alínea b) do
n.º 1, considera-se agregado monoparental o previsto no
artigo 8.º-A do
Decreto-Lei n.º 176/2003, de 2 de agosto.
5 -
A
majoração prevista no n.º 1 depende de requerimento e da prova das condições de
atribuição.
6 -
O
disposto nos números anteriores aplica-se aos beneficiários:
a)
Que se encontrem a receber subsídio de
desemprego ou subsídio por cessação de atividade à data da entrada em vigor da
presente lei;
b)
Cujos requerimentos para atribuição de
subsídio de desemprego ou de subsídio por cessação de atividade estejam
dependentes de decisão por parte dos serviços competentes;
c)
Que apresentem o requerimento para
atribuição do subsídio de desemprego ou do subsídio por cessação de atividade
durante o período de vigência da norma.
Operações ativas, regularizações e garantias do
Estado
Concessão de empréstimos e outras operações ativas
1 -
Fica o
Governo autorizado, nos termos da alínea
h) do
artigo 161.º da Constituição, através do membro responsável pela área das
finanças, com a faculdade de delegação, a conceder empréstimos e a realizar
outras operações de crédito ativas, até ao montante contratual equivalente a € 3
500 000 000, incluindo a eventual capitalização de juros, não contando para este
limite os montantes referentes a reestruturação ou consolidação de créditos do
Estado, sendo este limite aumentado pelos reembolsos dos empréstimos que ocorram
durante o presente ano.
2 -
Acresce
ao limite fixado no número anterior a concessão de empréstimos pelos serviços e
fundos autónomos, até ao montante contratual equivalente a € 750 000 000,
incluindo a eventual capitalização de juros, não contando para este limite os
montantes referentes a reestruturação ou consolidação de créditos.
3 -
Fica,
ainda, o Governo autorizado, através do membro responsável pela área das
finanças, com a faculdade de delegação, a renegociar as condições contratuais de
empréstimos anteriores, incluindo a troca da moeda do crédito, ou a remir os
créditos daqueles resultantes.
4 -
O
Governo informa trimestralmente a Assembleia da República da justificação e das
condições das operações realizadas ao abrigo do presente artigo.
Mobilização de ativos e recuperação de créditos
1 -
Fica o
Governo autorizado, através do membro responsável pela área das finanças, com a
faculdade de delegação, no âmbito da recuperação de créditos e outros ativos
financeiros do Estado, detidos pela DGTF, a proceder às seguintes operações:
a)
Redefinição das condições de pagamento
das dívidas nos casos em que os devedores se proponham pagar a pronto ou em
prestações, podendo também, em casos devidamente fundamentados, ser reduzido o
valor dos créditos, sem prejuízo de, em caso de incumprimento, se exigir o
pagamento nas condições originariamente vigentes, podendo estas condições ser
aplicadas na regularização dos créditos adquiridos pela DGTF respeitantes a
dívidas às instituições de segurança social, nos termos do regime legal
aplicável a estas dívidas;
b)
Redefinição das condições de pagamento
e, em casos devidamente fundamentados, redução ou remissão do valor dos créditos
dos empréstimos concedidos a particulares, ao abrigo do Programa Especial para a
Reparação de Fogos ou Imóveis em Degradação e do Programa Especial de
Autoconstrução, nos casos de mutuários cujos agregados familiares tenham um
rendimento médio mensal
per capita
não
superior ao valor do rendimento social de inserção ou de mutuários com manifesta
incapacidade financeira;
c)
Realização de aumentos de capital com
quaisquer ativos financeiros, bem como mediante conversão de crédito em capital
das empresas devedoras;
d)
Aceitação, como dação em cumprimento, de
bens imóveis, bens móveis, valores mobiliários e outros ativos financeiros;
e)
Alienação de créditos e outros ativos
financeiros;
f)
Aquisição de ativos mediante permuta com
outros entes públicos ou no quadro do exercício do direito de credor preferente
ou garantido em sede de venda em processo executivo ou em liquidação do processo
de insolvência.
2 -
Fica o
Governo igualmente autorizado, através do membro responsável pela área das
finanças, com a faculdade de delegação, a proceder:
a)
À cessão da gestão de créditos e outros
ativos, a título remunerado ou não, quando tal operação se revele a mais
adequada à defesa dos interesses do Estado;
b)
À contratação da prestação dos serviços
financeiros relativos à operação indicada na alínea anterior, independentemente
do seu valor, podendo esta ser precedida de procedimento por negociação ou
realizada por ajuste direto;
c)
À redução do capital social de
sociedades anónimas de capitais exclusivamente públicos, ou simplesmente
participadas, no âmbito de processos de saneamento económico -financeiro;
d)
À cessão de ativos financeiros que o
Estado, através da DGTF, detenha sobre cooperativas e associações de moradores
aos municípios onde aquelas tenham a sua sede;
e)
À anulação de créditos detidos pela
DGTF, quando, em casos devidamente fundamentados, se verifique que não se
justifica a respetiva recuperação;
f)
À contratação da prestação de serviços
no âmbito da recuperação dos créditos do Estado, em casos devidamente
fundamentados.
3 -
O
Governo informa trimestralmente a Assembleia da República da justificação e
condições das operações realizadas ao abrigo do presente artigo.
4 -
A
cobrança dos créditos do Estado detidos pela DGTF, decorrentes de empréstimos
concedidos pelo Estado ou por outras entidades públicas, incluindo empresas
públicas, que lhe tenham transmitido os respetivos direitos, tem lugar por
recurso ao processo de execução fiscal nos termos previstos no
Código de
Procedimento e de Processo Tributário, constituindo a certidão de dívida emitida
pela DGTF título executivo para o efeito.
Aquisição de ativos e assunção de passivos e
responsabilidades
1 -
Fica o
Governo autorizado, através do membro responsável pela área das finanças, com a
faculdade de delegação:
a)
A adquirir créditos de empresas
públicas, no contexto de planos estratégicos de reestruturação e de saneamento
financeiro;
b)
A assumir passivos e responsabilidades
ou adquirir créditos sobre empresas públicas e estabelecimentos fabris das
Forças Armadas, no contexto de planos estratégicos de reestruturação e de
saneamento financeiro ou no âmbito de processos de liquidação;
c)
A adquirir créditos sobre regiões
autónomas, municípios, empresas públicas que integram o perímetro de
consolidação da administração central e regional e entidades públicas do setor
da saúde, no quadro do processo de consolidação orçamental;
d)
A regularizar as responsabilidades decorrentes das ações de apuramento de
conformidade e financeiro de decisões da Comissão Europeia detetadas no
pagamento de ajudas financiadas ou cofinanciadas pela União Europeia no âmbito
do Fundo Europeu de Orientação e Garantia Agrícola (FEOGA), Fundo Europeu
Agrícola de Garantia (FEAGA), pelo Fundo Europeu Agrícola de Desenvolvimento
Rural (FEADER), Instrumento Financeiro da Orientação da Pesca (IFOP), e pelo
Fundo Europeu das Pescas (FEP), referentes a campanhas anteriores a 2012.
2 -
O
financiamento das operações referidas no número anterior é assegurado por
dotação orçamental inscrita no capítulo 60 do Ministério das Finanças.
Limite das prestações de operações de locação
Fica
o Governo autorizado, em conformidade com o previsto no n.º 1 do
artigo 11.º da
Lei Orgânica n.º 4/2006, de 29 de agosto, a satisfazer encargos com as
prestações a liquidar referentes a contratos de investimento público sob a forma
de locação, até ao limite máximo de € 96 838 000.
Antecipação de fundos
europeus estruturais e de investimento
1 -
As
operações específicas do Tesouro efetuadas para garantir o encerramento do QCA
III, a execução do QREN e do Acordo de Parceria, o financiamento da PAC, do FEP,
incluindo iniciativas europeias e Fundo de Coesão (FC), e do Fundo Europeu de
Apoio aos Carenciados (FEAC), devem ser regularizadas até ao final do exercício
orçamental de 2016.
2 -
As
antecipações de fundos referidas no número anterior não podem, sem prejuízo do
disposto no número seguinte, exceder em cada momento:
a)
Relativamente aos programas
cofinanciados pelo Fundo Europeu de Desenvolvimento Regional (FEDER), pelo FSE,
pelo FC e por iniciativas europeias € 1 800 000 000;
b)
Relativamente aos programas
cofinanciados pelo FEOGA, pelo FEADER, pelo IFOP, pelo Fundo Europeu dos
Assuntos Marítimos e das Pescas (FEAMP) e pelo FEP, € 430 000 000.
3 -
Os
montantes referidos no número anterior podem ser objeto de compensação entre si,
mediante autorização do membro do Governo responsável pela gestão nacional do
fundo compensador.
4 -
Os
limites referidos no n.º 2 incluem as antecipações já efetuadas até 2014.
5 -
As
operações específicas do Tesouro efetuadas para garantir o pagamento dos apoios
financeiros concedidos no âmbito do FEAGA devem ser regularizadas aquando do
respetivo reembolso pela União Europeia, nos termos dos
Regulamentos (CE)
n.ºs 1290/2005, do Conselho, de 21 de junho de 2005, e
1306/2013, do Parlamento
Europeu e do Conselho, de 17 de dezembro de 2013, ambos relativos ao
financiamento da PAC.
6 -
Por
forma a colmatar eventuais dificuldades inerentes ao processo de encerramento do
QCA III, e à execução do QREN e do Portugal 2020, relativamente aos programas
cofinanciados pelo FSE, incluindo iniciativas europeias, fica o Governo
autorizado a antecipar pagamentos por conta das transferências da União Europeia
com suporte em fundos da segurança social que não podem exceder a cada momento,
considerando as antecipações efetuadas desde 2007, o montante de € 342 000 000.
7 -
A
regularização das operações ativas referidas no número anterior deve ocorrer até
ao final do exercício orçamental de 2016, ficando, para tal, o IGFSS, I.P.,
autorizado a ressarcir-se nas correspondentes verbas transferidas pela União
Europeia.
Princípio da unidade de tesouraria
1 -
Sem
prejuízo do disposto no número seguinte, e salvaguardando o disposto no n.º 4 do
artigo 48.º da lei de enquadramento orçamental, aprovada pela Lei n.º 91/2001,
de 20 de agosto, toda a movimentação de fundos dos serviços e fundos autónomos,
incluindo os referidos no n.º 5 do artigo 2.º da referida lei, é efetuada por
recurso aos serviços bancários disponibilizados pelo IGCP, E.P.E., salvo
disposição legal em contrário ou em casos excecionais, devidamente
fundamentados, como tal reconhecidos por despacho do membro do Governo
responsável pela área das finanças, após parecer prévio do IGCP, E.P.E.
2 -
São
dispensados do cumprimento do princípio da unidade de tesouraria:
a)
As escolas do ensino não superior;
b)
Os serviços e organismos que, por
disposição legal, estejam excecionados do seu cumprimento.
3 -
O
princípio da unidade de tesouraria é aplicável às instituições do ensino
superior nos termos previstos no artigo 115.º da Lei n.º 62/2007, de 10 de
setembro.
4 -
Os casos
excecionais de dispensa são objeto de renovação anual expressa, a qual é
precedida de parecer prévio do IGCP, E.P.E.
5 -
O
incumprimento do disposto nos números anteriores pode constituir fundamento para
a retenção das transferências e recusa das antecipações de fundos disponíveis,
nos termos a fixar no decreto-lei de execução orçamental.
6 -
Os
serviços integrados do Estado e os serviços e fundos autónomos mencionados no
n.º 1 promovem a sua integração na rede de cobranças do Estado, prevista no
regime da tesouraria do Estado, aprovado pelo Decreto-Lei n.º 191/99, de 5 de
junho, alterado pelas Leis n.ºs 3-B/2000, de 4 de abril, e 107-B/2003, de 31 de
dezembro, mediante a abertura de contas bancárias junto do IGCP, E.P.E., para
recebimento, contabilização e controlo das receitas próprias.
7 -
As
empresas públicas não financeiras devem, salvo disposição legal em contrário,
manter as suas disponibilidades e aplicações financeiras junto do IGCP, E.P.E.,
nos termos do n.º 1, sendo-lhes para esse efeito aplicável o regime da
tesouraria do Estado, aprovado pelo Decreto-Lei n.º 191/99, de 5 de junho,
alterado pelas Leis n.ºs 3-B/2000, de 4 de abril, e 107-B/2003, de 31 de
dezembro.
8 -
As
receitas de todas as aplicações financeiras que sejam efetuadas em violação do
princípio da unidade de tesouraria pelas entidades ao mesmo sujeitas revertem
para o Estado.
Operações de reprivatização e de alienação
Para
as reprivatizações a realizar ao abrigo da Lei Quadro das Privatizações,
aprovada pela Lei n.º 11/90, de 5 de abril, alterada e republicada pela Lei n.º
50/2011, de 13 de setembro, bem como para a alienação de outras participações
sociais do Estado, fica o Governo autorizado, através do membro responsável pela
área das finanças, com a faculdade de delegação, a contratar, por ajuste direto,
entre as empresas pré-qualificadas a que se refere o artigo 5.º da referida lei,
a montagem das operações de alienação e de oferta pública de subscrição de
ações, a tomada firme e respetiva colocação e demais operações associadas.
Limite máximo para a concessão de garantias pelo
Estado
e por outras pessoas coletivas de direito público
1 -
O limite
máximo para a autorização da concessão de garantias pelo Estado em 2015 é
fixado, em termos de fluxos líquidos anuais, em € 3 000 000 000, sem prejuízo do
disposto no artigo 137.º
2 -
Não se
encontram abrangidas pelo limite fixado no número anterior as operações
resultantes de deliberações tomadas no seio da União Europeia, bem como as que
vierem a ser realizadas ao abrigo do artigo 81.º da Lei n.º 3-B/2010, de 28 de
abril.
3 -
Ao
limite fixado no n.º 1 acresce o correspondente a garantias de seguro de
crédito, de créditos financeiros, seguro-caução e seguro de investimento, a
conceder pelo Estado, que não pode ultrapassar o montante equivalente a € 1 000
000 000.
4 -
Pode o
Estado conceder garantias, em 2015, a favor do Fundo de Contragarantia Mútuo
para cobertura de responsabilidades por este assumidas a favor de empresas,
sempre que tal contribua para o reforço da sua competitividade e da sua
capitalização, até ao limite máximo de € 127 000 000, o qual acresce ao limite
fixado no n.º 1.
5 -
O limite
máximo para a concessão de garantias por outras pessoas coletivas de direito
público, em 2015, é fixado, em termos de fluxos líquidos anuais, em € 110 000
000.
6 -
No ano
de 2015, pode o IGFSS, I.P., conceder garantias a favor do sistema financeiro,
para cobertura de responsabilidades assumidas no âmbito da cooperação técnica e
financeira pelas instituições particulares de solidariedade social, sempre que
tal contribua para o reforço da função de solidariedade destas instituições, até
ao limite máximo de € 100 000 000, e havendo, em caso disso, lugar a
ressarcimento no âmbito dos acordos de cooperação.
7 -
O
Governo remete trimestralmente à Assembleia da República a listagem dos projetos
beneficiários de garantias ao abrigo dos n.ºs 1 e 5, a qual deve igualmente
incluir a respetiva caracterização física e financeira individual, bem como a
discriminação de todos os apoios e benefícios que lhes forem prestados pelo
Estado, para além das garantias concedidas ao abrigo do presente artigo.
Saldos do capítulo 60 do Orçamento do Estado
1 -
Os
saldos das dotações afetas às rubricas da classificação económica
«Transferências correntes», «Transferências de capital», «Subsídios», «Ativos
financeiros» e «Outras despesas correntes», inscritas no Orçamento do Estado
para 2015, no capítulo 60 do Ministério das Finanças, podem ser utilizados em
despesas cujo pagamento seja realizável até 15 de fevereiro de 2016, desde que a
obrigação para o Estado tenha sido constituída até 31 de dezembro de 2015 e seja
nessa data conhecida ou estimável a quantia necessária para o seu cumprimento.
2 -
As
quantias referidas no número anterior são depositadas em conta especial
destinada ao pagamento das respetivas despesas, devendo tal conta ser encerrada
até 15 de fevereiro de 2016.
Encargos de liquidação
1 -
O
Orçamento do Estado assegura sempre que necessário, por dotação orçamental
inscrita no capítulo 60 do Ministério das Finanças, a satisfação das obrigações
das entidades extintas cujo ativo restante foi transmitido para o Estado em sede
de partilha, até à concorrência do respetivo valor transferido.
2 -
É
dispensada a prestação de caução prevista no n.º 3 do
artigo 154.º do Código das
Sociedades Comerciais, aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro,
quando, em sede de partilha, a totalidade do ativo restante for transmitido para
o Estado.
3 -
Nos
processos de liquidação que envolvam, em sede de partilha, a transferência de
património para o Estado, pode proceder-se à extinção de obrigações, por
compensação e por confusão.
Programa de assistência financeira à Grécia
Fica
o Governo, através do membro do Governo responsável pela área das finanças,
autorizado a proceder à realização da quota-parte do financiamento do programa
de assistência financeira à Grécia, aprovado pelos ministros das finanças da
área do euro em face das operações ao abrigo do
Agreement on Net Financial Assets
(ANFA) e do Securities Markets Programme
(SMP), até ao montante de € 98 600 000.
Participação no capital e nas reconstituições de recursos das instituições
financeiras internacionais
1 -
A emissão das notas promissórias, no âmbito da participação da República
Portuguesa nos aumentos de capital e nas reconstituições de recursos das
instituições financeiras internacionais já aprovadas ou a aprovar através do
competente instrumento legal, compete à DGTF.
2 -
Sem prejuízo do que se encontra legalmente estabelecido neste âmbito, sempre que
ocorram alterações ao calendário dos pagamentos das participações da República
Portuguesa nas instituições financeiras internacionais, aprovado em Conselho de
Governadores, e que envolvam um aumento de encargos fixados para cada ano, pode
o respetivo montante ser acrescido do saldo apurado no ano anterior, desde que
se mantenha o valor total do compromisso assumido.
Financiamento do Estado e gestão da dívida pública
Financiamento do Orçamento do Estado
1 -
Para
fazer face às necessidades de financiamento decorrentes da execução do Orçamento
do Estado, incluindo os serviços e fundos dotados de autonomia administrativa e
financeira, fica o Governo autorizado, nos termos da alínea
h) do
artigo 161.º da Constituição e do artigo 132.º da
presente lei, a aumentar o endividamento líquido global direto, até ao montante
máximo de
€ 8 600 000 000.
2 -
Ao
limite previsto no número anterior pode acrescer a antecipação de financiamento
admitida na lei.
Financiamento de habitação e de reabilitação urbana
1 -
Fica o
IHRU, I.P., autorizado:
a)
A contrair empréstimos, até ao limite de
€ 50 000 000, para o financiamento de operações ativas no âmbito da sua
atividade;
b)
A utilizar os empréstimos contraídos ao
abrigo do n.º 1 do artigo 110.º da Lei n.º 67-A/2007, de 31 de dezembro,
alterada pela Lei n.º 64-A/2008, de 31 de dezembro, para o financiamento da
reabilitação urbana promovida por câmaras municipais e sociedades de
reabilitação urbana e outras entidades públicas, para ações no âmbito do
Programa Reabilitar para Arrendar e para a recuperação do parque habitacional
degradado de que é proprietário.
2 -
O limite
previsto na alínea
a) do
número anterior concorre para efeitos do limite global previsto no artigo
anterior.
3 -
No caso
de financiamentos à reabilitação urbana celebrados ou a celebrar ao abrigo da
alínea
b) do n.º 1, o prazo máximo de vencimento
dos empréstimos a que se refere o n.º 3 do
artigo 51.º da Lei n.º 73/2013, de 3
de setembro, é de 30 anos.
Condições gerais do financiamento
1 -
Fica o
Governo autorizado, nos termos da alínea
h) do
artigo 161.º da Constituição, a contrair empréstimos amortizáveis e a
realizar outras operações de endividamento, nomeadamente operações de reporte
com valores mobiliários representativos de dívida pública direta do Estado,
independentemente da taxa e da moeda de denominação, cujo produto da emissão,
líquido de mais e de menos-valias, não exceda, na globalidade, o montante
resultante da adição dos seguintes valores:
a)
Montante dos limites para o acréscimo de
endividamento líquido global direto estabelecidos nos termos do artigo 130.º;
b)
Montante das amortizações da dívida
pública realizadas durante o ano, nas respetivas datas de vencimento ou a
antecipar por conveniência de gestão da dívida, calculado, no primeiro caso,
segundo o valor contratual da amortização e, no segundo caso, segundo o
respetivo custo previsível de aquisição em mercado;
c)
Montante de outras operações que
envolvam redução de dívida pública, determinado pelo custo de aquisição em
mercado da dívida objeto de redução.
2 -
As
amortizações de dívida pública que forem efetuadas pelo Fundo de Regularização
da Dívida Pública como aplicação de receitas das privatizações não são
consideradas para efeitos do disposto na alínea
b) do
número anterior.
3 -
O prazo
dos empréstimos a emitir e das operações de endividamento a realizar ao abrigo
do disposto no n.º 1 não pode ser superior a 50 anos.
Dívida denominada em moeda diferente do euro
1 -
A
exposição cambial em moedas diferentes do euro não pode ultrapassar, em cada
momento, 15 % do total da dívida pública direta do Estado.
2 -
Para
efeitos do disposto no número anterior, entende-se por exposição cambial o
montante das responsabilidades financeiras, incluindo as relativas a operações
de derivados financeiros associadas a contratos de empréstimos, cujo risco
cambial não se encontre coberto.
Dívida flutuante
Para
satisfação de necessidades transitórias de tesouraria e maior flexibilidade de
gestão da emissão de dívida pública fundada, fica o Governo autorizado a emitir
dívida flutuante, sujeitando-se o montante acumulado de emissões vivas em cada
momento ao limite máximo de € 20 000 000 000.
Compra em mercado e troca de títulos de dívida
1 -
A fim de
melhorar as condições de negociação e transação dos títulos de dívida pública
direta do Estado, aumentando a respetiva liquidez, e tendo em vista a melhoria
dos custos de financiamento do Estado, fica o Governo autorizado, através do
membro do Governo responsável pela área das finanças, com a faculdade de
delegação, a proceder à amortização antecipada de empréstimos e a efetuar
operações de compra em mercado ou operações de troca de instrumentos de dívida,
amortizando antecipadamente os títulos de dívida que, por esta forma, sejam
retirados do mercado.
2 -
As
condições essenciais das operações referidas no número anterior, designadamente
modalidades de realização e instrumentos de dívida abrangidos, são aprovadas
pelo membro do Governo responsável pela área das finanças e devem:
a)
Salvaguardar os princípios e objetivos
gerais da gestão da dívida pública direta do Estado, nomeadamente os consignados
no artigo 2.º da Lei n.º 7/98, de 3 de fevereiro, alterada pela Lei n.º 87-B/98,
de 31 de dezembro;
b)
Respeitar o valor e a equivalência de
mercado dos títulos de dívida.
Gestão da dívida pública direta do Estado
1 -
Fica o
Governo autorizado, através do membro do Governo responsável pela área das
finanças, a realizar as seguintes operações de gestão da dívida pública direta
do Estado:
a)
Substituição entre a emissão das várias
modalidades de empréstimos;
b)
Reforço das dotações para amortização de
capital;
c)
Pagamento antecipado, total ou parcial,
de empréstimos já contratados;
d)
Conversão de empréstimos existentes, nos
termos e condições da emissão ou do contrato, ou por acordo com os respetivos
titulares, quando as condições dos mercados financeiros assim o aconselharem.
2 -
Fica
ainda o Governo autorizado, através do membro do Governo responsável pela área
das finanças, com a faculdade de delegação, a:
a)
Realizar operações de reporte com
valores mobiliários representativos de dívida pública direta do Estado a fim de
dinamizar a negociação e transação desses valores em mercado primário;
b)
Prestar garantias, sob a forma de
colateral em numerário, no âmbito de operações de derivados financeiros impostas
pela eficiente gestão da dívida pública direta do Estado.
3 -
Para
efeitos do disposto no artigo anterior e nos números anteriores, e tendo em
vista fomentar a liquidez em mercado secundário e ou intervir em operações de
derivados financeiros impostas pela eficiente gestão ativa da dívida pública
direta do Estado, pode o IGCP, E.P.E., emitir dívida pública, bem como o Fundo
de Regularização da Dívida Pública subscrever e ou alienar valores mobiliários
representativos de dívida pública.
4 -
O
acréscimo de endividamento líquido global direto que seja necessário para dar
cumprimento ao disposto no número anterior tem o limite de € 1 500 000 000.
Iniciativa para o reforço da estabilidade financeira
e investimentos financiados pelo Banco Europeu de Investimento
Concessão extraordinária de garantias pessoais do
Estado
1 -
Excecionalmente, pode o Estado conceder garantias, em 2015, nos termos da lei,
para reforço da estabilidade financeira e da disponibilidade de liquidez nos
mercados financeiros.
2 -
O limite
máximo para a autorização da concessão de garantias previsto no número anterior
é de € 24 670 000 000 e acresce ao limite fixado no n.º 1 do
artigo 125.º
Garantias no âmbito de investimentos financiados
pelo Banco Europeu de Investimento
1 -
Fica o
Governo autorizado a conceder garantias pessoais, com caráter excecional, para
cobertura de responsabilidades assumidas no âmbito de investimentos financiados
pelo Banco Europeu de Investimento (BEI), no quadro da prestação ou do reforço
de garantias em conformidade com as regras gerais da gestão de créditos desse
banco, ao abrigo do regime jurídico da concessão de garantias pessoais pelo
Estado, aprovado pela Lei n.º 112/97, de 16 de setembro, alterada pela Lei n.º
64/2012, de 20 de dezembro, o qual se aplica com as necessárias adaptações,
tendo em conta a finalidade da garantia a prestar.
2 -
As
garantias concedidas ao abrigo do número anterior enquadram-se no limite fixado
no n.º 1 do artigo 125.º, cobrindo parte dos montantes
contratuais da carteira de projetos objeto da garantia.
Financiamento e transferências para as regiões
autónomas
Transferências orçamentais para as regiões autónomas
1 -
Nos
termos do artigo 48.º da Lei Orgânica n.º 2/2013, de 2 de setembro, são
transferidas as seguintes verbas:
a)
€ 179 259 793, para a Região Autónoma
dos Açores;
b)
€ 171 681 560, para a Região Autónoma da
Madeira.
2 -
Nos
termos do artigo 49.º da Lei Orgânica n.º 2/2013, de 2 de setembro, são
transferidas as seguintes verbas:
a)
€ 71 703 917, para a Região Autónoma dos
Açores;
b)
€ 0, para a Região Autónoma da Madeira.
3 -
Ao
abrigo dos princípios da estabilidade financeira e da solidariedade recíproca,
no âmbito dos compromissos assumidos com as regiões autónomas, nas
transferências decorrentes dos n.ºs 1 e 2 estão incluídas todas as verbas
devidas até ao final de 2015, por acertos de transferências decorrentes da
aplicação do disposto nos artigos 48.º e 49.º da Lei Orgânica n.º 2/2013, de 2
de setembro.
4 -
As verbas previstas nos n.ºs 1 e 2 podem
ser alteradas considerando eventuais ajustamentos decorrentes da atualização, até final de 2014, dos
dados referentes ao PIB Regional, de acordo com o
Sistema Europeu de Contas
Nacionais e Regionais – SEC 2010.
Necessidades de financiamento das regiões autónomas
1 -
Ao
abrigo do artigo 87.º da lei de enquadramento orçamental, aprovada pela Lei
n.º 91/2001, de 20 de agosto, as regiões autónomas dos Açores e da Madeira não
podem acordar contratualmente novos empréstimos, incluindo todas as formas de
dívida, que impliquem um aumento do seu endividamento líquido.
2 -
Podem
excecionar-se do disposto no número anterior, nos termos e condições a definir
por despacho do membro do Governo responsável pela área das finanças, os
empréstimos e as amortizações destinados ao financiamento de projetos com
comparticipação de FEEI, à regularização de dívidas vencidas ou para fazer face
às necessidades de financiamento decorrentes da execução orçamental das regiões
autónomas.
Aplicação da Lei Orgânica n.º 2/2013, de 2 de
setembro, à Região Autónoma da Madeira
Atenta a vigência do
PAEF/RAM, fica suspensa na
Região Autónoma da Madeira, em 2015, a aplicação do disposto nos
artigos 16.º
e 40.º da Lei Orgânica n.º 2/2013, de 2 de setembro.
Outras disposições
Transportes
1 -
É vedada
a utilização gratuita dos transportes públicos aéreos, rodoviários, fluviais e
ferroviários.
2 -
Ficam
excluídos do disposto no número anterior:
a)
Os magistrados judiciais, magistrados do
Ministério Público, juízes do Tribunal Constitucional, funcionários judiciais,
pessoal da PJ e pessoal do corpo da Guarda Prisional, para os quais se mantêm as
normas legais e regulamentares em vigor;
b)
O pessoal com funções policiais da PSP,
os militares da GNR, o pessoal de outras forças policiais, os militares das
Forças Armadas e militarizados, no ativo, quando em serviço que implique a
deslocação no meio de transporte público;
c)
Os trabalhadores das empresas
transportadoras, das gestoras da infraestrutura respetiva ou das suas
participadas, que já beneficiem do transporte gratuito, quando no exercício das
respetivas funções, incluindo a deslocação de e para o local de trabalho.
3 -
O regime
fixado no presente artigo tem natureza imperativa, prevalecendo sobre quaisquer
outras normas, especiais ou excecionais, em contrário e sobre instrumentos de
regulamentação coletiva de trabalho e contratos de trabalho, não podendo ser
afastado ou modificado pelos mesmos.
4 -
As
empresas transportadoras, as gestoras da infraestrutura respetiva ou suas
participadas podem atribuir, aos familiares dos seus trabalhadores ou
trabalhadores reformados, que beneficiavam de desconto nas tarifas de
transportes a 31 de dezembro de 2012, descontos comerciais em linha com as
políticas comerciais em vigor na empresa.
Fiscalização prévia do Tribunal de Contas
1 -
De
acordo com o disposto no artigo 48.º da Lei n.º 98/97, de 26 de agosto, para o
ano de 2015 ficam isentos de fiscalização prévia pelo Tribunal de Contas os atos
e contratos, considerados isolada ou conjuntamente com outros que aparentem
estar relacionados entre si, cujo montante não exceda o valor de € 350 000.
2 -
A
declaração de suficiência orçamental e de cativação das respetivas verbas a que
se refere o n.º 4 do artigo 5.º da Lei n.º 98/97, de 26 de agosto, deve
identificar o seu autor, nominal e funcionalmente, e ser aprovada pelos órgãos
de tutela.
Fundo Português de Carbono
1 -
Fica o
Governo autorizado, através dos membros do Governo responsáveis pelas áreas das
finanças e do ambiente, com a faculdade de subdelegação, a proceder à
autorização do financiamento de projetos, estudos ou outras iniciativas
nacionais, incluindo de divulgação e sensibilização, de investigação,
desenvolvimento, inovação e demonstração no âmbito da mitigação às alterações
climáticas e da adaptação aos impactes das alterações climáticas.
2 -
É
autorizada a consignação da totalidade das receitas previstas no n.º 2 do
artigo
3.º do Decreto-Lei n.º 71/2006, de 24 de março, alterado pela Lei n.º 64-A/2008,
de 31 dezembro, pelo Decreto-Lei n.º 29-A/2011, de 1 de março, e pelas Leis
n.ºs 66‑B/2012, de 31 de dezembro, e 83-C/2013, de 31 de dezembro, à execução
das ações previstas no número anterior.
Contratos-programa na área da saúde
1 -
Os
contratos-programa a celebrar pelas administrações regionais de saúde, I.P., com
os hospitais integrados no SNS ou pertencentes à rede nacional de prestação de
cuidados de saúde, nos termos do n.º 2 da base XII da Lei n.º 48/90, de 24 de
agosto, alterada pela Lei n.º 27/2002, de 8 de novembro, e do n.º 2 do
artigo
1.º do regime jurídico da gestão hospitalar, aprovado em anexo à Lei n.º
27/2002, de 8 de novembro, são autorizados pelos membros do Governo responsáveis
pelas áreas das finanças e da saúde e podem envolver encargos até um triénio.
2 -
Nas
regiões autónomas dos Açores e da Madeira, os contratos-programa a celebrar
pelos governos regionais, através do membro responsável pela área da saúde, e
pelas demais entidades públicas de administração da saúde, com as entidades do
Serviço Regional de Saúde com natureza de entidade pública empresarial, são
autorizados pelos membros do Governo Regional responsáveis pelas áreas das
finanças e da saúde e podem envolver encargos até um triénio.
3 -
Os
contratos-programa a que se referem os números anteriores tornam-se eficazes com
a sua assinatura, são publicados na 2.ª série do
Diário da República e, no caso das regiões autónomas, no Jornal
Oficial da respetiva região.
4 -
O
contrato-programa a celebrar entre a Administração Central do Sistema de Saúde,
I.P. (ACSS, I.P.) e a SPMS — Serviços Partilhados do Ministério da Saúde, E.P.E.
(SPMS, E.P.E.), relativo aos sistemas de informação e comunicação e mecanismo de
racionalização de compras a prover ao SNS, fixa os encargos com esta atividade
até ao limite de um triénio, mediante aprovação dos membros do Governo
responsáveis pelas áreas das finanças e da saúde, sendo-lhe aplicável o disposto
no número anterior.
5 -
Os
contratos-programa celebrados no âmbito do funcionamento ou implementação da
RNCCI podem envolver encargos até um triénio e tornam-se eficazes com a sua
assinatura.
6 -
Fora dos
casos previstos nos números anteriores, os contratos dos centros hospitalares,
dos hospitais e unidades locais de saúde com natureza de entidade pública
empresarial estão sujeitos a fiscalização prévia do Tribunal de Contas.
Cedência de interesse público para pessoas coletivas de direito público na área
da saúde
Sem prejuízo do disposto no
artigo 49.º, a celebração de acordo de cedência de interesse
público por parte de órgãos e serviços abrangidos pelo âmbito de aplicação
objetivo definido no artigo 1.º da Lei Geral do Trabalho em Funções Públicas,
aprovada em anexo à Lei n.º 35/2014, de
20 de junho, de trabalhadores com relação jurídica
de emprego público integrados no SNS, carece apenas de parecer prévio favorável
a emitir pelo membro do Governo responsável pela área da saúde.
Recrutamento de trabalhadores por pessoas coletivas de direito público e
empresas públicas na área da saúde
1 -
A celebração ou renovação de contratos de trabalho de profissionais de
saúde pelos hospitais, centros hospitalares e unidades locais de saúde
integrados no setor empresarial do Estado está sujeita à verificação do
estabelecido nos n.ºs 3 e 4 do artigo 58.º, a apresentar ao
membro do Governo responsável pela área da saúde, a quem cabe o respetivo
controlo e autorização.
2 -
Trimestralmente o membro do Governo responsável pela área da saúde
informa o membro do Governo responsável pela área da Administração Pública dos
contratos de trabalho celebrados ou renovados ao abrigo do número anterior.
Receitas do Serviço Nacional de Saúde
1 -
O
Ministério da Saúde, através da ACSS, I.P., implementa as medidas necessárias à
faturação e à cobrança efetiva de receitas, devidas por terceiros legal ou
contratualmente responsáveis, nomeadamente mediante o estabelecimento de
penalizações, no âmbito dos contratos-programa.
2 -
O
pagamento das prestações de serviços efetuadas pelas entidades do SNS a pessoas
singulares fiscalmente residentes nas regiões autónomas é da responsabilidade do
serviço regional de saúde respetivo.
3 -
As
prestações de serviços do SNS a pessoas singulares fiscalmente residentes nas
regiões autónomas são obrigatoriamente enquadradas pelo previsto no
artigo 5.º
da Lei n.º 8/2012, de 21 de fevereiro, alterada pelas Leis n.ºs 20/2012, de 14
de maio, 64/2012, de 20 de dezembro, e 66-B/2012, de 31 de dezembro, sendo
responsabilidade do serviço regional de saúde a emissão do número do compromisso
previsto no n.º 3 do mesmo artigo.
4 -
O
Ministério da Saúde implementa as medidas necessárias para que,
progressivamente, a faturação dos serviços prestados aos utentes do SNS inclua a
informação do custo efetivo dos serviços prestados que não são sujeitos a
pagamento.
5 -
A
responsabilidade de terceiros pelos encargos das prestações de saúde de um
sujeito exclui, na medida dessa responsabilidade, a do SNS.
6 -
Para
efeitos do disposto nos números anteriores, o Ministério da Saúde aciona,
nomeadamente, mecanismos de resolução alternativa de litígios.
7 -
Às
entidades integradas no SNS não são aplicáveis cativações.
Encargos com prestações de saúde no Serviço Nacional
de Saúde
1 -
São
suportados pelo orçamento do SNS os encargos com as prestações de saúde
realizadas por estabelecimentos e serviços do SNS aos beneficiários:
a)
Da ADSE, regulada pelo Decreto-Lei n.º 118/83, de
25 de fevereiro;
b)
Dos serviços de assistência na doença da
GNR e da PSP (SAD), regulados pelo Decreto-Lei n.º 158/2005, de 20 de setembro,
alterado pela Lei n.º 53‑D/2006, de 29 de dezembro, pelo Decreto-Lei n.º
105/2013, de 30 de julho, e pela Lei n.º 30/2014, de 19 de maio;
c)
Da assistência na doença aos militares
das Forças Armadas (ADM), regulada pelo Decreto-Lei n.º 167/2005, de 23 de
setembro, alterado pela Lei n.º 53‑D/2006, de 29 de dezembro, pelo Decreto-Lei
n.º 105/2013, de 30 de julho, e pela Lei n.º 30/2014, de 19 de maio.
2 -
Para
efeitos do disposto no número anterior e no artigo 25.º do Estatuto do SNS,
aprovado pelo Decreto-Lei n.º 11/93, de 15 de janeiro, o preço dos cuidados
prestados no quadro do SNS é o estabelecido pela ACSS, I.P., para os restantes
beneficiários do SNS.
3 -
Os
saldos dos serviços e fundos autónomos do Ministério da Saúde apurados na
execução orçamental de 2014 transitam automaticamente para o orçamento da ACSS,
I.P., de 2015.
4 -
O
disposto no artigo 156.º da Lei n.º 53-A/2006, de 28 de dezembro, alterada pelos
Decretos-Leis n.ºs 159/2009, de 13 de julho, e 322/2009, de 14 de dezembro, não
prejudica os financiamentos que visem garantir a igualdade de tratamento em caso
de doença dos trabalhadores colocados nos serviços periféricos externos em
relação aos demais trabalhadores em funções públicas.
Transição de saldos da ADSE, SAD e ADM
Os saldos apurados na execução orçamental de
2014 da ADSE,
dos SAD e da ADM, transitam
automaticamente para os respetivos orçamentos de 2015.
Encargos dos sistemas de assistência na doença
A
comparticipação às farmácias, por parte da ADSE, dos SAD e da ADM, relativamente
a medicamentos, é assumida pelo SNS.
Pagamento das autarquias locais ao Serviço Nacional de Saúde
1 -
No período entre 1
de janeiro e 30 de junho de 2015, as autarquias locais transferem para o
orçamento da ACSS, I.P., um montante equivalente a 50 % do montante afeto em
2014 aos encargos com os seus trabalhadores em matéria de prestações de saúde
pelo SNS.
2 -
A partir de 1 de
julho de 2015, as autarquias locais pagam à ACSS, I.P., um montante equivalente
aos custos efetivos em que esta incorrer com a prestação de serviços e dispensa
de medicamentos aos trabalhadores da própria autarquia, bem como dos respetivos
serviços municipalizados e empresas locais participadas.
3 -
O apuramento e
faturação dos custos efetivos referidos no número anterior operam nos termos das
alíneas seguintes:
a)
As autarquias locais reportam à DGAL até 30
de abril de 2015, através do SIIAL, os números de identificação fiscal de todos
os respetivos trabalhadores referidos no número anterior;
b)
A DGAL comunica à ACSS, I.P., os números de
identificação fiscal referidos no número anterior, devendo ambas as entidades
assegurar a total confidencialidade e reserva dos dados;
c)
A ACSS, I.P., envia trimestralmente a cada
autarquia local a fatura discriminada de todos os custos efetivamente incorridos
pelos respetivos trabalhadores no respetivo trimestre em todos os
estabelecimentos do SNS;
d)
A ACSS, I.P., comunica trimestralmente à
DGAL o montante que haja sido faturado a cada autarquia conforme previsto na
alínea anterior;
e)
Caso a autarquia discorde do valor faturado
pela ACSS, I.P., deve apresentar reclamação fundamentada e sem efeito suspensivo
junto daquela;
f)
Quaisquer reembolsos devidos são efetuados
diretamente pela ACSS, I.P., à respetiva autarquia;
g)
Transitoriamente a DGAL continua a proceder
às transferências de acordo com o n.º 1 até ao recebimento da primeira
faturação, momento em que na medida do necessário realiza o devido acerto de
contas.
4 -
No caso de a
autarquia não realizar o previsto na alínea
a) do número anterior ou reportar números de identificação fiscal em número
inferior ao do total dos respetivos trabalhadores registados no SIIAL a 1 de
janeiro de 2014, o montante do pagamento devido a partir de 1 de julho de 2015 é
apurado pelo método de capitação previsto no número seguinte.
5 -
No modelo de
capitação, o montante a pagar por cada autarquia corresponde ao valor resultante
da multiplicação do número total dos respetivos trabalhadores registados no
SIIAL a 1 de janeiro de 2014 por 31,22 % do custo per capita do SNS publicado
pelo INE, I.P.
6 -
Os pagamentos
referidos nos n.ºs 1, 2 e 4 efetivam-se mediante retenção pela DGAL das
transferências do Orçamento do Estado para as autarquias locais.
Atualização das taxas moderadoras
1 -
No ano
de 2015, a atualização prevista no n.º 1 do artigo 3.º do Decreto-Lei
n.º 113/2011, de 29 de novembro, alterado pelo Decreto-Lei n.º 128/2012, de 21
de junho, pelas Leis n.ºs 66-B/2012, de 31 de dezembro, e 51/2013, de 24 de
julho, e pelo Decreto-Lei n.º 117/2014, de 5 de agosto, só é aplicável no caso
de ser negativa a taxa da inflação divulgada pelo INE, I.P., relativa ao
ano civil anterior, no que respeita aos seguintes atos:
a)
Consultas de medicina geral e familiar
ou outra consulta médica que não a de especialidade realizada no âmbito dos
cuidados de saúde primários;
b)
Consultas de enfermagem ou de outros
profissionais de saúde realizada no âmbito dos cuidados de saúde primários;
c)
Consultas ao domicílio no âmbito dos
cuidados de saúde primários;
d)
Consulta médica sem a presença do utente
no âmbito dos cuidados de saúde primários.
2 -
No ano
de 2015, para os atos não previstos no número anterior, vigoram os valores de
2013 das respetivas taxas moderadoras, salvo se resultarem valores inferiores da
atualização ali prevista, caso em que esta é aplicável.
Transmissão de dados entre a Autoridade Tributária e
Aduaneira e a segurança social e a CGA, I.P.
1 -
A
segurança social e a CGA, I.P., enviam à AT, até ao final do mês de fevereiro de
cada ano, os valores de todas as prestações sociais pagas, incluindo pensões,
bolsas de estudo e de formação, subsídios de renda de casa e outros apoios
públicos à habitação, por beneficiário, relativas ao ano anterior, quando os
dados sejam detidos pelo sistema de informação da segurança social ou da CGA,
I.P., através de modelo oficial.
2 -
A AT
envia à segurança social e à CGA, I.P., os valores dos rendimentos apresentados
nos anexos A, B, C, D e J à declaração de rendimentos do IRS, relativos ao ano
anterior, por contribuinte abrangido pelo regime contributivo da segurança
social ou pelo regime de proteção social convergente, até 60 dias após o prazo
de entrega da referida declaração e até ao fim do 2.º mês seguinte, sempre que
existir qualquer alteração, por via eletrónica e através de modelo oficial.
Sistema integrado de operações de proteção e socorro
Fica
a Autoridade Nacional de Proteção Civil autorizada a transferir para as
associações humanitárias de bombeiros e para a Escola Nacional de Bombeiros ou
para a entidade que a substitua, ao abrigo dos protocolos celebrados ou a
celebrar pela referida autoridade, as dotações inscritas nos seus orçamentos
referentes a missões de proteção civil, incluindo as relativas ao sistema
integrado de operações de proteção civil e ao sistema integrado de operações de
proteção e socorro (SIOPS).
Redefinição do uso dos solos
1 -
Verificada a desafetação do domínio público ou dos fins de utilidade pública de
quaisquer prédios e equipamentos situados nas áreas de uso especial, de
equipamentos públicos ou equivalentes e a sua reafetação a outros fins, deve o
município, através do procedimento simplificado previsto no
artigo 97.º-B
aditado ao Decreto-Lei n.º 380/99, de 22 de setembro, pelo Decreto-Lei n.º
316/2007, de 19 de setembro, redefinir o uso do solo, mediante a elaboração ou
alteração do pertinente instrumento de gestão territorial, de modo a consagrar
os usos, os índices médios e os outros parâmetros aplicáveis às áreas limítrofes
adjacentes que confinem diretamente com as áreas de uso a redefinir.
2 -
A
deliberação da câmara municipal a que se refere o n.º 3 do
artigo 97.º-B do
Decreto‑Lei n.º 380/99, de 22 de setembro, é tomada no prazo de 60 dias, a
contar da data da verificação da desafetação.
Depósitos obrigatórios
1 -
Os
depósitos obrigatórios existentes na Caixa Geral de Depósitos, S.A., em 1 de
janeiro de 2004, e que ainda não tenham sido objeto de transferência para a
conta do Instituto de Gestão Financeira e Equipamentos da Justiça, I.P. (IGFEJ,
I.P.), em cumprimento do disposto no n.º 8 do artigo 124.º do Código das Custas
Judiciais, são objeto de transferência imediata para a conta do IGFEJ, I.P.,
independentemente de qualquer formalidade, designadamente de ordem do tribunal
com jurisdição sobre os mesmos.
2 -
Sem
prejuízo do disposto no número anterior, o IGFEJ, I.P., e os tribunais podem
notificar a Caixa Geral de Depósitos, S.A., para, no prazo de 30 dias, efetuar a
transferência de depósitos que venham a ser posteriormente apurados e cuja
transferência não tenha sido ainda efetuada.
Processos judiciais eliminados
Os
valores depositados na Caixa Geral de Depósitos, S.A., ou à guarda dos
tribunais, à ordem de processos judiciais eliminados após o decurso dos prazos
de conservação administrativa fixados na lei, consideram-se perdidos a favor do
IGFEJ, I.P.
Entidades com autonomia administrativa que funcionam
junto da Assembleia da República
1 -
Os
orçamentos da Comissão Nacional de Eleições, da Comissão de Acesso aos
Documentos Administrativos, da Comissão Nacional de Proteção de Dados e do
Conselho Nacional de Ética para as Ciências da Vida são desagregados no âmbito
da verba global atribuída à Assembleia da República.
2 -
Os mapas
de desenvolvimento das despesas dos serviços e fundos autónomos — Assembleia da
República — orçamento privativo — funcionamento são alterados em conformidade
com o disposto no número anterior.
Financiamento do Programa de Emergência Social e do
apoio social extraordinário ao consumidor de energia
Durante o ano de 2015, é financiado o Programa de Emergência Social e o apoio
social extraordinário ao consumidor de energia.
Transferência de IVA para a segurança social
Para
efeitos de cumprimento do disposto no artigo 8.º do Decreto-Lei n.º 367/2007, de
2 de novembro, alterado pelas Leis n.ºs 3-B/2010, de 28 de abril, e 55-A/2010,
de 31 de dezembro, é transferido do orçamento do subsetor Estado para o
orçamento da segurança social o montante de € 743 118 673.
Transferência do património dos governos civis
1 -
Os
imóveis na propriedade ou sob a gestão dos governos civis, que lhes tenham sido
transmitidos a qualquer título, passam a integrar o património do Estado.
2 -
Integra
o domínio privado do Estado o património próprio de entidades extintas, cujas
atribuições e competências tenham sido cometidas a serviços integrados na
administração direta do Estado, desprovidos de personalidade jurídica, salvo se
outro destino estiver expressamente previsto no diploma que determinou a
respetiva extinção.
3 -
A
presente lei constitui título bastante para os atos de registo a que haja lugar.
Alterações legislativas
Alteração à Lei n.º
49/2012, de 29 de agosto
São alterados os artigos 20.º e 21.º da Lei n.º
49/2012, de 29 de agosto, que passam a ter a seguinte redação:
«Artigo 20.º
[…]
Aos
municípios que se encontrem em qualquer das situações previstas nas alíneas
a) e b) do n.º 1 do
artigo
58.º da Lei n.º 73/2013, de 3 de setembro, é vedada a possibilidade de aumentar
o número de dirigentes providos à data da entrada em vigor da presente lei.
Artigo 21.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
O município que não se encontre nas situações
referidas no artigo anterior pode aprovar estruturas orgânicas e prover um
número de cargos dirigentes superior ao previsto na presente lei se, por efeito
conjugado com outras medidas de racionalização, ao final de cada um dos
exercícios orçamentais não existir um aumento global dos custos com pessoal e
prestação de serviços a pessoas singulares.
5 -
Quando nos casos do número anterior se verifique
um aumento dos custos cessa automaticamente o provimento dos dirigentes que
tenha sido efetuado para além dos limites previstos na presente lei.
6 -
Para efeitos do disposto nos n.ºs 4 e 5 não
relevam os aumentos dos custos com pessoal que decorram de um seguintes factos:
a)
Decisão legislativa ou judicial;
b)
Assunção pelo município de pessoal necessário para assegurar o exercício de
atividades objeto de transferência ou contratualização de competências da
administração central para a administração local;
c)
Assunção de despesas com pessoal que decorram dos respetivos processos de
dissolução e da internalização das atividades pelo município.»
Alteração ao Decreto-Lei n.º 282/95, de 26 de outubro
O artigo 1.º do Decreto-Lei n.º 282/95, de 26 de outubro, passa a ter a seguinte
redação:
«Artigo 1.º
[…]
1 -
As entidades que procedam à primeira alienação a título oneroso, em território
nacional, de medicamentos de uso humano, sejam elas titulares de autorização, ou
registo, de introdução no mercado, ou seus representantes, intermediários,
distribuidores por grosso ou apenas comercializadores de medicamentos ao abrigo
de autorização de utilização excecional, ou de autorização excecional, de
medicamentos, ficam obrigadas ao pagamento de uma taxa de comercialização.
2 -
[…]
3 -
[…]
4 -
[…]».
Alteração ao Decreto-Lei n.º 34/2013, de 27 de fevereiro
1 -
O artigo 3.º do Decreto-Lei n.º 34/2013,
de 27 de fevereiro, passa a ter a seguinte redação:
«Artigo 3.º
[…]
1 -
Para efeitos de aquisição pelos
hospitais do SNS, todos os medicamentos sujeitos a receita médica, exceto
genéricos ou biológicos similares, que, mesmo dispondo de preço de venda ao
público autorizado, não tenham sido objeto de decisão de comparticipação, ficam
sujeitos a revisão anual de preços.
2 -
O preço de venda ao armazenista (PVA)
revisto dos medicamentos a que se refere o número anterior não pode exceder o
PVA mais baixo em vigor, num grupo de países composto pelos países de referência
previstos no n.º 2 do artigo 6.º do Decreto-Lei n.º 112/2011, de 29 de novembro,
alterado pelos Decretos-Leis n.ºs 152/2012, de 12 de julho, 34/2013, de 27 de
fevereiro, e 19/2014, de 5 de fevereiro, bem como por outros dois países da
União Europeia a definir por despacho do membro do Governo responsável pela área
da saúde, para qualquer das especialidades farmacêuticas essencialmente
similares existentes em cada um desses países.
3 -
Da revisão prevista nos números
anteriores não pode resultar um PVA superior ao resultante da revisão anual
realizada no ano civil anterior, ou na sua falta, ao PVA médio praticado nas
aquisições pela SPMS-Serviços Partilhados
do Ministério da Saúde, E.P.E., administrações regionais de saúde, hospitais e
outros estabelecimentos e serviços do SNS,
no ano civil anterior.
4 -
Verificando-se a impossibilidade de
aplicação do disposto nos números anteriores, o PVA máximo não pode ultrapassar
o PVA médio praticado nas aquisições pelos hospitais do SNS no ano civil
anterior.
5 -
[Anterior
n.º 3].
6 -
Caso o INFARMED-Autoridade Nacional do
Medicamento e Produtos de Saúde, I.P. (INFARMED, I.P.), detete, na comunicação
efetuada pelo titular da autorização de introdução no mercado ou pelo seu
representante, uma incorreta ou inadequada atualização dos preços resultantes da
aplicação do disposto nos números anteriores, comunica-lhes os novos preços
corrigidos, que devem ser aplicados no prazo máximo de cinco dias úteis.
7 -
No caso previsto no número anterior, o
titular da autorização de introdução no mercado ou o seu representante, fica
obrigado a, independentemente de culpa, indemnizar o SNS pelo diferencial entre
o preço comunicado por aquelas entidades e o preço corrigido pelo INFARMED,
I.P., relativamente a todas as embalagens do medicamento que tenham sido
comercializadas no âmbito do SNS com preço incorreta ou inadequadamente
atualizado.
8 -
Sem prejuízo da responsabilidade
criminal e civil a cuja aplicação houver lugar, designadamente nos termos do
número anterior, constituem contraordenações puníveis com coima entre € 2 000,00
e 15 % do volume de negócios do responsável, ou € 180 000,00, consoante o que
for inferior:
a)
A omissão do dever de comunicação dos
preços revistos, nos termos e prazos resultantes da aplicação do disposto nos
n.ºs 1 a 5;
b)
A comunicação ao INFARMED, I.P., de uma
incorreta ou inadequada atualização dos preços resultantes da aplicação do
disposto nos n.ºs 1 a 5;
c)
A prática junto dos hospitais do SNS de
preços que não respeitem o disposto nos n.ºs 1 a 5 ou no n.º 6, decorrido o
prazo neste previsto.
9 -
A negligência é punível, sendo os
limites mínimos e máximos das coimas reduzidos para metade.
10 -
A tentativa é punível com a coima
aplicável à contraordenação consumada, especialmente atenuada.
11 -
Às contraordenações previstas no
presente artigo é subsidiariamente aplicável o regime geral das
contraordenações, previsto no Decreto-Lei n.º 433/82, de 27 de outubro, alterado
pelos Decretos-Leis n.ºs 356/89, de 17 de outubro, 244/95, de 14 de setembro, e
323/2001, de 17 de dezembro, e pela Lei n.º 109/2001, de 24 de dezembro.
12 -
A instrução dos processos de
contraordenação compete ao INFARMED, I.P., e a aplicação das coimas previstas no
presente artigo compete ao presidente do órgão máximo do INFARMED, I.P.
13 -
O produto das coimas aplicadas ao abrigo
do disposto no presente artigo reverte:
a)
60 %, para o Estado;
b)
40 %, para o INFARMED, I.P.»
2 -
São aditados ao
Decreto-Lei n.º 34/2013,
de 27 de fevereiro, os artigos 3.º-A e 3.º-B, com a seguinte redação:
«Artigo 3.º-A
Volume de negócios
1 -
Para efeitos do disposto no n.º 8 do
artigo anterior, considera-se volume de negócios a soma dos valores de vendas e
de prestações de serviços efetuadas pelo agente no ano anterior ao da prática da
contraordenação, declarados para efeitos de Imposto sobre o Rendimento de
Pessoas Singulares ou de Imposto sobre o Rendimento de Pessoas Coletivas,
consoante se trate de pessoa singular ou coletiva.
2 -
No caso de pessoa coletiva não sujeita a
Imposto sobre o Rendimento de Pessoas Coletivas, considera-se volume de negócios
a soma dos valores de vendas e de prestações de serviços efetuadas pelo agente
no ano anterior ao da prática da contraordenação, refletido nas respetivas
contas.
3 -
Sem prejuízo do disposto no número
anterior, caso, até ao termo do prazo para o exercício do direito de audição e
defesa, ainda não exista a declaração para efeitos de um dos impostos previstos
no n.º 1, é considerado o volume de negócios do segundo ano anterior ao da
prática da contraordenação.
4 -
Caso o volume de negócios a considerar
nos termos dos números anteriores respeite a um período inferior ao do ano
económico do infrator, são apenas considerados os limites máximos e mínimos da
coima, previstos no n.º 8 do artigo anterior.
Artigo 3.º-B
Critérios de graduação
da medida da coima
As
coimas a que se refere o n.º 8 do artigo 3.º são fixadas tendo em consideração,
entre outras, as seguintes circunstâncias:
a)
A gravidade da infração
para a manutenção de uma concorrência efetiva no mercado nacional;
b)
As vantagens de que
haja beneficiado a empresa infratora em consequência da infração;
c)
O caráter reiterado ou
ocasional da infração;
d)
A colaboração prestada
ao INFARMED, I.P., até ao termo do procedimento contraordenacional;
e)
O comportamento do
infrator na eliminação ou minimização dos efeitos da infração.»
Alteração à
Lei n.º 55/2007, de 31 de agosto
O artigo 4.º da Lei n.º 55/2007, de 31 de agosto, alterada pelas Leis n.ºs
67-A/2007, de 31 de dezembro, 64-A/2008, de 31 de dezembro, 64-B/2011, de 30 de
dezembro, 66‑B/2012, de 31 de dezembro, e 83-C/2013, de 31 de dezembro, passa a
ter a seguinte redação:
«Artigo 4.º
[…]
1 -
[…].
2 -
O valor da
contribuição de serviço rodoviário é de € 87/1000 l para a gasolina, de €
111/1000 l para o gasóleo rodoviário e de € 123/1000 kg para o GPL auto.
3 -
[…].»
Alteração ao Decreto-Lei n.º 322/90, de 18 de
outubro
O
artigo 41.º do Decreto-Lei n.º 322/90, de 18 de outubro, alterado pelos
Decretos-Leis n.ºs 141/91, de 10 de abril, 265/99, de 14 de julho, pela Lei n.º
23/2010, de 30 de agosto, e pelos Decretos-Leis n.ºs 133/2012, de 27 de junho, e
13/2013, de 25 de janeiro, passa a ter a seguinte redação:
«Artigo 41.º
[…]
1 -
[Anterior
corpo do artigo].
2 -
Os pensionistas referidos na alínea
a) que venham a contrair casamento ou
constituir união de facto, estão obrigados a comunicar tais factos ao CNP.»
Alteração ao
Decreto-Lei n.º 14/2011, de 25 de janeiro
O
artigo 5.º do Decreto-Lei n.º 14/2011, de 25 de janeiro, passa a ter a seguinte
redação:
«Artigo 5.º
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
50 % do produto da alienação dos bens perdidos a
favor do Estado, nos termos do artigo 186.º do Código de Processo Penal,
aprovado pelo Decreto-Lei n.º 78/87, de 17 de fevereiro, e do n.º 1 do
artigo
35.º e do artigo 36.º do Decreto-Lei n.º 15/93, de 22 de janeiro;
f)
[Anterior
alínea e)];
g)
[Anterior
alínea f)];
h)
[Anterior
alínea g)].
2 -
[…].
3 -
[…].»
Alteração ao
Decreto-Lei n.º 106/98, de 24 de abril
O artigo 9.º do Decreto-Lei n.º 106/98, de 24
de abril, alterado pelo Decreto-Lei n.º 137/2010, de 28 de dezembro, e pelas
Leis n.ºs 64-B/2011, de 30 de dezembro, e 66‑B/2012, de 31 de dezembro, passa a
ter a seguinte redação:
«Artigo 9.º
[…]
1 -
O pagamento da
percentagem da ajuda de custo relativa ao alojamento (50 %), quer em deslocações
diárias, quer por dias sucessivos, pode ser substituído, por opção do
interessado, pelo reembolso da despesa efetuada com o alojamento em
estabelecimento hoteleiro até 3 estrelas ou equivalente.
2 -
[Revogado].
3 -
[Revogado].
4 -
[Revogado].
5 -
[Revogado].»
Alteração ao Decreto-Lei n.º 280/2007, de 7 de
agosto
O
artigo 61.º do Decreto-Lei n.º 280/2007, de 7 de agosto, passa a ter a seguinte
redação:
«Artigo 61.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
Nos casos
previstos na alínea f) do n.º 1 pode
ser aplicável o regime da renda apoiada, desde que os arrendatários preencham os
requisitos previstos na lei.»
Alteração ao Código dos Regimes Contributivos do
Sistema Previdencial de Segurança Social
1 -
Os
artigos 23.º-A, 31.º, 40.º, 197.º e 208.º do Código dos Regimes do Sistema
Previdencial de Segurança Social, aprovado pela Lei n.º 110/2009, de 16 de
setembro, passam a ter a seguinte redação:
«Artigo 23.º-A
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
Os trabalhadores independentes.
2 -
[…].
Artigo 31.º
[…]
1 -
[…].
2 -
[…].
3 -
É nulo o
enquadramento de trabalhadores que tenha resultado de falsas declarações
prestadas pelo contribuinte, nomeadamente por não ser verdadeira a relação
laboral comunicada.
Artigo 40.º
[…]
1 -
[…].
2 -
[…].
3 -
Sem
prejuízo do disposto no número seguinte, a correção das declarações previstas
nos números anteriores pode ser feita oficiosamente pela instituição de
segurança social competente designadamente por recurso aos dados de que disponha
no seu sistema de informação, no sistema de informação fiscal ou decorrente de
ação de fiscalização.
4 -
O
direito de liquidar os tributos caduca se a liquidação não for validamente
notificada ao contribuinte no prazo de quatro anos, quando a lei não fixar
outro.
5 -
[Anterior
n.º 4].
6 -
[Anterior
n.º 5].
7 -
[Anterior
n.º 6].
Artigo 197.º
[…]
1 -
Sempre
que no âmbito do Sistema Previdencial de Segurança Social, sem prejuízo do
disposto em legislação especifica, um contribuinte seja simultaneamente credor e
devedor, este pode requerer à entidade de segurança social competente a
compensação de créditos.
2 -
[…].
Artigo 208.º
[…]
1 -
[…].
2 -
Integram, ainda, o conceito de situação contributiva regularizada:
a)
As situações de dívida, cujo pagamento
em prestações tenha sido autorizado e enquanto estiverem a ser cumpridas as
condições desta autorização, designadamente o pagamento da primeira prestação e
a constituição de garantias, quando aplicável, ainda que o pagamento
prestacional tenha sido autorizado a terceiro ou a responsável subsidiário;
b)
As situações em que o contribuinte tenha
reclamado, recorrido, deduzido oposição ou impugnado judicialmente a dívida,
desde que tenha sido prestada garantia idónea, ou dispensada a sua prestação,
nos termos legalmente previstos.
3 -
[…].»
Alteração à Lei n.º 28/2012, de 31 de julho
O
anexo a que se refere o artigo 2.º da Lei n.º 28/2012, de 31 de julho, alterada
pelas Leis n.ºs 66-B/2012, de 31 de dezembro, 51/2013, de 24 de julho, e
83-C/2013, de 31 de dezembro, passa a ter a seguinte redação:
Quadro plurianual de programação
orçamental — 2015 -2018
(Unidade: Milhões de euros)
Alteração do Decreto-Lei n.º 34/2012, de 14 de
fevereiro
O artigo 9.º do Decreto-Lei n.º 34/2012, de 14 de
fevereiro, passa a ter a seguinte redação:
«Artigo 9.º
[…]
1 -
[…].
2 -
[…]:
a)
A percentagem de 2,5 % dos prémios ou contribuições relativos a contratos de
seguros, em caso de morte, do ramo «Vida» e respetivas coberturas
complementares, e contratos de seguros dos ramos «Doença», «Acidentes»,
«Veículos terrestres» e «Responsabilidade civil de veículos terrestres a motor»,
celebrados por entidades sediadas ou residentes no continente;
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…].
3 -
[…].»
Alteração à Lei n.º 54/2011, de 19 de outubro
Os artigos 16.º e 26.º da Lei n.º 54/2011, de 19 de outubro, passam a ter a
seguinte redação:
«Artigo 16.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
O disposto no número anterior não abrange o exercício de funções docentes no
ensino superior e de atividade de investigação, salvaguardada a prioridade ao
trabalho prestado a favor do conselho.
Artigo 26.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
O conselho
pode solicitar a colaboração de pessoal pertencente a quadros de pessoas
coletivas de direito público, do setor empresarial do Estado, local e regional,
e de empresas privadas, para o desempenho das suas atribuições.
10 -
O pessoal dos serviços técnicos tem regime de exclusividade, não podendo
desempenhar quaisquer outras funções públicas ou privadas, sem prejuízo,
mediante autorização da comissão executiva, do exercício de funções docentes no
ensino superior e de atividade de investigação, bem como a realização de
conferências, palestras, ações de formação de curta duração e outras atividades
de idêntica natureza.»
Alteração ao Decreto-Lei n.º 151-A/2000, de 20 de julho
O artigo 19.º do Decreto-Lei n.º 151-A/2000, de 20 de julho, alterado pelos
Decretos-Leis n.ºs 167/2006, de 16 de agosto, e 264/2009, de 28 de setembro, e
pela Lei n.º 20/2012, de 14 de maio, passa a ter seguinte redação:
«Artigo 19.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
[…].
10 -
[…].
11 -
[…].
12 -
Ficam isentos do pagamento da taxa referida no n.º 1, associada à exploração das
redes e estações dos serviços fixo e móvel marítimo e de radiodeterminação que
suportam o «Sistema Nacional de Controlo do Tráfego Marítimo» (Vessel Traffic
System-VTS), a Autoridade Nacional de Controlo de Tráfego Marítimo (ANCTM) e a
entidade que, de acordo com o disposto nos respetivos Estatutos apoiar a ANCTM
na prossecução das suas atribuições.
13 -
[…].»
Alteração à Lei n.º 68/2013, de 29 de agosto
O artigo 7.º da Lei n.º
68/2013, de 29 de agosto, passa a ter a seguinte redação:
«Artigo
7.º
[…]
1 -
[…].
2
-
As disposições legais relativas ao vínculo de emprego público na
modalidade de contrato de trabalho em funções públicas não são aplicáveis aos
trabalhadores das OGFE, OGME, MM e LMPQF até à conclusão dos respetivos
processos de reorganização.
3 -
[…].
4 -
[…].»
Impostos diretos Sobretaxa em sede de Imposto sobre o Rendimento das Pessoas Singulares e crédito fiscal
1 -
Sobre a parte do rendimento coletável de IRS que resulte do englobamento nos
termos do
artigo 22.º do
Código do IRS, acrescido dos rendimentos sujeitos às
taxas especiais constantes dos n.ºs 3, 6, 11 e 12 do
artigo 72.º do mesmo
Código, auferido por sujeitos passivos residentes em território português, que
exceda, por sujeito passivo, o valor anual da retribuição mínima mensal
garantida, incide a sobretaxa de 3,5 %.
2 -
À coleta da
sobretaxa são deduzidas apenas, até à
respetiva concorrência:
a)
2,5 % do valor
da retribuição mínima mensal garantida por cada dependente ou afilhado civil que
não seja sujeito passivo de IRS;
b)
Um crédito fiscal correspondente à percentagem,
quando positiva, da coleta da sobretaxa, após a dedução prevista na alínea
anterior, determinada de acordo com a seguinte fórmula:
(RFT - RFTP) ÷ RFS × 100
em que,
i)
RFT –
corresponde à soma das receitas do IRS e do IVA do
subsetor Estado em 2015, tal como publicadas na síntese de execução orçamental
de janeiro de 2016, referente à execução orçamental de dezembro de 2015;
ii)
RFTP
– corresponde à soma das receitas do IRS e do IVA
constantes do
mapa I, anexo à presente lei, sendo desconsideradas eventuais
retificações das mesmas para mais no decurso do ano de 2015;
iii)
RFS –
é o valor da retenção na fonte em sede de sobretaxa, a arrecadar por referência
ao período de janeiro a dezembro de 2015, entregue nos cofres do Estado até ao
fim do mês de janeiro de 2016;
c)
As importâncias
retidas nos termos dos n.ºs 5 a 9, que, quando superiores à sobretaxa devida,
após as deduções previstas nas alíneas
anteriores, conferem direito ao reembolso da diferença.
3 -
Aplicam-se à
sobretaxa em sede de IRS as regras de liquidação previstas nos
artigos 75.º a
77.º do Código do IRS e as regras de pagamento previstas no
artigo 97.º do mesmo
Código.
4 -
Não se aplica à
sobretaxa o disposto no
artigo 95.º do Código do IRS.
5 -
As entidades
devedoras de rendimentos de trabalho dependente e de pensões são, ainda,
obrigadas a reter uma importância correspondente a
3,5 % da parte do valor do
rendimento que, depois de deduzidas as retenções previstas no
artigo 99.º do
Código do IRS e as contribuições obrigatórias para regimes de proteção social e
para subsistemas legais de saúde, exceda o valor da retribuição mínima mensal
garantida.
6 -
Encontra-se
abrangido pela obrigação de retenção prevista no número anterior o valor do
rendimento cujo pagamento ou colocação à disposição do respetivo beneficiário
incumba, por força da lei, à segurança social ou a outra entidade.
7 -
A retenção na
fonte prevista nos números anteriores é efetuada no momento do pagamento do
rendimento ou da sua colocação à disposição dos respetivos titulares.
8 -
Aplica-se à
retenção na fonte prevista nos n.ºs 5 a 7 o disposto nos n.ºs 4 e 5 do
artigo
3.º do Decreto-Lei n.º 42/91, de 22 de janeiro, com as necessárias adaptações.
9 -
As entidades
que procedam à retenção na fonte prevista nos n.ºs 5 a 7 encontram -se obrigadas
a declarar esses pagamentos na declaração prevista na alínea
c) do n.º 1 do
artigo 119.º do Código
do IRS.
10 -
O documento
comprovativo previsto na alínea b) do
n.º 1 do
artigo 119.º do Código do IRS deve conter menção dos montantes da
retenção na fonte efetuada ao abrigo dos n.ºs 5 a 7.
11 -
A receita da
sobretaxa reverte integralmente para o Orçamento do Estado, nos termos dos
artigos 10.º-A, 10.º-B e 88.º da lei de enquadramento orçamental, aprovada pela
Lei n.º 91/2001, de 20 de agosto.
12 -
Nos termos do
número anterior, a receita da sobretaxa não releva para efeitos de cálculo das
subvenções previstas na alínea a) do
n.º 1 do artigo 25.º e no artigo 26.º da Lei n.º 73/2013, de 3 de setembro.
13 -
A AT divulga
periodicamente as informações relativas à evolução da receita relevante para
efeitos da alínea b) do n.º 2.
Alteração ao Código do Imposto sobre o Rendimento das Pessoas Coletivas
O
artigo 87.º do
Código do IRC, aprovado pelo Decreto-Lei n.º 442-B/88, de 30 de
novembro, passa a ter a seguinte redação:
«Artigo 87.º
[…]
1 -
A taxa do IRC é de 21 %, exceto nos casos previstos nos números seguintes.
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].»
Aditamento ao Decreto-Lei n.º 492/88, de 30 de dezembro
É aditado o artigo 24.º-A ao Decreto-Lei n.º 492/88, de 30 de dezembro, alterado
pelos Decretos-Leis n.ºs 172-A/90, de 31 de maio, 160/2003, de 19 de julho,
124/2005, de 3 de agosto, e 150/2006, de 2 de agosto, e pela Lei n.º 83-C/2013,
de 31 de dezembro, com a seguinte redação:
«Artigo 24.º-A
Reembolsos a pessoas
coletivas
1 -
O membro do Governo responsável pela área das finanças pode, através de
despacho, autorizar a Autoridade Tributária e Aduaneira a efetuar reembolsos em
condições diferentes das estabelecidas nos artigos anteriores, relativamente aos
sujeitos passivos de Imposto sobre o Rendimento das Pessoas Coletivas.
2 -
O despacho referido no número anterior pode determinar a obrigatoriedade de os
sujeitos passivos, em determinadas situações, apresentarem documentos ou
informações relativos à sua atividade, sob pena de o reembolso não se considerar
devido.»
Impostos indiretos
Imposto sobre o Valor Acrescentado
Alteração ao Código do Imposto sobre o Valor Acrescentado
Os artigos 18.º, 29.º, 34.º, 78.º, 78.º-A, 78.º-B, 78.º-C, 78.º-D e 94.º do
Código do Imposto sobre o Valor Acrescentado, aprovado pelo Decreto-Lei n.º
394-B/84, de 26 de dezembro, abreviadamente designado por Código do IVA, passam
a ter a seguinte redação:
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…]:
a)
[…];
b)
Quando as
mercadorias que compõem a unidade de venda sofram alterações da sua natureza e
qualidade ou percam a sua individualidade, a taxa aplicável ao conjunto é a que,
como tal, lhe corresponder.
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
[…].
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
[…].
10 -
[…].
11 -
[…].
12 -
[…].
13 -
[…].
14 -
[…].
15 -
[…].
16 -
[…].
17 -
[…].
18 -
[…].
19 -
[…].
20 -
[…].
21 -
Os sujeitos passivos que pratiquem uma só operação tributável nas condições
referidas na alínea a) do n.º 1 do
artigo 2.º podem cumprir a obrigação referida na alínea
b) do n.º 1 mediante emissão de fatura no Portal das Finanças.
[…]
1 -
[…].
2 -
[…].
3 -
A cessação de atividade é também declarada oficiosamente, pela administração
fiscal, após comunicação do tribunal, nos termos do n.º 3 do
artigo 65.º do
Código da Insolvência e da Recuperação de Empresas, sem prejuízo do cumprimento
das obrigações fiscais nos períodos de imposto em que se verifique a ocorrência
de operações tributáveis, em que devam ser efetuadas regularizações ou em que
haja lugar ao exercício do direito à dedução.
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…]:
a)
Em processo de execução, após o registo a que se refere a alínea
b) do n.º 2 do
artigo 717.º do Código
do Processo Civil;
b)
Em processo de insolvência, quando a mesma for decretada de caráter limitado,
após o trânsito em julgado da sentença de verificação e graduação de créditos
prevista no Código da Insolvência e da Recuperação de Empresas ou, quando
exista, a homologação do plano objeto da deliberação prevista no
artigo 156.º do
mesmo Código;
c)
[…];
d)
[…].
8 -
[…].
9 -
[…].
10 -
[…].
11 -
No caso previsto no n.º 7 e na alínea d)
do n.º 8 é comunicada ao adquirente do bem ou serviço, que seja um sujeito
passivo do imposto, a anulação total ou parcial do imposto, para efeitos de
retificação da dedução inicialmente efetuada, devendo esta comunicação
identificar as faturas, o montante do crédito e do imposto a ser regularizado, o
processo ou acordo em causa, bem como o período em que a regularização é
efetuada.
12 -
[…].
13 -
[…].
14 -
[…].
15 -
[…].
16 -
Os documentos, certificados e comunicações a que se referem os n.ºs 7 a 11 devem
integrar o processo de documentação fiscal previsto nos
artigos 130.º do Código
do IRC e
129.º do Código do IRS.
17 -
[…].
Créditos de cobrança
duvidosa ou incobráveis - Regularização a favor do sujeito passivo
1 -
[…].
2 -
[…]:
a)
O crédito esteja em mora há mais de 24 meses desde a data do respetivo
vencimento e existam provas objetivas de imparidade e de terem sido efetuadas
diligências para o seu recebimento;
b)
[…].
3 -
[…].
4 -
[…]:
a)
Em processo de execução, após o registo a que se refere a alínea
b) do n.º 2 do
artigo 717.º do Código
do Processo Civil;
b)
Em processo de insolvência, quando a mesma for decretada de caráter limitado,
após o trânsito em julgado da sentença de verificação e graduação de créditos
prevista no Código da Insolvência e da Recuperação de Empresas ou, quando
exista, a homologação do plano objeto da deliberação prevista no
artigo 156.º do
mesmo Código;
c)
[…];
d)
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
Nas situações previstas no número anterior, caso a transmissão da titularidade
dos créditos ocorra após ter sido efetuada a dedução do imposto respeitante aos
créditos considerados de cobrança duvidosa ou incobráveis, devem os sujeitos
passivos observar, com as necessárias adaptações, o disposto no n.º 3 do
artigo
78.º-C.
Procedimento de
regularização
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
No caso
previsto no n.º 4 do artigo anterior, é comunicado ao adquirente do bem ou
serviço, que seja um sujeito passivo do imposto, a anulação total ou parcial do
imposto, para efeitos de retificação da dedução inicialmente efetuada, devendo
esta comunicação identificar as faturas, o montante do crédito e do imposto a
ser regularizado, o processo ou acordo em causa, bem como o período em que a
regularização é efetuada.
10 -
[…].
[…]
1 -
[…].
2 -
[…].
3 -
Em caso de recuperação, total ou parcial, dos créditos, os sujeitos passivos que
hajam procedido anteriormente à dedução do imposto associado a créditos de
cobrança duvidosa ou incobráveis devem entregar o imposto correspondente ao
montante recuperado com a declaração periódica a apresentar no período do
recebimento, sem observância do prazo previsto no n.º 1 do
artigo 94.º, ficando
a dedução do imposto pelo adquirente dependente da apresentação de pedido de
autorização prévia, aplicando-se, com as necessárias adaptações, o disposto no
artigo anterior.
[…]
1 -
[…].
2 -
A certificação por revisor oficial de contas prevista no número anterior é
efetuada para cada um dos documentos e períodos a que se refere a regularização
e até à entrega do correspondente pedido, sob pena de o pedido de autorização
prévia não se considerar apresentado, devendo, a certificação ser feita, no caso
da regularização dos créditos não depender de pedido de autorização prévia, até
ao termo do prazo estabelecido para a entrega da declaração periódica ou até à
data de entrega da mesma, quando esta ocorra fora do prazo.
3 -
[…].
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
A Autoridade Tributária e Aduaneira não procede a qualquer liquidação, ainda que
adicional, quando o seu quantitativo for inferior a € 25, devendo o mesmo limite
ser observado na extração das certidões de dívida previstas no n.º 6 do
artigo
27.º, no n.º 2 do
artigo 28.º e nos n.ºs 3 e 6 do
artigo 88.º
5 -
[…].»
Alteração à
lista I anexa ao
Código do Imposto sobre o Valor
Acrescentado
As verbas 1.6, 1.6.4, 2.6 e 2.7 da
lista I anexa ao Código do IVA passam a ter a
seguinte redação:
«1.6 - Frutas, legumes e produtos hortícolas:
1.6.4 - Frutas, no estado natural ou desidratadas.
2.6 - Aparelhos ortopédicos, cintas médico-cirúrgicas e meias medicinais,
cadeiras de rodas e veículos semelhantes, acionados manualmente ou por motor,
para deficientes, aparelhos, artefatos e demais material de prótese ou
compensação destinados a substituir, no todo ou em parte, qualquer membro ou
órgão do corpo humano ou a tratamento de fraturas e as lentes para correção de
vista, bem como calçado ortopédico, desde que prescrito por receita médica, nos
termos regulamentados pelo Governo.
2.7 - As prestações de serviços médicos e sanitários e operações com elas
estreitamente conexas feitas por estabelecimentos hospitalares, clínicas,
dispensários e similares, que tenham renunciado à isenção, nos termos da alínea
b) do n.º 1 do
artigo 12.º do Código
do IVA.»
Alteração à
lista II anexa ao
Código do Imposto sobre o Valor
Acrescentado
A verba 2.3 da
lista II anexa ao Código do IVA passa a ter a seguinte redação:
«2.3- Petróleo e gasóleo, coloridos e marcados, comercializados nas condições e
para as finalidades legalmente definidas, e fuelóleo e respetivas misturas.»
Transferência do
Imposto sobre o Valor Acrescentado para o
desenvolvimento do turismo regional
1 -
A transferência a título
do IVA destinada às entidades regionais de turismo é de € 17 800 000.
2 -
O montante referido no
número anterior é transferido do orçamento do subsetor Estado para o Turismo de
Portugal, I.P.
3 -
A receita a transferir
para as entidades regionais de turismo ao abrigo do número anterior é
distribuída com base nos critérios definidos na
Lei n.º 33/2013, de 16 de maio.
Aditamento ao
Código do Imposto sobre o Valor Acrescentado
1 -
São aditados os artigos 59.º-A, 59.º-B, 59.º-C,
59.º-D e 59.º-E ao
Código do IVA, com a seguinte redação:
«Artigo 59.º-A
Âmbito de aplicação
1 -
Podem beneficiar do
presente regime os produtores agrícolas que, reunindo as condições de inclusão
no regime de isenção previsto no
artigo 53.º, efetuem transmissões de produtos
agrícolas, e, bem assim, prestações de serviços agrícolas, de acordo com as
disposições seguintes.
2 -
Para efeitos do
presente regime, consideram-se:
a)
«Produtos agrícolas», os bens provenientes
diretamente da exploração do produtor agrícola, resultantes do exercício das
atividades enumeradas no anexo F;
b)
«Serviços agrícolas», as prestações de serviços
definidas no anexo G, quando efetuadas com caráter acessório pelo produtor
agrícola que utiliza os seus próprios recursos de mão-de-obra e equipamento
normal da respetiva exploração.
Artigo 59.º-B
Compensação forfetária
1 -
Os sujeitos passivos
que optem pelo presente regime beneficiam da isenção de imposto nos termos do
regime de isenção previsto no
artigo 53.º, podendo ainda solicitar à Autoridade
Tributária e Aduaneira uma compensação calculada sobre o preço, determinado de
acordo com as regras previstas no
artigo 16.º, dos seguintes bens e serviços:
a)
Produtos agrícolas transmitidos a outros sujeitos
passivos que não beneficiem do presente regime ou de regime idêntico no Estado
membro onde se encontrem estabelecidos;
b)
Produtos agrícolas expedidos ou transportados com
destino a outro Estado membro, cujo adquirente seja uma pessoa coletiva não
sujeito passivo, mas que realize no Estado membro de destino ou chegada dos
bens, aquisições intracomunitárias sujeitas a IVA;
c)
Serviços agrícolas prestados a outros sujeitos
passivos que não beneficiem do presente regime ou de regime idêntico no Estado
membro onde se localizem as operações.
2 -
O montante da
compensação é calculado mediante a aplicação de uma taxa de 6 % sobre o total
das vendas e das prestações de serviços mencionadas no número anterior,
realizadas no mesmo ano civil.
3 -
Para efeitos do
disposto nos números anteriores, o sujeito passivo envia à Autoridade Tributária
e Aduaneira, até 30 de abril do ano seguinte àquele a que se referem as
operações, um pedido no qual conste o valor anual das transmissões de bens e a
prestações de serviços realizadas, que conferem o direito a receber a
compensação, acompanhado de uma relação dos números de identificação fiscal dos
seus clientes.
4 -
O pedido a que se
refere o número anterior é apresentado através de modelo a aprovar por portaria
do membro do Governo responsável pela área das finanças.
5 -
Após a análise do
pedido, a Autoridade Tributária e Aduaneira procede à restituição do montante
calculado nos termos do n.º 2, no prazo de 180 dias contados a partir da data de
apresentação do pedido.
Artigo 59.º-C
Opção pelo regime
1 -
Os sujeitos passivos
enquadrados no regime normal que, reunindo as condições para beneficiar do
regime especial de isenção, optem pela aplicação do presente regime devem,
observando o disposto no n.º 4 do
artigo 54.º, apresentar a declaração referida
no
artigo 32.º
2 -
A declaração
referida no número anterior só pode ser apresentada durante o mês de janeiro do
ano seguinte àquele em que se verifiquem os condicionalismos referidos no artigo
59.º-A, produzindo efeitos a partir de 1 de janeiro do ano da apresentação.
3 -
Os sujeitos passivos
enquadrados no regime especial de isenção que optem pela aplicação do presente
regime devem apresentar a declaração referida no
artigo 32.º, a qual produz
efeitos no momento da sua apresentação.
4 -
Tendo exercido o
direito de opção nos termos dos números anteriores, os sujeitos passivos que
renunciem ao presente regime são obrigados a permanecer no regime escolhido
durante um período de, pelo menos, cinco anos.
Artigo 59.º-D
Obrigações de faturação, obrigações declarativas e período em que passa a ser
devido o imposto
1 -
Sem prejuízo do
disposto nos números seguintes, os sujeitos passivos enquadrados no presente
regime estão sujeitos às demais obrigações contidas no regime de isenção
previsto no
artigo 53.º
2 -
As faturas emitidas
pela realização das operações referidas no n.º 1 do artigo 59.º-B devem conter a
menção «IVA – regime forfetário».
3 -
Quando deixarem de
se verificar as condições de aplicação do regime, os sujeitos passivos são
obrigados a apresentar a declaração de alterações prevista no
artigo 32.º, nos
seguintes prazos:
a)
Durante o mês de janeiro do ano seguinte àquele em
que tenha sido atingido um volume de negócios relativo ao conjunto das suas
operações tributáveis superior a € 10 000;
b)
No prazo de 15 dias a contar da fixação definitiva
de um rendimento tributável em sede de IRS ou IRC baseado em volume de negócios
superior ao limite referido na alínea anterior;
c)
No prazo de 15 dias a contar do momento em que se
deixar de verificar qualquer das demais circunstâncias referidas no n.º 1 do
artigo 59.º-A.
4 -
Sempre que a
Autoridade Tributária e Aduaneira disponha de indícios seguros para supor que um
sujeito passivo deixou de reunir as condições previstas no artigo 59.º-A,
procede à sua notificação para apresentar a declaração prevista no
artigo 32.º,
no prazo de 15 dias, com base nos elementos verificados.
5 -
Quando em virtude do
cumprimento da obrigação a que se referem os n.ºs 3 e 4, o sujeito passivo ficar
enquadrado no regime normal de tributação, é devido imposto com referência às
operações por si efetuadas a partir do mês seguinte àquele em que se torne
obrigatória a entrega da declaração de alterações.
6 -
Nos casos em que
deixem de se verificar as circunstâncias a que se refere a alínea
c) do n.º 3, a aplicação do regime
forfetário cessa a partir desse momento.
Artigo 59.º-E
Regime subsidiário
Em tudo o que não se
mostre contrário ao presente regime, aplicam-se, com as devidas adaptações, as
disposições dos
artigos 53.º a 59.º.»
2 -
São aditados os anexos F e G ao
Código do IVA, com a
seguinte redação:
«ANEXO F
Lista das atividades de produção agrícola
I - Cultura
propriamente dita:
1 - Agricultura em
geral, incluindo a viticultura;
2 - Fruticultura
(incluindo a oleicultura) e horticultura floral e ornamental, mesmo em estufas;
3 - Produção de
cogumelos, de especiarias, de sementes, de material de propagação vegetativa e
exploração de viveiros.
II - Criação de
animais conexa com a exploração do solo ou em que este tenha carácter essencial:
1 - Criação de
animais;
2 - Avicultura;
3 - Cunicultura;
4 - Sericicultura;
5 - Helicicultura;
6 - Apicultura.
III - Culturas
aquícolas e piscícolas.
IV - Silvicultura.
V - São igualmente
consideradas atividades de produção agrícola as atividades de transformação
efetuadas por um produtor agrícola sobre os produtos provenientes,
essencialmente, da respetiva produção agrícola com os meios normalmente
utilizados nas explorações agrícolas e silvícolas.
ANEXO G
Lista das prestações de serviços agrícolas
As prestações de
serviços que contribuem normalmente para a realização da produção agrícola,
designadamente as seguintes:
a)
As operações de sementeira, plantio, colheita,
debulha, enfardação, ceifa e recolha;
b)
As operações de embalagem e de acondicionamento,
tais como a secagem, limpeza, trituração, desinfecção e ensilagem de produtos
agrícolas;
c)
O armazenamento de produtos agrícolas;
d)
A guarda, criação e engorda de animais;
e)
A locação, para fins agrícolas, dos meios
normalmente utilizados nas explorações agrícolas e silvícolas;
f)
A assistência técnica;
g)
A destruição de plantas e animais nocivos e o
tratamento de plantas e de terrenos por pulverização;
h)
A exploração de instalações de irrigação e de
drenagem;
i)
A poda de árvores, corte de madeira e outras
operações silvícolas.»
Alteração sistemática ao Código do Imposto sobre o Valor Acrescentado
É aditada à secção IV do capítulo V ao
Código do IVA
a subsecção II, composta pelos artigos 59.º-A a
59.º-F, com a epígrafe «Regime forfetário dos produtores agrícolas», passando as
subsecções II e III a subsecções III e IV.
Norma transitória – opção pelo regime
Os sujeitos passivos
suscetíveis de ser abrangidos pelo regime forfetário dos produtores agrícolas
que pretendam exercer a opção pela sua aplicação, desde a data da entrada em
vigor do referido regime, devem proceder à comunicação prevista no artigo 59.º-C
até ao final do mês de fevereiro.
Alteração ao Decreto-Lei n.º 198/90, de 19 de junho
O artigo 6.º do Decreto-Lei n.º 198/90, de 19 de junho, passa a ter a seguinte
redação:
«Artigo 6.º
1 -
Estão isentas do imposto sobre o valor acrescentado, com direito à dedução do
imposto suportado a montante, nos termos do
artigo 20.º do Código do IVA, as
vendas de mercadorias de valor superior a € 1 000,00, por fatura, efetuadas por
um fornecedor a um exportador que possua no território nacional sede,
estabelecimento estável, domicílio ou um registo para efeitos do IVA, expedidas
ou transportadas no mesmo estado para fora da União Europeia, por este ou por um
terceiro por conta deste, desde que:
a)
[…];
b)
[…];
c)
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
[…].
10 -
[…].»
Alteração ao regime de bens em circulação objeto de transações entre sujeitos
passivos de
Imposto sobre o Valor Acrescentado
Os artigos 2.º, 3.º, 4.º, 6.º e 14.º do
regime de bens em circulação objeto de
transações entre sujeitos passivos de IVA, aprovado em anexo ao Decreto-Lei
n.º 147/2003, de 11 de julho, alterado pelo Decreto-Lei n.º 238/2006, de 20 de
dezembro, pela Lei n.º 3-B/2010, de 28 de abril, pelo Decreto-Lei n.º 198/2012,
de 24 de agosto, e pelas Leis n.ºs 66-B/2012, de 31 de dezembro, e 83-C/2013, de
31 de dezembro, passam a ter a seguinte redação:
«Artigo 2.º
[…]
1 -
[…]:
a)
«Bens», os
que puderem ser objeto de transmissão ou de prestação de serviços nos termos dos
artigos 3.º e 4.º, ambos do Código do Imposto sobre o Valor Acrescentado;
b)
[…];
c)
[…];
d)
«Remetente», a pessoa singular ou coletiva ou entidade fiscalmente equiparada
que, por si ou através de terceiros em seu nome e por sua conta, coloca
os bens à disposição do transportador para efetivação do respetivo transporte ou
de operações de carga, o
transportador quando os bens em circulação lhe pertençam
ou, ainda, outros sujeitos passivos
quando os bens em circulação sejam objeto de prestação de serviços por eles
efetuada;
e)
[…];
f)
[…];
g)
[…];
h)
[…];
i)
[…];
j)
[…].
2 -
[…].
Artigo 3.º
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
Os bens registados como ativo fixo tangível do remetente;
d)
[…];
e)
[…];
f)
[…];
g)
[…];
h)
[…];
i)
Os resíduos urbanos, cuja gestão é assegurada pelos municípios nos termos do
Regime Geral de Gestão de Resíduos, aprovado pelo Decreto-Lei n.º 178/2006, de 5
de setembro, alterado pelo Decreto‑Lei n.º 173/2008, de 26 de agosto, pela Lei
n.º 64 -A/2008, de 31 de dezembro, e pelos Decretos-Leis n.ºs 183/2009, de 10 de
agosto, 73/2011, de 17 de junho, e 127/2013, de 30 de agosto,
provenientes das recolhas efetuadas por aqueles, no âmbito das suas
competências, ou por outras entidades a prestar o mesmo serviço;
j)
[…];
l)
[…];
m)
[…];
n)
[…].
2 -
[…]:
a)
Os produtos sujeitos a impostos especiais de consumo, tal como são definidos no
artigo 5.º do
Código dos Impostos Especiais de Consumo, aprovado em anexo ao
Decreto-Lei n.º 73/2010, de 21 de junho, quando circularem em regime suspensivo
nos termos desse mesmo Código;
b)
[…];
c)
[…];
d)
[…].
3 -
[…].
4 -
[…].
Artigo 4.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
[…].
10 -
[…].
11 -
Os documentos referidos nas alíneas a)
e b) do n.º 6 e as alterações
referidas no n.º 8 são comunicados até ao 5.º dia útil seguinte ao do
transporte, por inserção no Portal das Finanças, ou por outra forma de
transmissão eletrónica de dados, a definir por portaria do membro do Governo
responsável pela área das finanças.
Artigo 6.º
[…]
1 -
Os
documentos de transporte são processados pelos remetentes dos bens ou, mediante
acordo prévio, por terceiros em seu nome e por sua conta, antes do início da
circulação nos termos do n.º 2 do artigo 2.º
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
[…].
10 -
Se for ultrapassado o prazo estabelecido no n.º 6, considera-se exibido o
documento exigido nos termos do n.º 8 caso os bens em causa se encontrem
devidamente registados no inventário final referente ao último exercício
económico.
Artigo 14.º
[…]
1 -
A falta de emissão ou de imediata exibição do documento de transporte ou dos
documentos referidos no artigo 1.º e no n.º 2 do artigo 7.º ou as situações
previstas nos n.ºs 2 a 4 do artigo 6.º, fazem incorrer os infratores nas
penalidades previstas no
artigo 117.º do
Regime Geral das Infrações Tributárias,
aprovado pela Lei n.º 15/2001, de 5 de junho, aplicáveis, quer ao remetente dos
bens, quer ao transportador que não seja transportador público regular de
passageiros ou mercadorias ou empresas concessionárias a prestar o mesmo
serviço.
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
[…].»
Alteração ao Decreto-Lei n.º 143/86, de 16 de junho
Os artigos 3.º-A e 6.º do Decreto-Lei n.º 143/86, de 16 de junho, que estabelece
normas sobre a restituição do IVA às representações diplomáticas e consulares e
ao seu pessoal não nacional, passam a ter a seguinte redação:
«Artigo 3.º-A
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
Um veículo
automóvel, para cada um dos demais funcionários constantes da lista do corpo
diplomático, ou até dois veículos automóveis, no caso de funcionário casado, a
viver em união de facto ou com família a seu cargo;
d)
Um veículo
automóvel, para os cônsules de carreira, ou até dois veículos automóveis, no
caso de funcionário casado, a viver em união de facto ou com família a seu
cargo;
e)
[…].
2 -
[…].
3 -
Caso a introdução no consumo dos veículos automóveis a que se refere o número
anterior fique igualmente sujeita a imposto sobre veículos, os proprietários
devem pagar o IVA junto das entidades competentes para a cobrança daquele
imposto.
4 -
[…].
5 -
[…].
Artigo 6.º
[…]
Deferido o pedido, a Agência de Gestão da Tesouraria e da Dívida Pública – IGCP,
E.P.E. (IGCP), por ordem da Direção de Serviços de Reembolsos, procede ao
pagamento da restituição do IVA por transferência bancária, para a conta
indicada, válida e vigente em qualquer instituição de crédito localizada em
território nacional ou em outro Estado-Membro da União Europeia ou no Espaço
Económico Europeu.»
Alteração ao regime de IVA de caixa
O artigo 4.º do regime de IVA de caixa, aprovado em anexo ao Decreto-Lei n.º
71/2013, de 30 de maio, alterado pela Lei n.º 83-C/2013, de 31 de dezembro,
passa a ter a seguinte redação:
«Artigo 4.º
[…]
1 -
Os sujeitos passivos que reúnam as condições do artigo 1.º podem exercer a opção
pelo regime de IVA de caixa mediante comunicação, à Autoridade Tributária e
Aduaneira (AT), por via eletrónica, no Portal das Finanças, durante o mês de
outubro de cada ano.
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].»
Alteração à Lei n.º 55/2012, de 6 de setembro
O artigo 11.º da Lei n.º 55/2012, de 6 de setembro, alterada pela Lei n.º
28/2014, de 19 de maio, passa a ter a seguinte redação:
«Artigo 11.º
[…]
1 -
[…].
2 -
Sobre o valor das taxas referidas no artigo 10.º não incide qualquer imposição
de natureza fiscal ou de direitos de autor, sem prejuízo da inclusão do montante
correspondente à taxa de exibição no valor tributável, para efeitos do imposto
sobre o valor acrescentado (IVA), das prestações de serviços de publicidade
comercial, em conformidade com o disposto na alínea
a) do n.º 5 do
artigo 16.º do Código do IVA.
3 -
[…].»
Imposto do selo
Alteração ao Código do Imposto do Selo
Os artigos 2.º e 3.º do
Código do Imposto do Selo, aprovado pela Lei n.º 150/99,
de 11 de setembro, passam a ter a seguinte redação:
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…];
g)
[…];
h)
[…];
i)
[…];
j)
[…];
l)
[…];
m)
[…];
n)
[…];
o)
[…];
p)
[…];
q)
O
trespassante, nos trespasses de estabelecimento comercial, industrial ou
agrícola;
r)
O
subconcedente e o trespassante, respetivamente, nas subconcessões e trespasses
de concessões feitos pelo Estado, pelas Regiões Autónomas ou pelas autarquias
locais, para exploração de empresas ou de serviços de qualquer natureza, tenha
ou não principiado a exploração.
2 -
[…].
3 -
[…].
4 -
[…].
[…]
1 -
[…].
2 -
[…].
3 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…];
g)
[…];
h)
[…];
i)
[…];
j)
[…];
l)
[…];
m)
[…];
n)
[…];
o)
[…];
p)
[…];
q)
[…];
r)
[…];
s)
[…];
t)
[…];
u)
[…];
v)
Nos
trespasses de estabelecimento comercial, industrial ou agrícola e nas
subconcessões e trespasses de concessões feitos pelo Estado, pelas Regiões
Autónomas ou pelas autarquias locais, para exploração de empresas ou de serviços
de qualquer natureza, tenha ou não principiado a exploração, os adquirentes dos
referidos direitos.
4 -
[…].»
Impostos Especiais de Consumo
Alteração ao Código dos Impostos Especiais de Consumo
Os artigos 6.º, 7.º, 9.º, 10.º, 17.º, 35.º, 42.º, 61.º, 71.º, 74.º, 76.º, 88.º,
92.º, 93.º, 101.º, 104.º, 105.º, 105.º-A, 106.º, 109.º, do
Código dos Impostos
Especiais de Consumo, aprovado pelo Decreto-Lei n.º 73/2010, de 21 de junho,
adiante designado por Código dos IEC, passam a ter a seguinte redação:
«Artigo 6.º
[…]
1 -
[…].
2 -
As Forças Armadas e organismos referidos no número anterior estão autorizados a
receber produtos sujeitos a impostos especiais de consumo provenientes de outros
Estados-Membros, em regime de suspensão do imposto, a coberto do documento
administrativo eletrónico previsto no artigo 36.º, desde que os produtos sejam
acompanhados pelo certificado de isenção previsto no
anexo II ao
Regulamento de
Execução (UE) n.º 282/2012, do Conselho, de 15 de março de 2012.
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
Artigo 7.º
[…]
1 -
Constitui facto gerador do imposto a produção ou a importação em território
nacional dos produtos referidos no artigo 5.º, bem como a sua entrada no
referido território quando provenientes de outro Estado‑Membro.
2 -
Em derrogação do disposto no número anterior, constitui facto gerador do
imposto, o momento do fornecimento ao consumidor final de eletricidade e de gás
natural por comercializadores definidos em legislação própria.
3 -
[Anterior n.º 2].
4 -
[Anterior n.º 3].
Artigo 9.º
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…];
g)
[…];
h)
O fornecimento de gás
natural ao consumidor final, incluindo a aquisição de gás natural diretamente
por consumidores finais em mercados organizados, bem como a importação e a
receção de gás natural de outro Estado-Membro diretamente por consumidores
finais.
2 -
[…]:
a)
No caso de produtos que
circulem, em regime de suspensão do imposto, de um entreposto fiscal com destino
a um destinatário registado, ao momento da entrega do relatório de receção
desses produtos pelo referido destinatário;
b)
[…];
c)
[…];
d)
Na situação referida no
n.º 4 do artigo 35.º, ao momento da entrega do relatório de receção desses
produtos pelo depositário autorizado ou pelo destinatário registado.
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
Artigo 10.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
Exclui-se do regime estabelecido no número anterior a DIC para os produtos que
beneficiem da isenção prevista nas alíneas
a) e b) do n.º 1 do
artigo 6.º,
que deve ser processada em conformidade com o previsto no n.º 3.
6 -
[Anterior n.º 5].
Artigo 17.º
[…]
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
O expedidor deve
apresentar, logo que possível, na estância aduaneira onde efetuou o pedido de
reembolso, o exemplar n.º 3 do documento de acompanhamento simplificado (DAS),
devidamente anotado pelo destinatário e acompanhado de um documento que ateste o
pagamento do imposto no Estado-Membro de destino ou, no caso de não haver lugar
a pagamento do imposto, documento que ateste a sua regularização fiscal no
Estado-Membro de destino;
e)
[…].
Artigo 35.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
Nos casos referidos nas alíneas a) e
b) do n.º 1 e nas alíneas
a) e
b) do n.º 2, os produtos sujeitos a
impostos especiais de consumo podem circular em regime de suspensão do imposto
para um local de entrega direta, designado pelo depositário autorizado ou pelo
destinatário registado, situado em território nacional.
Artigo 42.º
[…]
A circulação em regime de suspensão do imposto termina, nos casos referidos nas
alíneas a),
b) e c) do n.º 1, nas
alíneas a),
b) e c) do n.º 2 e no n.º
4 do artigo 35.º, no momento da entrega do relatório de receção pelo
destinatário e, nos casos referidos na alínea
d) do n.º 1 e no n.º 3 do mesmo artigo, no momento em que os
produtos saem do território aduaneiro da Comunidade.
Artigo 61.º
[…]
1 -
[…].
2 -
[…].
3 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
Rapé, 250 g;
f)
Tabaco de mascar, 250
g;
g)
Tabaco aquecido, 20 g;
h)
Líquidos contendo
nicotina, em recipientes utilizados para carga e recarga de cigarros
eletrónicos, 30 ml.
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
Artigo 71.º
[…]
1 -
[…].
2 -
[…]:
a)
Superior a 0,5 % vol. e inferior ou igual a 1,2 % vol. de álcool adquirido, €
7,75/hl;
b)
Superior a 1,2 % vol. de álcool adquirido e inferior ou igual a 7 º plato, €
9,71/hl;
c)
Superior a 1,2 % vol. de álcool adquirido e superior a 7 ° plato e inferior ou
igual a 11 ° plato, € 15,51/hl;
d)
Superior a 1,2 % vol. de álcool adquirido e superior a 11 ° plato e inferior ou
igual a 13 °plato, € 19,42/hl;
e)
Superior a 1,2 % vol. de álcool adquirido e superior a 13 ° plato e inferior ou
igual a 15 ° plato, € 22,29/hl; f) Superior a 1,2 % vol. de álcool adquirido e superior a 15 ° plato, € 27,24/hl.
Artigo 74.º
[…]
1 -
[…].
2 -
A taxa do imposto aplicável aos produtos intermédios é de € 70,74/hl.
Artigo 76.º
[…]
1 -
[…].
2 -
A taxa do imposto aplicável às bebidas espirituosas é de € 1 289,27/hl.
Artigo 88.º
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
Os outros
hidrocarbonetos, com exceção da turfa, destinados a serem utilizados, colocados
à venda ou a serem consumidos em uso como combustível;
d)
[…].
2 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
Os produtos abrangidos
pelos códigos NC 3403 11 e 3403 19;
f)
[…];
g)
[…];
h)
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
Artigo 92.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
Sem prejuízo das isenções previstas no presente diploma, os produtos
petrolíferos e energéticos sujeitos a imposto que não constem dos números
anteriores, são tributados com as seguintes taxas:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…];
g)
[…].
8 -
[…].
9 -
[…].
10 -
[…].
11 -
[…].
Artigo 93.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
O gasóleo colorido e marcado só pode ser adquirido pelos titulares do cartão
eletrónico instituído para efeitos de controlo da sua afetação aos destinos
referidos no n.º 3, sendo responsável pelo pagamento do montante de imposto
resultante da diferença entre o nível de tributação aplicável ao gasóleo
rodoviário e a taxa aplicável ao gasóleo colorido e marcado, o proprietário ou o
responsável legal pela exploração dos postos autorizados para a venda ao
público, em relação às quantidades que venderem e que não fiquem devidamente
registadas no sistema eletrónico de controlo, bem como em relação às quantidades
para as quais não sejam emitidas as correspondentes faturas em nome do titular
de cartão.
6 -
[…].
7 -
[…].
8 -
[…].
9 -
[…].
Artigo 101.º
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
O rapé;
f)
O tabaco de mascar;
g)
O tabaco aquecido;
h)
O líquido contendo
nicotina, em recipientes utilizados para carga e recarga de cigarros
eletrónicos.
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
Para efeitos de aplicação da
alínea e) do n.º 1, é considerado rapé
o tabaco em pó ou em grão, especialmente preparado para ser cheirado, mas não
fumado.
8 -
Para efeitos de aplicação da
alínea f) do n.º 1, é considerado
tabaco para mascar, o tabaco apresentado em rolos, barras, tiras, cubos ou
placas, acondicionado para a venda ao público, especialmente preparado para ser
mascado mas não fumado.
9 -
Para efeitos de aplicação da
alínea g) do n.º 1, é considerado
tabaco aquecido o produto de tabaco manufaturado especialmente preparado para
emitir um vapor sem combustão da mistura de tabaco nele contida.
10 -
Para efeitos de aplicação da alínea h)
do n.º 1, é considerado cigarro eletrónico o produto que pode ser utilizado para
consumir vapor que contém nicotina, por meio de boquilha, ou qualquer componente
desse produto, incluindo um cartucho, um reservatório e o dispositivo sem
cartucho ou reservatório, podendo ser descartável ou recarregável através de uma
recarga e de um reservatório, ou recarregado por cartucho não reutilizável.
11 -
São equiparados aos cigarros, aos tabacos de fumar, ao tabaco para cachimbo de
água, ao rapé, ao tabaco de mascar e ao tabaco aquecido, os produtos
constituídos, total ou parcialmente, por substâncias que, não sendo tabaco,
obedeçam aos outros critérios definidos nos n.ºs 4 a 9, excetuando os produtos
que tenham uma função exclusivamente medicinal.
Artigo 104.º
Charutos e cigarrilhas
1 -
O imposto sobre os charutos e as cigarrilhas reveste a forma
ad valorem, resultando da aplicação ao respetivo preço de venda ao
público das percentagens seguintes:
a)
[…];
b)
[…];
c)
[…];
d)
[…].
2 -
O imposto resultante da aplicação do número anterior não pode ser inferior a €
60 por milheiro de charutos ou cigarrilhas.
3 -
[Revogado].
4 -
[Revogado].
5 -
[Revogado].
6 -
[Revogado].
7 -
[Revogado].
Artigo 105.º
[…]
1 -
[…].
2 -
Os cigarros ficam sujeitos, no mínimo, a 60 % do montante do imposto que resulta
da aplicação do disposto no n.º 5 do artigo 103.º
Artigo 105.º-A
[…]
1 -
[…].
2 -
Os cigarros ficam sujeitos, no mínimo, a 90 % do montante do imposto que resulta
da aplicação do disposto no n.º 5 do artigo 103.º
3 -
[…]:
a)
Elemento específico — €
29,33;
b)
Elemento
ad valorem — 7 %.
Artigo 106.º
[…]
1 -
A introdução no consumo de
tabaco manufaturado está sujeita a regras de condicionamento aplicáveis no
período que medeia entre o dia 1 de setembro e o dia 31 de dezembro de cada ano
civil.
2 -
Durante o período referido
no número anterior, as introduções no consumo de tabaco manufaturado efetuadas
mensalmente, por cada operador económico, não podem exceder os limites
quantitativos, decorrentes da aplicação de um fator de majoração de 10 % à
quantidade média mensal do tabaco manufaturado introduzido no consumo ao longo
dos 12 meses imediatamente anteriores.
3 -
Para efeitos do disposto no
número anterior, o cálculo da média mensal tem por base a quantidade total das
introduções no consumo de tabaco manufaturado não isento, efetuadas entre o dia
1 de setembro do ano anterior e o dia 31 de agosto do ano subsequente.
4 -
[…].
5 -
[…].
6 -
Findo o período de
condicionamento e o mais tardar até ao final do mês de janeiro de cada ano, o
operador económico deve apresentar à estância aduaneira competente uma
declaração de apuramento contendo a indicação das quantidades totais de tabaco
manufaturado efetivamente introduzidas no consumo durante o período de
condicionamento.
7 -
As quantidades de tabaco
manufaturado que excedam o limite quantitativo referido no n.º 4 ficam sujeitas
ao pagamento do imposto à taxa em vigor na data da apresentação da declaração de
apuramento, quando tal excesso seja comprovado pelo confronto dos seus elementos
com os processados pela administração, sem prejuízo do procedimento por infração
a que houver lugar.
8 -
As regras previstas nos
números anteriores são individualmente aplicáveis ao continente, à Região
Autónoma dos Açores e à Região Autónoma da Madeira, devendo as obrigações
previstas nos números anteriores ser cumpridas junto da estância aduaneira onde
são processadas as respetivas introduções no consumo.
9 -
Para efeitos do disposto no
n.º 7, a liquidação do imposto é feita nos seguintes termos:
a)
No caso de cigarros, de
acordo com o previsto no n.º 5 do artigo 103.º, no n.º 2 do
artigo 105.º ou no
n.º 2 do artigo 105.º-A, consoante se reportem a introduções no consumo
efetuadas no continente, na Região Autónoma dos Açores ou na Região Autónoma da
Madeira, respetivamente;
b)
No caso das
cigarrilhas, de acordo com o previsto no n.º 2 do artigo 104.º;
c)
No caso do tabaco de
corte fino destinado a cigarros de enrolar e dos restantes tabacos de fumar, de
acordo com o previsto no n.º 5 do artigo 104.º-A.
10 -
As regras de condicionamento previstas no presente artigo não são aplicáveis aos
charutos, ao tabaco para cachimbo de água, ao rapé, ao tabaco de mascar, ao
tabaco aquecido e ao líquido contendo nicotina, em recipientes utilizados para
carga e recarga de cigarros eletrónicos.
Artigo 109.º
[…]
1 -
Sem prejuízo de outras obrigações impostas por lei especial, o tabaco destinado
ao consumo no continente e nas Regiões Autónomas deve conter impresso, em local
bem visível das respetivas embalagens:
a)
O nome da empresa
fabricante;
b)
A designação da marca;
c)
O preço de venda ao
público no território de consumo;
d)
O número de unidades,
ou o peso líquido no caso dos tabacos de fumar, do tabaco para cachimbo de água,
do rapé, do tabaco de mascar e do tabaco aquecido, ou o volume de líquido no
caso dos recipientes utilizados para carga e recarga de cigarros eletrónicos;
e)
Os teores de condensado
e nicotina no caso dos maços de cigarros e os teores de nicotina no caso dos
recipientes utilizados para carga e recarga de cigarros eletrónicos;
f)
A designação do tipo de
produto;
g)
A mensagem com o aviso
de saúde, nos termos da legislação aplicável.
2 -
[…].
3 -
[…].»
Aditamento ao Código dos Impostos Especiais de Consumo
São aditados ao
Código dos IEC, os artigos 6.º-A, 104.º-A, 104.º-B, 104.º-C,
115.º e 116.º, com a seguinte redação:
«Artigo 6.º-A
Lojas francas
1 -
Os produtos vendidos em lojas francas estão isentos de impostos especiais de
consumo, desde que sejam transportados na bagagem pessoal de passageiros que
viajem para um país ou território terceiro, efetuando um voo ou travessia
marítima.
2 -
Para efeitos do disposto no número anterior, entende-se por:
a)
«Loja franca», qualquer
estabelecimento situado num aeroporto ou terminal portuário que satisfaça as
condições previstas na legislação nacional aplicável;
b)
«Passageiros que viajem
para um país ou território terceiro», qualquer passageiro na posse de título de
transporte, por via aérea ou marítima, que mencione como destino final um
aeroporto ou um porto situado num país ou território terceiro.
3 -
A loja franca é considerada como constituindo parte do entreposto fiscal de
armazenagem que procede ao seu abastecimento.
4 -
Os produtos vendidos a bordo de aeronaves ou navios, durante um voo ou uma
travessia marítima para um país ou território terceiro, são equiparados a
produtos vendidos em lojas francas.
5 -
A isenção prevista no n.º 1 apenas é aplicável nos termos e limites
estabelecidos no regime de isenção do imposto sobre o valor acrescentado e dos
impostos especiais de consumo na importação de mercadorias transportadas na
bagagem dos viajantes provenientes de países ou territórios terceiros, aprovado
pelo artigo 116.º da
Lei n.º 64-A/2008, de 31 de dezembro.
Artigo 104.º-A
Tabacos de fumar, rapé,
tabaco de mascar e tabaco aquecido
1 -
O imposto incidente sobre o tabaco de corte fino destinado a cigarros de enrolar
e sobre os restantes tabacos de fumar, o rapé, o tabaco de mascar e o tabaco
aquecido, tem dois elementos: um específico e outro
ad valorem.
2 -
A unidade tributável do elemento específico é o grama.
3 -
O elemento ad valorem
resulta da aplicação de uma percentagem única aos preços de venda ao
público de todos os tipos de tabaco de corte fino destinado a cigarros de
enrolar e restantes tabacos de fumar, de rapé, de tabaco de mascar e de tabaco
aquecido.
4 -
As taxas dos elementos específico e ad
valorem são as seguintes:
a)
Elemento específico — €
0,075/g;
b)
Elemento
ad valorem— 20 %.
5 -
O imposto relativo ao tabaco de corte fino destinado a cigarros de enrolar e
restantes tabacos de fumar, ao rapé, ao tabaco de mascar e ao tabaco aquecido,
resultante da aplicação do número anterior, não pode ser inferior a € 0,135/g.
6 -
Para efeitos do disposto no número anterior, caso o peso dos módulos de venda ao
público, expresso em gramas, constitua um número decimal, esse peso é
arredondado:
a)
Por excesso, para o
número inteiro imediatamente superior, quando o algarismo da primeira casa
decimal for igual ou superior a cinco;
b)
Por defeito, para o
número inteiro imediatamente inferior, nos restantes casos.
Artigo 104.º-B
Tabaco para cachimbo de
água
1 -
O imposto incidente sobre o tabaco para cachimbo de água reveste a forma
ad valorem, resultando da aplicação de
uma percentagem única ao respetivo preço de venda ao público.
2 -
A taxa aplicável é de 50 %.
Artigo 104.º-C
Líquido contendo
nicotina
1 -
O imposto incidente sobre o líquido contendo nicotina, em recipientes utilizados
para carga e recarga de cigarros eletrónicos, reveste a forma específica, sendo
a unidade tributável o mililitro.
2 -
A taxa do imposto é de € 0,60/ml.
Artigo 115.º
Regras especiais aplicáveis às folhas de
tabaco destinadas a venda ao público, ao rapé, ao tabaco de mascar, ao tabaco
aquecido e ao líquido contendo nicotina
1 -
À circulação de folhas de tabaco destinadas a venda ao público, de rapé, de
tabaco de mascar, de tabaco aquecido e de líquido contendo nicotina, em
recipientes utilizados para carga e recarga de cigarros eletrónicos, não são
aplicáveis os regimes previstos nos artigos 35.º e 60.º, ficando os referidos
produtos sujeitos à disciplina geral dos bens em circulação.
2 -
Sem prejuízo do disposto no número anterior, as folhas de tabaco destinadas à
venda ao público, o rapé, o tabaco de mascar, o tabaco aquecido e o líquido
contendo nicotina, em recipientes utilizados para carga e recarga de cigarros
eletrónicos, podem ser colocados num entreposto fiscal em regime de suspensão do
imposto, desde que cumpridos os condicionalismos previstos no presente Código e
em legislação avulsa relativos à constituição e funcionamento do entreposto
fiscal.
3 -
À saída do entreposto fiscal os produtos referidos no número anterior que se
destinem a território nacional têm, obrigatoriamente, de ser introduzidos no
consumo, mediante o processamento de uma DIC.
Artigo 116.º
Procedimentos de
aplicação
A regulamentação dos procedimentos de aplicação do presente Código é efetuada
por portaria do membro do Governo responsável pela área das finanças.»
Alterações sistemáticas no âmbito do Código dos Impostos Especiais de Consumo
É aditado o capítulo IV ao
Código dos IEC, composto pelo artigo 116.º, com a
epígrafe «Disposições finais».
Norma revogatória no âmbito do Código dos Impostos Especiais de Consumo
São revogados o n.º 3 do artigo 96.º-B e os n.ºs 3 a 7 do artigo 104.º do Código
dos IEC.
Imposto sobre veículos
Alteração ao Código do Imposto sobre Veículos
O artigo 11.º do
Código do Imposto sobre Veículos, aprovado pela Lei
n.º 22‑A/2007, de 29 de junho, adiante designado por Código do ISV, passa a ter
a seguinte redação:
«Artigo 11.º
[…]
1 -
[…]:
TABELA D
2 -
[…].
3 -
Sem prejuízo da liquidação provisória efetuada, sempre que o sujeito passivo
entenda que o montante do imposto apurado nos termos do n.º 1 excede o imposto
calculado por aplicação da fórmula a seguir indicada, pode requerer ao diretor
da alfândega, mediante o pagamento prévio de taxa a fixar por portaria do membro
do Governo responsável pela área das finanças, e até ao termo do prazo de
pagamento a que se refere o n.º 1 do artigo 27.º, que a mesma seja aplicada à
tributação do veículo, tendo em vista a liquidação definitiva do imposto:
em que:
ISV
representa o montante do imposto a pagar;
V
representa o valor comercial do veículo, tomando por base o valor médio de
referência indicado nas publicações especializadas do setor, apresentadas pelo
interessado, ou, no caso de este não constar de informação disponível, de
veículo similar introduzido no mercado nacional no mesmo ano em que o veículo a
introduzir no consumo foi matriculado pela primeira vez, ponderado, mediante
avaliação do veículo, caso se justifique, em função de determinados fatores
concretos, como a quilometragem, o estado mecânico e a conservação;
VR
é o preço de venda ao público de veículo idêntico no ano da primeira matrícula
do veículo a tributar, tal como declarado pelo interessado, considerando-se como
tal o veículo da mesma marca, modelo e sistema de propulsão, ou, no caso de este
não constar de informação disponível, de veículo similar, introduzido no mercado
nacional, no mesmo ano em que o veículo a introduzir no consumo foi matriculado
pela primeira vez;
Y
representa o montante do imposto calculado com base na componente cilindrada,
tendo em consideração a tabela e a taxa aplicável ao veículo, vigente no momento
da exigibilidade do imposto;
C
é o ‘custo de impacte ambiental’, aplicável a veículos sujeitos à
tabela A,
vigente no momento da exigibilidade do imposto, e cujo valor corresponde à
componente ambiental da referida tabela.
4 -
[…].
5 -
[…].»
Impostos locais
Imposto Municipal sobre as Transmissões Onerosas de Imóveis
Alteração ao Código do Imposto Municipal sobre as Transmissões Onerosas de
Imóveis
Os artigos 8.º e 10.º do Código do Imposto Municipal sobre as Transmissões
Onerosas de Imóveis, aprovado pelo Decreto-Lei n.º 287/2003, de 12 de novembro,
passam a ter a seguinte redação:
«Artigo 8.º
[…]
1 -
[…].
2 -
[…]:
a)
[…];
b)
Nas
aquisições de prédios ou de frações autónomas destes não abrangidos no número
anterior, que derivem de atos de dação em cumprimento, desde que tenha decorrido
mais de um ano entre a primeira falta de pagamento e o recurso à dação em
cumprimento e não existam relações especiais entre credor e devedor, nos termos
do n.º 4 do
artigo 63.º do
Código do IRC.
3 -
[…].
Artigo 10.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
São de
reconhecimento prévio, por despacho do membro do Governo responsável pela área
das finanças sobre informação e parecer da Autoridade Tributária e Aduaneira, as
seguintes isenções:
a)
[…];
b)
As
previstas nas alíneas a) e
b) do n.º 2 do
artigo 8.º, desde que o
valor que sirva de base à liquidação do IMT, caso este fosse devido, apurado nos
termos da regra 5.ª do artigo 12.º, seja superior a € 300 000,00;
c)
[…].
7 -
[…]:
a)
As
previstas nas alíneas f),
h),
i),
j) e l) do
artigo 6.º;
b)
As
estabelecidas em legislação extravagante ao presente código, cuja competência,
nos termos dos respetivos diplomas, seja expressamente atribuída ao
diretor-geral da Autoridade Tributária e Aduaneira.
8 -
[…]:
a)
As previstas nas alíneas a),
c),
d),
e) e g) do
artigo 6.º, no artigo
7.º e nas alíneas a) e b) do n.º 2 do artigo
8.º, desde que o valor que serviria de base à liquidação do IMT, caso este fosse
devido, apurado nos termos da regra 5.ª do artigo 12.º, seja igual ou inferior a
€ 300 000,00;
b)
[…];
c)
[…];
d)
[…].
9 -
[…].
10 -
[…].
11 -
[…].
12 -
[…].»
Imposto único de circulação
Alteração ao Código do Imposto Único de Circulação
Os artigos 2.º, 3.º, 5.º, 6.º e 17.º do
Código do Imposto Único de Circulação,
aprovado pela Lei n.º 22-A/2007, de 29 de junho, adiante designado por Código do
IUC, passam a ter a seguinte redação:
[…]
1 -
[…].
2 -
O imposto único de circulação incide ainda sobre os veículos referidos no número
anterior que, não sendo sujeitos a matrícula em Portugal, aqui permaneçam por um
período superior a 183 dias, seguidos ou interpolados, em cada ano civil, com
exceção dos veículos de mercadorias de peso bruto igual ou superior a 12
toneladas.
3 -
[Anterior n.º 2].
4 -
[Anterior n.º 3].
[…]
1 -
[…].
2 -
[…].
3 -
É ainda equiparada a sujeito passivo a herança indivisa, representada pelo
cabeça de casal.
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
Veículos apreendidos no
âmbito de um processo-crime, enquanto durar a apreensão;
g)
Veículos considerados
abandonados nos termos do Código da Estrada;
h)
Veículos declarados
perdidos a favor do Estado.
2 -
[…].
3 -
[…]
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
Estão isentos os veículos que, embora permaneçam em território nacional por um
período superior a 183 dias, se encontrem matriculados em série normal de outro
Estado-Membro e preencham os requisitos exigíveis para beneficiar do regime de
admissão temporária previsto no artigo 34.º do
Código do Imposto sobre Veículos
para missões, estágios, estudos e trabalho transfronteiriço.
[…]
1 -
[…].
2 -
É ainda considerado facto gerador do imposto a permanência em território
nacional por período superior a 183 dias, seguidos ou interpolados, em cada ano
civil, de veículos não sujeitos a matrícula em Portugal e que não sejam veículos
de mercadorias de peso bruto igual ou superior a 12 toneladas.
3 -
[…].
4 -
[…].
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…]
5 -
Nas situações a que se refere o n.º 2 do artigo 6.º, o imposto deve ser
liquidado no prazo de 30 dias a contar do termo do período nele previsto.»
Adicional em sede de Imposto Único de Circulação
1 -
Sobre os veículos a gasóleo enquadráveis nas categorias A e B do IUC, previstas
nas alíneas a) e
b) do n.º 1 do
artigo 2.º do
Código do IUC, aprovado pela Lei
n.º 22‑A/2007, de 29 de junho, incide um adicional de IUC com as seguintes
taxas:
a)
Veículos a gasóleo enquadráveis na categoria A:
b)
Veículos a gasóleo enquadráveis na categoria B:
2 -
As isenções, totais ou parciais, aplicáveis em sede de IUC são igualmente
aplicáveis ao adicional previsto no presente artigo.
3 -
Aplicam-se ao adicional de IUC as regras de liquidação e pagamento previstas nos
artigos 16.º a 23.º do Código do IUC.
4 -
A receita do adicional de IUC reverte integralmente para o Orçamento do Estado,
nos termos dos artigos 10.º-A, 10.º-B e 88.º da lei de enquadramento orçamental,
aprovada pela Lei n.º 91/2001, de 20 de agosto.
5 -
Às matérias não reguladas no presente artigo aplica-se o
Código do IUC.
Benefícios fiscais
Alteração ao Estatuto dos Benefícios Fiscais
Os artigos 48.º e 62.º do
Estatuto dos Benefícios Fiscais, aprovado pelo
Decreto-Lei n.º 215/89, de 1 de julho, adiante designado por EBF, passam a ter a
seguinte redação:
[…]
1 -
Ficam isentos de imposto municipal sobre imóveis os prédios rústicos e o prédio
ou parte de prédio urbano destinado a habitação própria e permanente do sujeito
passivo ou do seu agregado familiar, e que seja efetivamente afeto a tal fim,
desde que o rendimento bruto total do agregado familiar não seja superior a 2,3
vezes o valor anual do IAS e o valor patrimonial tributário
global da totalidade dos prédios rústicos e urbanos pertencentes ao agregado
familiar não exceda 10 vezes o valor anual do IAS.
2 -
[…].
3 -
[…].
4 -
[…].
5 -
A isenção a
que se refere o n.º 1 abrange os arrumos, despensas e garagens, ainda que
fisicamente separados, mas integrando o mesmo edifício ou conjunto habitacional,
desde que utilizados exclusivamente pelo proprietário ou seu agregado familiar,
como complemento da habitação isenta.
6 -
Em caso de compropriedade, o valor patrimonial tributário global a que alude o
n.º 1 é o que, proporcionalmente, corresponder à quota do sujeito passivo e dos
restantes membros do seu agregado familiar.
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
Fundações de iniciativa exclusivamente privada que prossigam fins de natureza
predominantemente social, relativamente à sua dotação inicial, nas condições
previstas no n.º 9.
2 -
Os donativos referidos no número anterior são considerados custos em valor
correspondente a 140 % do respetivo total, quando se destinarem exclusivamente à
prossecução de fins de carácter social, a 120 %, se destinados exclusivamente a
fins de carácter ambiental, desportivo e educacional, ou a 130 % do respetivo
total, quando forem atribuídos ao abrigo de contratos plurianuais celebrados
para fins específicos, que fixem os objetivos a prosseguir pelas entidades
beneficiárias, e os montantes a atribuir pelos sujeitos passivos.
3 -
[…]:
a)
[…];
b)
[…];
c)
Centros de
desporto organizados nos termos dos
Estatutos do Instituto Nacional de
Aproveitamento dos Tempos Livres dos Trabalhadores (INATEL), desde que
destinados ao desenvolvimento de atividades de natureza social no âmbito
daquelas entidades;
d)
[…];
e)
[…];
f)
[…].
4 -
[…].
5 -
[…].
6 -
São considerados custos ou perdas do exercício, até ao limite de 6/1000 do
volume de vendas ou dos serviços prestados, os donativos atribuídos às seguintes
entidades:
a)
Institutos, fundações e associações que prossigam atividades de investigação,
exceto as de natureza científica e de defesa do património histórico-cultural e
do ambiente;
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…];
g)
[…];
h)
[…];
i)
[Revogada].
7 -
[…].
8 -
[…].
9 -
Estão
sujeitos a reconhecimento, a efetuar por despacho do membro do Governo
responsável pelas áreas das finanças e da tutela, os donativos concedidos para a
dotação inicial de fundações de iniciativa exclusivamente privada, desde que
prossigam fins de natureza predominantemente social, e os respetivos estatutos
prevejam que, no caso de extinção, os bens revertam para o Estado ou, em
alternativa, sejam cedidos às entidades abrangidas pelo
artigo 10.º do
Código do
IRC.
10 -
As entidades a que se referem as alíneas a),
e) e
g) do n.º 6 devem obter junto do membro do Governo da tutela,
previamente à obtenção dos donativos, a declaração do seu enquadramento no
presente capítulo e do interesse ambiental, desportivo ou educacional das
atividades prosseguidas ou das ações a desenvolver.
11 -
No caso de donativos em espécie, o valor a considerar, para efeitos do cálculo
da dedução ao lucro tributável, é o valor fiscal que os bens tiverem no
exercício em que forem doados, deduzido, quando for caso disso, das depreciações
ou provisões efetivamente praticadas e aceites como custo fiscal ao abrigo da
legislação aplicável.
12 -
A dedução a efetuar nos termos dos n.ºs 3 a 8 não pode ultrapassar na sua
globalidade 8/1000 do volume de vendas ou dos serviços prestados realizados pela
empresa no exercício.»
Aditamento ao Estatuto dos Benefícios Fiscais
É aditado ao
EBF, o artigo 62.º-B, com a seguinte redação:
«Artigo 62.º-B
Mecenato cultural
1 -
São consideradas entidades beneficiárias as pessoas coletivas, públicas ou
privadas, que desenvolvam, sem fins lucrativos, atividades de natureza e
interesse cultural, nomeadamente de defesa do património material e imaterial,
teatro, ópera e bailado, música, organização de festivais e outras manifestações
artísticas e da produção cinematográfica, audiovisual e literária, museológica,
bibliotecária e arquivística.
2 -
São consideradas entidades promotoras as pessoas singulares e coletivas,
públicas ou privadas, que efetuam donativos às entidades referidas no número
anterior, nos termos do
artigo 61.º
3 -
As entidades beneficiárias devem obter junto do membro do Governo responsável
pela área da cultura, previamente à obtenção dos donativos, a declaração do seu
enquadramento no regime do mecenato cultural e do interesse cultural das
atividades ou das ações desenvolvidas, salvo se a atividade a beneficiar do
donativo seja, comprovadamente, objeto de apoios públicos atribuídos por
organismos sob a tutela do membro do Governo responsável pela área da cultura.
4 -
São considerados gastos ou perdas do exercício, em valor correspondente a 120 %
do respetivo total, para efeitos de IRC ou de categoria B do IRS, os donativos
atribuídos às entidades referidas no n.º 1, pertencentes:
a)
Ao Estado,
às regiões autónomas e autarquias locais e a qualquer dos seus serviços,
estabelecimentos e organismos, ainda que personalizados;
b)
Associações
de municípios e freguesias;
c)
Fundações
em que o Estado, as regiões autónomas ou as autarquias locais participem no
património inicial.
5 -
São considerados gastos ou perdas do exercício, até ao limite de 6/1000 do
volume de vendas ou de serviços prestados, em valor correspondente a 120 % para
efeitos do IRC ou da categoria B do IRS, os donativos atribuídos às entidades de
natureza privada, previstas no n.º 1.
6 -
Os donativos previstos nos n.ºs 4 e 5 são considerados gastos em valor
correspondente a 130 % do seu valor quando atribuídos ao abrigo de contratos
plurianuais que fixem objetivos a atingir pelas entidades beneficiárias e os
montantes a atribuir pelos sujeitos passivos.
7 -
No caso de donativos em espécie efetuados por sujeitos passivos de IRC ou por
sujeitos passivos de IRS, aplica-se o disposto no n.º 11 do
artigo 62.º
8 -
No caso de mecenato de recursos humanos, considera-se, para efeitos do presente
artigo, que o valor da cedência de um técnico especialista é o valor
correspondente aos encargos despendidos pela entidade patronal com a sua
remuneração, incluindo os suportados para regimes obrigatórios de segurança
social, durante o período da respetiva cedência.»
Norma revogatória no âmbito do Estatuto dos Benefícios Fiscais
É revogada a alínea i) do n.º 6 do
artigo 62.º do
EBF.
Procedimento, processo tributário e outras disposições
Lei Geral
Tributária
Alteração à
Lei Geral Tributária
Os
artigos 64.º e 105.º da
Lei Geral Tributária, aprovada pelo Decreto-Lei n.º
398/98, de 17 de dezembro, adiante designada por LGT, passam a ter a seguinte
redação:
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
Para efeitos do disposto na alínea
a) do número anterior, considera-se
como situação tributária regularizada o disposto no artigo 177.º-A do CPPT.
[…]
A alçada dos tribunais tributários corresponde àquela que se encontra
estabelecida para os tribunais judiciais de 1.ª instância.»
Aditamento à
Lei Geral Tributária
São aditados à
LGT,
os artigos 64.º-B e 64.º-C, com a seguinte redação:
«Artigo
64.º-B
Combate à fraude e à
evasão fiscais
1 -
O Governo apresenta
à Assembleia da República, até ao final do mês de junho de cada ano, um
relatório detalhado sobre a evolução do combate à fraude e à evasão fiscais em
todas as áreas da tributação, explicitando os resultados alcançados,
designadamente quanto ao valor das liquidações adicionais realizadas, bem como
quanto ao valor das coletas recuperadas nos diversos impostos.
2 -
O relatório previsto
no número anterior deve conter, designadamente:
a)
O grau de execução dos planos plurianuais de combate à fraude e evasão fiscais e
aduaneiras aprovados pelo Governo;
b)
Os resultados obtidos com a utilização dos diversos instrumentos jurídicos para
o combate à fraude e à evasão fiscais, nomeadamente:
i)
No âmbito
legislativo;
ii)
No âmbito
penal;
iii)
No âmbito
operacional;
iv)
No âmbito
do relacionamento institucional com outras entidades públicas nacionais e
internacionais; e
v)
No âmbito
do relacionamento com o contribuinte;
c)
A informação estatística relevante sobre a atuação da inspeção tributária, da
justiça tributária, de outras áreas da Autoridade Tributária e Aduaneira e de
outras entidades que colaboram no combate à fraude e evasão fiscais e
aduaneiras.
Artigo 64.º-C
Poderes de autoridade pública
Para efeitos do disposto no Código Penal, os funcionários da Autoridade
Tributária e Aduaneira, no exercício das funções que nessa qualidade lhes sejam
cometidas, consideram-se investidos de poderes de autoridade pública.»
Procedimento e processo tributário
Alteração ao Código de Procedimento e de Processo
Tributário
Os artigos 6.º, 31.º, 38.º, 73.º, 112.º, 146.º-D,
191.º, 192.º, 194.º, 198.º, 200.º, 215.º, 219.º, 221.º, 224.º, 246.º, 252.º,
264.º, 265.º, 278.º, 280.º do
Código de Procedimento e de Processo Tributário,
aprovado pelo Decreto-Lei n.º 433/99, de 26 de outubro, adiante designado por
CPPT, passam a ter a seguinte redação:
«Artigo 6.º
[…]
1 -
É obrigatória a constituição de advogado nas causas
judiciais cujo valor exceda o dobro da alçada do tribunal tributário de 1.ª
instância, bem como nos processos da competência do Tribunal Central
Administrativo e do Supremo Tribunal Administrativo.
2 -
[…].
3 -
[…].
Artigo 31.º
[…]
1 -
[…].
2 -
Os editais e os anúncios publicados são juntos aos
restantes documentos do processo administrativo ou judicial, com indicação da
data e custo da publicação.
Artigo 38.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
As notificações referidas no presente artigo, bem como as efetuadas nos
processos de execução fiscal, podem ser efetuadas por transmissão eletrónica de
dados, que equivalem, consoante os casos, à remessa por via postal registada ou
por via postal registada com aviso de receção.
10 -
[…].
11 -
[…].
12 -
[…].
Artigo 73.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
Quando o valor do processo não exceda o valor da
alçada do tribunal tributário, o órgão periférico local decide de imediato após
o fim da instrução, caso esta tenha tido lugar.
5 -
[…].
6 -
[…].
7 -
[…].
Artigo 112.º
[…]
1 -
Compete ao dirigente do órgão periférico regional da
administração tributária revogar, total ou parcialmente, dentro do prazo
referido no n.º 1 do artigo anterior, o ato impugnado caso o valor do processo
não exceda o valor da alçada do tribunal tributário de 1.ª instância.
2 -
Compete ao dirigente máximo do serviço revogar,
total ou parcialmente, dentro do prazo referido no n.º 1 do artigo anterior, o
ato impugnado caso o valor do processo exceda o valor da alçada do tribunal
tributário de 1.ª instância.
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
Artigo 146.º-D
[…]
1 -
O processo referido no artigo no
artigo 146.º-B é
tramitado como processo urgente.
2 -
[…].
Artigo 191.º
[…]
1 -
Nos processos de execução fiscal cuja quantia
exequenda não exceda 500 unidades de conta, a citação efetua-se, mediante via
postal simples, aplicando-se-lhe as regras do artigo anterior, com as
necessárias adaptações.
2 -
A citação referida no número anterior é feita por
via postal registada quando a dívida exequenda for superior a 50 vezes a unidade
de conta.
3 -
A citação é pessoal:
a)
Nos casos não referidos nos números anteriores;
b)
Na efetivação da responsabilidade solidária ou subsidiária;
c)
Quando houver necessidade de proceder à venda de bens;
d)
Quando o órgão de execução fiscal a considerar mais eficaz para a cobrança da
dívida.
4 -
As citações referidas no presente artigo podem ser
efetuadas por transmissão eletrónica de dados, que equivalem, consoante os
casos, à remessa por via postal simples ou registada ou por via postal registada
com aviso de receção, valendo como citação pessoal.
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
Artigo 192.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
Sendo as citações feitas nos termos e local do
número anterior, constam dos éditos, conforme o caso, a natureza dos bens
penhorados, o prazo do pagamento e de oposição e a data e o local designados
para a venda, sendo os mesmos afixados à porta da última residência ou sede do
citando e podem ser publicados em dois números seguidos de um dos jornais mais
lidos nesse local ou no Portal das Finanças.
Artigo 194.º
[…]
1 -
Nas execuções de valor superior a 500 unidades de
conta, quando o executado não for encontrado, o funcionário encarregue de
proceder à citação começa por averiguar se é conhecida a atual morada do
executado e se possui bens penhoráveis.
2 -
[…].
3 -
[…].
Artigo 198.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
É dispensada a prestação de garantia quando, à data
do pedido, o devedor tenha dívidas fiscais, legalmente não suspensas, de valor
inferior a € 2 500,00 para pessoas singulares, ou € 5 000,00 para pessoas
coletivas.
Artigo 200.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
Nos casos de dispensa de garantia, nos termos do n.º
5 do artigo 198.º, a falta de pagamento de uma prestação importa o vencimento
imediato das seguintes, prosseguindo o processo de execução fiscal os seus
termos.
Artigo 215.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
A administração tributária acede a informação
relativa à existência de bens ou direitos do devedor, suscetíveis de penhora,
incluindo todos os dados existentes nos registos que possui, bem como na
contabilidade da empresa.
6 -
A administração tributária pode, em qualquer
momento, notificar o devedor ou terceiros para a apresentação de elementos que
se revelem necessários à cobrança da dívida, incluindo os elementos da
contabilidade das empresas.
7 -
O envio dos elementos referidos no número anterior é
feito por via eletrónica.
Artigo 219.º
[…]
1 -
Sem prejuízo do disposto nos n.ºs 4 e 5, a penhora
começa pelos bens cujo valor pecuniário seja de mais fácil realização e se
mostre adequado ao montante do crédito do exequente.
2 -
[…].
3 -
[…].
4 -
[…].
5 -
Quando exista plano de pagamento em prestações
devidamente autorizado, e a execução fiscal deva prosseguir os seus termos
normais, pode a penhora iniciar-se por bens distintos daqueles cujo valor
pecuniário seja de mais fácil realização, quando indicados pelo executado e
desde que o pagamento em prestações se encontre a ser pontualmente cumprido.
Artigo 221.º
[…]
1 -
[Anterior
corpo do artigo].
2 -
A penhora de bens móveis que façam parte do ativo de
sujeito passivos de IVA, ainda que dele isentos, pode ser feita mediante
notificação que discrimine os bens penhorados e identifique o fiel depositário.
3 -
No caso referido no número anterior, o fiel
depositário dispõe do prazo de cinco dias para informar a administração
tributária da eventual inexistência, total ou parcial, dos bens penhorados.
4 -
A penhora efetuada nos termos do disposto no n.º 2
não obsta a que o executado possa dispor livremente dos bens, desde que se trate
de bens de natureza fungível e assegure a sua apresentação, no prazo de cinco
dias, quando notificado para o efeito pela administração tributária.
Artigo 224.º
[…]
1 -
A penhora de créditos consiste na notificação ao
devedor, efetuada preferencialmente por via eletrónica, emitida pelo órgão de
execução fiscal, de que todos os créditos do executado até ao valor da dívida
exequenda e acrescido ficam à ordem do órgão de execução fiscal, observando-se o
disposto no Código de Processo Civil, com as necessárias adaptações e ainda as
seguintes regras:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…].
2 -
Não sendo possível a forma de comunicação prevista
no número anterior, a mesma deve ser feita com as formalidades da citação
pessoal e sujeita ao regime desta.
3 -
[Anterior n.º
2].
Artigo 246.º
[…]
1 -
Na reclamação de créditos observam-se as disposições
do Código de Processo Civil, exceto no que respeita à reclamação da decisão de
verificação e graduação, que é efetuada exclusivamente nos termos dos
artigos
276.º a 278.º deste código.
2 -
Na reclamação de créditos só é admissível prova
documental.
Artigo 252.º
[…]
1 -
[…].
2 -
Quando haja fundada urgência na venda de bens, ou
estes sejam de valor não superior a 40 unidades de conta, pode o órgão de
execução fiscal determinar a venda por negociação particular.
3 -
[…].
Artigo 264.º
[…]
1 -
[…].
2 -
Sem prejuízo do andamento do processo, pode
efetuar-se qualquer pagamento por conta do débito, desde que a entrega não seja
inferior a 1 unidade de conta, observando-se, neste caso, o disposto nos n.ºs 2
a 6 do artigo 262.º
3 -
[…].
4 -
[…].
Artigo 265.º
[…]
1 -
[…].
2 -
[…].
3 -
O pagamento não susta o concurso de credores se for
efetuado após a realização da venda.
Artigo 278.º
Subida da Reclamação - Resposta da Fazenda Pública
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
A cópia do processo executivo que acompanha a subida
imediata da reclamação deve ser autenticada pela administração tributária.
6 -
[Anterior n.º
5].
7 -
[Anterior n.º
6].
Artigo 280.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
Não cabe recurso das decisões dos tribunais
tributários de 1.ª instância proferidas em processo de impugnação judicial ou de
execução fiscal quando o valor da causa não ultrapassar o valor da alçada fixada
para os tribunais tributários de 1.ª instância.
5 -
[…].»
Aditamento ao Código de Procedimento e de Processo
Tributário
São aditados ao
CPPT, os artigos 177.º-A e 177.º-B,
com a seguinte redação:
«Artigo 177.º-A
Situação tributária regularizada
1 -
Considera-se que o contribuinte tem a situação
tributária regularizada quando se verifique um dos seguintes requisitos:
a)
Não seja devedor de quaisquer impostos ou outras prestações tributárias e
respetivos juros;
b)
Esteja autorizado ao pagamento da dívida em prestações, desde que exista
garantia constituída, nos termos legais;
c)
Tenha pendente meio de contencioso adequado à discussão da legalidade da dívida
exequenda e o processo de execução fiscal tenha garantia constituída, nos termos
legais;
d)
Tenha a execução fiscal suspensa, nos termos do n.º 2 do
artigo 169.º, havendo
garantia constituída, nos termos legais.
2 -
À constituição de garantia é equiparada, para estes
efeitos, a sua dispensa e a sua caducidade.
Artigo 177.º-B
Efeitos de não regularização da situação tributária
Sem prejuízo do disposto noutras disposições legais,
aos contribuintes que não tenham a sua situação tributária regularizada é
vedado:
a)
Celebrar contratos de fornecimentos, empreitadas de obras públicas ou aquisição
de serviços e bens com o Estado, Regiões Autónomas, institutos públicos,
autarquias locais e instituições particulares de solidariedade social
maioritariamente financiadas pelo Orçamento do Estado, bem como renovar o prazo
dos contratos já existentes;
b)
Concorrer à concessão de serviços públicos;
c)
Fazer cotar em bolsa de valores os títulos representativos do seu capital
social;
d)
Lançar ofertas públicas de venda do seu capital ou alienar em subscrição pública
títulos de participação, obrigações ou ações;
e)
Beneficiar dos apoios de
fundos europeus estruturais e de investimento e públicos;
f)
Distribuir lucros do exercício ou fazer adiantamentos sobre lucros no decurso do
exercício.»
Norma revogatória no âmbito
do Código de Procedimento e de Processo Tributário
São revogados a alínea
b) do n.º 2 do artigo 146.º-A e o artigo 146.º-C do
CPPT.
Disposição transitória no âmbito do procedimento e
processo tributário
As alterações introduzidas pela presente lei às
normas do
CPPT e da
LGT sobre alçadas e constituição de advogados, apenas
produzem efeitos relativamente aos processos que se iniciem após a sua entrada
em vigor.
Infrações tributárias
Alteração ao Regime Geral das Infrações Tributárias
Os artigos 42.º, 88.º, 92.º, 93.º, 95.º, 96.º, 97.º,
109.º, 117.º e 121.º do
Regime Geral das Infrações Tributárias, aprovado pela
Lei n.º 15/2001, de 5 de junho, adiante designado por RGIT, passam a ter a
seguinte redação:
«Artigo 42.º
[…]
1 -
[…].
2 -
No caso de ser intentado procedimento ou processo
tributário em que se discuta situação tributária de cuja definição dependa a
qualificação criminal dos factos, não é encerrado o inquérito enquanto não for
praticado ato definitivo ou proferida decisão final sobre a referida situação
tributária, suspendendo-se, entretanto, o prazo a que se refere o número
anterior.
3 -
[…].
4 -
[…].
Artigo 88.º
[…]
1 -
Quem, sabendo que tem de entregar tributo já
liquidado ou em processo de liquidação ou dívida às instituições de segurança
social, alienar, danificar ou ocultar, fizer desaparecer ou onerar o seu
património com intenção de, por essa forma, frustrar total ou parcialmente o
crédito tributário é punido com pena de prisão de um a dois anos ou com pena de
multa até 240 dias.
2 -
[…].
Artigo 92.º
[…]
1 -
[…]:
a)
[…];
b)
Ocultar ou subtrair quaisquer mercadorias à ação da administração aduaneira no
interior das estâncias aduaneiras ou recintos diretamente fiscalizados pela
administração aduaneira ou sujeitos ao seu controlo;
c)
[…];
d)
[…];
é punido com pena de prisão até três anos, ou com
pena de multa até 360 dias, se o valor da prestação tributária em falta for
superior a € 15 000,00 ou, não havendo lugar a prestação tributária, a
mercadoria objeto da infração for de valor aduaneiro superior a € 50 000,00, se
pena mais grave não lhe couber por força de outra disposição legal, ou ainda,
quando inferiores a estes valores e com a intenção de os iludir, as condutas que
lhe estão associadas sejam praticadas de forma organizada ou assumam dimensão
internacional.
2 -
[…].
Artigo 93.º
[…]
1 -
Quem, por qualquer meio, colocar ou detiver em
circulação, no interior do território nacional, mercadorias em violação das leis
aduaneiras relativas à circulação interna ou comunitária de mercadorias, sem o
processamento das competentes guias ou outros documentos legalmente exigíveis ou
sem a aplicação de selos, marcas ou outros sinais legalmente prescritos, é
punido com pena de prisão até três anos ou com pena de multa até 360 dias, se o
valor da prestação tributária em falta for superior a € 15 000,00 ou, não
havendo lugar a prestação tributária, a mercadoria objeto da infração for de
valor aduaneiro superior a € 50 000,00 ou ainda, quando inferiores a estes
valores e com a intenção de os iludir, as condutas que lhe estão associadas
sejam praticadas de forma organizada ou assumam dimensão internacional.
2 -
[…].
Artigo 95.º
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
é punido com pena de prisão até três anos ou com
pena de multa até 360 dias, se o valor da prestação tributária em falta for
superior a € 15 000,00 ou, não havendo lugar a prestação tributária, a
mercadoria objeto da infração for de valor aduaneiro superior a € 50 000,00, ou
ainda, quando inferiores a estes valores e com a intenção de os iludir, as
condutas que lhe estão associadas sejam praticadas de forma organizada ou
assumam dimensão internacional.
2 -
[…].
Artigo 96.º
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…];
é punido com pena de prisão até três anos ou com
pena de multa até 360 dias, se o valor da prestação tributária em falta for
superior a € 15 000,00 ou, não havendo lugar a prestação tributária, se os
produtos objeto da infração forem de valor líquido de imposto superior a € 50
000,00 ou ainda, quando inferiores a estes valores e com a intenção de os
iludir, as condutas que lhe estão associadas sejam praticadas de forma
organizada ou assumam dimensão internacional.
2 -
Na mesma pena incorre quem, com intenção de se
subtrair ao pagamento da prestação tributária devida, introduzir no consumo
veículo tributável com obtenção de benefício ou vantagem fiscal mediante falsas
declarações, ou qualquer outro meio fraudulento, se o valor da prestação
tributária em falta for superior a € 15 000,00 ou ainda, quando inferior a este
valor e com a intenção de o iludir, as condutas que lhe estão associadas sejam
praticadas de forma organizada ou assumam dimensão internacional.
3 -
[…].
Artigo 97.º
[…]
Os crimes previstos nos artigos anteriores,
independentemente dos requisitos de valor neles previstos, são punidos com pena
de prisão de um a cinco anos para as pessoas singulares e com pena de multa de
240 a 1200 dias para as pessoas coletivas, quando se verifique qualquer das
seguintes circunstâncias:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…];
g)
[…].
Artigo 109.º
[…]
1 -
[…].
2 -
[…]:
a)
[…];
b)
Desviar os produtos tributáveis do fim pressuposto no regime fiscal que lhe é
aplicável ou utilizá-los em equipamentos não autorizados ou sem a prévia
autorização por parte da Autoridade Tributária e Aduaneira;
c)
[…];
d)
[…];
e)
[…];
f)
[…];
g)
[…];
h)
[…];
i)
[…];
j)
[…];
l)
[…];
m)
[…];
n)
[…];
o)
[…];
p)
[…];
q)
[…];
r)
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
Artigo 117.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…].
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].
9 -
Quando a infração prevista no n.º 1 diga respeito às
comunicações exigidas nos artigos 3.º e 3.º-A do Decreto-Lei n.º 198/2012, de 24
de agosto, alterado pela Lei n.º 66-B/2012, de 31 de dezembro, e pelo
Decreto-Lei n.º 71/2013, de 30 de maio, a mesma constitui contraordenação grave,
punível com coima de € 200 a € 10 000.
Artigo 121.º
[…]
1 -
A não organização da contabilidade de harmonia com
as regras de normalização contabilística, bem como o atraso na execução da
contabilidade, na escrituração de livros ou na elaboração de outros elementos de
escrita, ou de registos, por período superior ao previsto na lei fiscal, quando
não sejam punidos como crime ou como contraordenação mais grave, são puníveis
com coima de € 200 a € 10 000.
2 -
[…].
3 -
A infração prevista no n.º 1 constitui uma
contraordenação grave.»
Regulamento das Alfândegas
Alteração ao Regulamento das Alfândegas
Os artigos 678.º-C, 678.º-Q e 678.º-S do Regulamento das Alfândegas,
aprovado pelo Decreto n.º 31 730, de 15 de dezembro de 1941, passam a ter a
seguinte redação:
«Artigo 678.º-C
[…]
1 -
[…].
2 -
[…].
3 -
Sem prejuízo do disposto no número anterior e em
derrogação do disposto no n.º 1, quando as mercadorias pela sua natureza ou
estado de conservação não apresentem condições mínimas para serem colocadas à
venda, salvo nos casos previstos na alínea
g) do n.º 1, pode ser determinada a sua destruição ou inutilização:
a)
Pelo diretor da alfândega com competência no local onde se encontram as
mercadorias, relativamente aos bens de valor até € 100,00;
b)
Pelo diretor da unidade orgânica competente pela venda, relativamente aos bens
de valor igual ou superior ao previsto na alínea anterior.
Artigo 678.º–Q
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
Em relação às mercadorias não vendidas em segunda
praça e que não sejam destruídas ou inutilizadas nos termos do número anterior,
o diretor da unidade orgânica competente para a venda determina um dos seguintes
destinos:
a)
[…];
b)
Entrega de bens de valor até € 100,00, a serviços dependentes do Estado ou a
instituições de utilidade pública que deles careçam;
c)
[Anterior alínea b)].
5 -
Quando na sequência da terceira praça referida na
alínea a) do número anterior as
mercadorias não forem vendidas, o diretor da unidade orgânica competente pela
venda pode determinar uma praça extra, devendo a determinação do valor base da
venda assegurar o pagamento dos recursos próprios tradicionais e de quaisquer
outros tributos que sejam devidos.
6 -
[Anterior n.º
5].
7 -
[Anterior n.º
6].
8 -
[Anterior n.º
7].
Artigo 678.º–S
[…]
1 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
Encargos com a venda ou mercadorias.
2 -
As despesas processuais compreendem os custos
suportados pela Autoridade Tributária e Aduaneira, nomeadamente com
publicitação, armazenagem, amostragem e transporte, sendo as mesmas fixadas,
caso outro montante não seja determinado, em 20 % do produto da venda, após
dedução dos montantes previstos nas alíneas
a) e
b) do número anterior, até ao limite
de duas unidades de conta.
3 -
Os encargos com a venda ou mercadorias correspondem aos custos comprovadamente
suportados por terceiros, devendo os mesmos ser apresentados ao diretor da
unidade orgânica competente para a venda no prazo de um mês após a venda.
4 -
A responsabilidade do Estado pelos encargos com a venda ou mercadorias previstos
no número anterior tem como limite máximo o produto da venda após a dedução dos
montantes referidos nas alíneas a),
b) e
c) do n.º 1.
5 -
O produto da venda das mercadorias referidas na alínea
b) do n.º 1 do artigo 678.º-C não está sujeita à dedução dos
encargos com a venda ou mercadorias.
6 -
O produto líquido da venda constitui receita do Estado, sendo depositado à ordem
do Estado, salvo se, nos casos previstos nas alíneas
c) a f) do n.º 1 do artigo
678.º-C, o mesmo for reclamado pelo dono das mercadorias no prazo de um mês a
contar da data da venda.
7 -
[Anterior n.º 6].»
Outras disposições de caráter fiscal
Disposições
diversas
Instituições
particulares de solidariedade social e Santa Casa da Misericórdia de Lisboa
1 -
Sem
prejuízo do disposto no número seguinte, são repristinados, durante o ano de
2015, o n.º 2 do artigo 65.º da Lei n.º 16/2001, de 22 de junho, e as alíneas
a) e
b) do n.º
1 do artigo 2.º do Decreto-Lei n.º 20/90, de 13 de janeiro, alterado pela Lei
n.º 52-C/96, de 27 de dezembro, pelo Decreto-Lei n.º 323/98, de 30 de outubro,
pela Lei n.º 30‑C/2000, de 29 de dezembro, e pelo Decreto-Lei n.º 238/2006, de
20 de dezembro, revogados pelo n.º 1 do artigo 130.º da Lei n.º 55-A/2010, de 31
de dezembro.
2 -
A
restituição prevista nas alíneas
a) e
b) do n.º
1 do artigo 2.º do Decreto-Lei n.º 20/90, de 13 de janeiro, é feita em montante
equivalente a 50 % do IVA suportado, exceto nos casos de operações abrangidas
pelo n.º 2 do artigo 130.º da Lei n.º 55-A/2010, de 31 de dezembro,
relativamente às quais se mantém em vigor o direito à restituição de um montante
equivalente ao IVA suportado.
Adicional às taxas do imposto sobre os produtos
petrolíferos e energéticos
1 -
Mantém-se em vigor em 2015 o adicional às taxas do imposto sobre os produtos
petrolíferos e energéticos, no montante de € 0,005/l
(ou outro) para a gasolina e no
montante de € 0,0025/l (ou outro) para o gasóleo rodoviário e o gasóleo colorido e marcado,
que é consignado ao fundo financeiro de caráter permanente previsto no
Decreto-Lei n.º 63/2004, de 22 de março, até ao limite máximo de € 30 000 000
anuais, devendo esta verba ser transferida do orçamento do subsetor Estado para
o fundo atrás referido.
2 -
O
adicional a que se refere o número anterior integra os valores das taxas
unitárias fixados nos termos do n.º 1 do artigo 92.º do Código dos IEC.
3 -
Os
encargos de liquidação e cobrança incorridos pela AT são compensados através da
retenção de uma percentagem de 3 % do produto do adicional, a qual constitui sua
receita própria.
Alteração ao Decreto-Lei n.º 118/2011, de 15 de
dezembro
Os artigos 10.º e 11.º do Decreto-Lei n.º 118/2011,
de 15 de dezembro, alterado pelos Decretos-Leis n.ºs 142/2012, de 11 de julho,
6/2013, de 17 de janeiro, e 51/2014, de 2 de abril, passam a ter a seguinte
redação:
«Artigo 10.º
[…]
1 -
[…].
2 -
[…].
3 -
Os cargos de diretor de serviços, diretor adjunto da
Unidade de Grandes Contribuintes, diretor de finanças, diretor de finanças
adjunto e diretor de alfândega são cargos de direção intermédia de 1.º grau.
Artigo 11.º
[…]
Nos termos da lei, aos chefes de equipas
multidisciplinares nas áreas das tecnologias e dos sistemas de informação é
atribuído um estatuto remuneratório correspondente ao cargo de diretor de
serviços ou de chefe de divisão, em função da natureza e complexidade de
funções, não podendo o estatuto equiparado a diretor de serviços ser atribuído a
mais de nove chefes de equipa.»
Alteração ao anexo ao Decreto-Lei n.º 118/2011, de
15 de dezembro
É alterado o anexo ao Decreto-Lei n.º 118/2011, de
15 de dezembro, alterado pelos Decretos-Leis n.ºs 142/2012, de 11 de julho,
6/2013, de 17 de janeiro, e 51/2014, de 2 de abril, com a seguinte redação:
Alteração ao Decreto-Lei n.º 198/2012, de 24 de
agosto
O artigo 3.º do Decreto-Lei n.º 198/2012, de 24 de agosto, alterado pela Lei
n.º 66‑B/2012, de 31 de dezembro, e pelo Decreto-Lei n.º 71/2013, de 30 de maio,
passa a ter a seguinte redação:
«Artigo 3.º
[…]
1 -
[…].
2 -
[…].
3 -
[…].
4 -
[…]:
a)
[…];
b)
[…];
c)
[…];
d)
[…];
e)
[…];
f)
[…];
g)
[…];
h)
[…];
i)
[…];
j)
[…];
k)
[…];
l)
O número do certificado do programa que os emitiu.
5 -
[…].
6 -
[…].
7 -
[…].
8 -
[…].»
Aditamento ao Decreto-Lei n.º 198/2012, de 24 de
agosto
É aditado ao Decreto-Lei n.º 198/2012, de 24 de
agosto,
alterado pela Lei n.º 66-B/2012, de 31 de dezembro, e pelo Decreto-Lei n.º
71/2013, de 30 de maio,
o artigo
3.º-A, com a seguinte redação:
«Artigo 3.º-A
Comunicação dos inventários
1 -
As pessoas, singulares ou coletivas, que tenham
sede, estabelecimento estável ou domicílio fiscal em território português, que
disponham de contabilidade organizada e estejam obrigadas à elaboração de
inventário, devem comunicar à AT, até ao dia 31 de janeiro, por transmissão
eletrónica de dados, o inventário respeitante ao último dia do exercício
anterior, através de ficheiro com características e estrutura a definir por
portaria do membro do Governo responsável pela área das finanças.
2 -
Relativamente às pessoas que adotem um período de
tributação diferente do ano civil, a comunicação referida no número anterior
deve ser efetuada até ao final do 1.º mês seguinte à data do termo desse
período.
3 -
Ficam dispensadas da obrigação de comunicação a que
se refere o n.º 1 as pessoas aí previstas cujo volume de negócios do exercício
anterior ao da referida comunicação não exceda € 100 000.»
Disposição transitória no âmbito do Decreto-Lei n.º
198/2012, de 24 de agosto
Para efeitos do disposto no n.º 3 do artigo 3.º-A do
Decreto-Lei n.º 198/2012, de 24 de agosto, com a redação dada pela presente lei,
o limite aí referido reporta-se ao volume de negócios do exercício em que é
publicada a presente lei, produzindo efeitos a partir do exercício em que esta
entre em vigor.
Contribuição sobre o setor bancário
É prorrogado o regime que cria a contribuição sobre o
setor bancário, aprovado pelo artigo 141.º da Lei n.º 55-A/2010, de 31 de
dezembro.
Alteração ao regime da contribuição sobre o setor
bancário
O artigo 4.º do regime que cria a contribuição sobre
o setor bancário, aprovado pelo artigo 141.º da Lei n.º 55-A/2010, de 31 de
dezembro, passa a ter a seguinte redação:
«Artigo 4.º
Taxa
1 -
A taxa aplicável à base de incidência definida pela alínea a) do artigo
anterior varia entre 0,01 % e 0,085 % em função do valor apurado.
2 -
A taxa aplicável à base de incidência definida pela alínea b) do artigo
anterior varia entre 0,000 10 % e 0,000 30 % em função do valor apurado.»
Contribuição extraordinária sobre o setor energético
É prorrogado o regime que cria a contribuição
extraordinária sobre o setor energético, aprovado pelo
artigo 228.º da Lei n.º
83-C/2013, de 31 de dezembro, alterada pelas Leis n.ºs 13/2014, de 14 de março, e
75-A/2014, de 30 de setembro.
Incentivos à aquisição de empresas em situação económica difícil
O regime de incentivos à aquisição de empresas
instituído pelo Decreto-Lei n.º 14/98, de 28 de janeiro, aplica-se igualmente
aos processos aprovados pelo Instituto de Apoio às Pequenas e Médias Empresas e
ao Investimento no âmbito do Sistema de Incentivos à Revitalização e
Modernização do Tecido Empresarial.
Zona Franca da Madeira
Em resultado dos procedimentos junto da Comissão
Europeia para a implementação do IV Regime da Zona Franca da Madeira e tendo em
vista a garantia de continuidade e estabilidade para as entidades nela
licenciadas, logo após a notificação da decisão proferida para o efeito, o
Governo promove as consequentes alterações ao
EBF.
Incentivos fiscais ao financiamento
Constituição de garantias
Fica
isenta de imposto do selo a constituição em 2015 de garantias a favor do Estado
ou das instituições de segurança social, no âmbito da aplicação do
artigo 196.º
do
Código de Procedimento e de Processo Tributário, aprovado pelo Decreto-Lei
n.º 433/99, de 26 de outubro, ou do Decreto-Lei n.º 124/96, de 10 de agosto,
alterado pelo Decreto-Lei n.º 235‑A/96, de 9 de dezembro.
Regime fiscal dos empréstimos externos
1 -
Ficam
isentos de IRS ou de IRC os juros de capitais provenientes do estrangeiro
representativos de contratos de empréstimo
Schuldscheindarlehen
celebrados pelo IGCP, E.P.E., em nome e em representação da
República Portuguesa, desde que o credor seja um não residente sem
estabelecimento estável em território português ao qual o empréstimo seja
imputado.
2 -
A
isenção fiscal prevista no número anterior fica subordinada à verificação, pelo
IGCP, E.P.E., da não residência dos credores em Portugal e da não existência de
estabelecimento estável em território português ao qual o empréstimo seja
imputado, até à data de pagamento do rendimento ou, caso o IGCP, E.P.E., não
conheça nessa data o beneficiário efetivo, nos 60 dias posteriores ao respetivo
conhecimento.
Regime especial de tributação de valores mobiliários
representativos de dívida emitida por entidades não residentes
1 -
Beneficiam de isenção de IRS e de IRC os rendimentos dos valores mobiliários
representativos de dívida pública e não pública emitida por entidades não
residentes, que sejam considerados obtidos em território português nos termos
dos Códigos do IRS e do IRC, quando venham a ser pagos pelo Estado Português
enquanto garante de obrigações assumidas por sociedades das quais é acionista em
conjunto com outros Estados-Membros da União Europeia.
2 -
A
isenção a que se refere o número anterior aplica-se exclusivamente aos
beneficiários efetivos que cumpram os requisitos previstos no
artigo 5.º do regime especial de tributação de valores mobiliários
representativos de dívida, aprovado em anexo ao Decreto-Lei n.º
193/2005, de 7 de novembro, alterado pelo Decretos-Leis n.ºs 25/2006, de 8 de
fevereiro, e 29‑A/2011, de 1 de março, e pela Lei n.º 83/2013, de 9 de dezembro.
Operações de reporte com instituições financeiras
não residentes
Ficam
isentos de IRC os ganhos obtidos por instituições financeiras não residentes na
realização de operações de reporte de valores mobiliários efetuadas com
instituições de crédito residentes, desde que os ganhos não sejam imputáveis a
estabelecimento estável daquelas instituições situado em território português.
Operações de reporte
Beneficiam de isenção de imposto do selo as operações de reporte de valores
mobiliários ou direitos equiparados realizadas em bolsa de valores, bem como o
reporte e a alienação fiduciária em garantia realizados pelas instituições
financeiras, designadamente por instituições de crédito e sociedades
financeiras, com interposição de contrapartes centrais.
Contribuição
para o audiovisual
Fixa-se em € 2,65 o valor mensal da
contribuição para o audiovisual a cobrar em 2015.
Autorizações legislativas
Autorização legislativa para aprovação do regime que cria a contribuição sobre a
indústria
farmacêutica
1 -
Fica o Governo autorizado a aprovar o regime que cria a contribuição sobre a
indústria farmacêutica, doravante designada por contribuição.
2 -
A
autorização legislativa referida no número anterior é concedida com o sentido e
extensão seguintes:
a)
Prever a criação de uma contribuição sobre a indústria farmacêutica, com o
objetivo da sustentabilidade do SNS, na vertente dos gastos com medicamentos;
b)
Sujeitar à contribuição as entidades que procedam à primeira alienação a título
oneroso, em território nacional, de medicamentos de uso humano, sejam elas
titulares de autorização, ou registo, de introdução no mercado, ou seus
representantes, intermediários, distribuidores por grosso ou apenas
comercializadores de medicamentos ao abrigo de autorização de utilização
excecional, ou de autorização excecional, de medicamentos;
c)
Estabelecer que a contribuição incide sobre o total de vendas de medicamentos
realizadas em cada mês, relativamente a:
i)
Medicamentos comparticipados pelo Estado no seu preço;
ii)
Medicamentos sujeitos a receita médica restrita;
iii)
Medicamentos que disponham de autorização de utilização excecional ou de
autorização excecional;
iv)
Gases medicinais e derivados do sangue e do plasma humanos;
v)
Outros medicamentos cujas embalagens se destinem ao consumo em meio hospitalar;
vi)
Medicamentos órfãos;
d)
Prever que o valor das vendas a considerar, relativamente aos medicamentos
referidos na subalínea i) da alínea
anterior, corresponde à parte do preço de venda ao público, deduzido do IVA e da
taxa sobre a comercialização de medicamentos (TSCM), correspondente à
comparticipação do Estado nesse preço;
e)
Prever que o valor das vendas a considerar, relativamente aos medicamentos
referidos nas subalíneas ii) a
vi) da alínea c), tem por
base o preço, deduzido do IVA e da TSCM, mais reduzido de entre os seguintes:
i)
Preço de venda ao
público, quando exista;
ii)
Preço máximo
considerado adequado para o medicamento, nos termos da alínea
c) do n.º 4 do
artigo 4.º do
Decreto-Lei n.º 195/2006, de 3 de outubro, alterado pelo Decreto-Lei n.º
48-A/2010, de 13 de maio, quando exista;
iii)
Mais baixo preço de venda, líquido de descontos e outras condições comerciais,
efetiva e comprovadamente praticado, pelo sujeito passivo ou por outrem, na
venda à SPMS, E.P.E., administrações regionais de saúde, hospitais e outros
estabelecimentos e serviços do SNS, nos 12 meses imediatamente anteriores.
f)
Estabelecer que o sujeito passivo deve criar condições para a todo o tempo,
mediante pedido da autoridade competente e no prazo por esta fixado, apresentar
prova do facto previsto na subalínea iii)
da alínea anterior;
g)
Prever que as taxas da contribuição podem variar entre as seguintes percentagens
mínimas e máximas:
i)
Medicamentos referidos na subalínea i)
da alínea c), incluídos em grupos
homogéneos: mínimo de 0,5 % e máximo de 5 %;
ii)
Medicamentos referidos na subalínea i)
da alínea c), não incluídos em grupos
homogéneos com autorização de introdução no mercado concedida há 15 ou mais anos
e cujo preço seja inferior a € 10: mínimo de 0,5 % e máximo de 5 %;
iii)
Medicamentos referidos na subalínea i)
da alínea c), não mencionados nas
subalíneas anteriores: mínimo de 7 % e máximo de 12 %;
iv)
Medicamentos sujeitos a receita médica restrita, medicamentos que disponham de
autorização de utilização excecional ou de autorização excecional e outros
medicamentos cujas embalagens se destinem ao consumo em meio hospitalar: mínimo
de 10 % e máximo de 15 %;
v)
Gases medicinais e derivados do sangue e do plasma humanos: mínimo de 0,5 % e
máximo de 5 %;
vi)
Medicamentos órfãos: mínimo de 0,5 % e máximo de 5 %.
h)
Fixar as regras da liquidação e da cobrança da contribuição;
i)
Sujeitar ao
Regime Geral das Infrações Tributárias, aprovado pela Lei
n.º 15/2001, de 5 de junho, o incumprimento das obrigações tributárias previstas
no regime referido no n.º 1;
j)
Prever que são subsidiariamente aplicáveis ao regime referido no n.º 1 as
disposições da
Lei Geral Tributária, aprovada pelo Decreto-Lei
n.º 398/98, de 17 de dezembro,
e do
Código de Procedimento e de Processo Tributário;
k)
Prever que a receita obtida com a contribuição é consignada ao SNS, gerido pela
ACSS,
I.P., constituindo sua receita própria;
l)
Estabelecer
que
os encargos de liquidação e cobrança incorridos pela AT são compensados através
da retenção de uma percentagem de 3 % do
produto da contribuição, a qual constitui receita própria;
m)
Prever que a
contribuição não é considerada gasto
fiscalmente dedutível, para efeitos de determinação do lucro tributável, em sede
de imposto sobre o rendimento;
n)
Fixar um regime transitório de taxas, a aplicar até à definição concreta das
taxas da contribuição.
Autorização legislativa para a regulamentação de um
quadro sancionatório no âmbito do regime europeu de controlo das exportações,
transferências, corretagem e trânsito de produtos de dupla utilização
1 -
Fica o
Governo autorizado a definir um quadro sancionatório no âmbito do regime europeu
de controlo das exportações, transferências, corretagem e trânsito de produtos
de dupla utilização, estabelecido no
Regulamento (CE) n.º 428/2009, do Conselho,
de 5 de maio de 2009, e a estabelecer um regime sancionatório para as medidas de
implementação do controlo da prestação de assistência técnica, previstas na
Ação
Comum n.º 2000/401/PESC, do Conselho, de 22 de junho de 2000.
2 -
A
autorização legislativa referida no número anterior é concedida
com o sentido e extensão seguintes:
a)
Consagrar a responsabilidade criminal
das pessoas singulares e das pessoas coletivas ou entidades equiparadas,
qualquer que seja a sua forma jurídica, bem como a responsabilidade das mesmas
pelas infrações cometidas pelos seus órgãos ou representantes, em seu nome e no
interesse coletivo;
b)
Prever a responsabilidade subsidiária
dos administradores, gerentes e outras pessoas que exerçam, ainda que somente de
facto, funções de administração nas entidades referidas na alínea anterior, pelo
pagamento de multas, coimas e outras prestações em que forem condenados os
agentes das infrações, relativamente a factos praticados no período do exercício
do seu cargo;
c)
Definir como crimes as seguintes
condutas:
i)
A indicação na declaração aduaneira de
qualquer facto ou dado não verdadeiro ou a omissão de qualquer outro de menção
obrigatória para a emissão de licenças e certificados legalmente exigidos,
punida com pena de prisão até três anos ou com pena de multa até 600 dias;
ii)
A exportação de mercadorias de dupla
utilização sem a respetiva licença ou através de uma licença obtida mediante a
prestação de falsas declarações, punida com pena de prisão até cinco anos ou com
pena de multa até 1200 dias;
iii)
A detenção em circulação de mercadorias
de dupla utilização não europeias sem a respetiva licença ou com uma licença
obtida mediante a prestação de falsas declarações, punida com pena de multa até
1200 dias;
iv)
A prestação de serviços de corretagem
previstos no regulamento referido no número anterior ou a prestação de
assistência técnica sem a respetiva licença ou através de uma licença obtida
mediante a prestação de falsas declarações, punidas com pena de prisão até dois
anos ou com pena de multa até 600 dias;
v)
A transferência de mercadorias de dupla
utilização para qualquer Estado membro nos termos do regulamento referido no
número anterior sem a respetiva licença ou através de uma licença obtida
mediante a prestação de falsas declarações, punida com pena de prisão até dois
anos ou com pena de multa até 600 dias;
d)
Prever a punibilidade da negligência nas
infrações referidas nas subalíneas
ii) a
v) da
alínea anterior, com pena de multa até 360 dias;
e)
Estabelecer as seguintes penas
acessórias, de aplicação obrigatória, aos agentes dos crimes a que se refere a
alínea
c):
i)
A proibição de requerer as licenças ou
certificados, por um período de tempo não inferior a dois anos a contar do termo
do cumprimento da sanção aplicada em processo-crime ou, em caso de suspensão da
pena, do trânsito em julgado da sentença condenatória;
ii)
A perda, a favor da Fazenda Nacional,
das mercadorias que deles sejam objeto, salvo se pertencerem a pessoa a quem não
possa ser atribuída responsabilidade na prática desse crime;
f)
Estabelecer as seguintes penas
acessórias, de aplicação facultativa, aos agentes dos crimes a que se refere a
alínea
c):
i)
A interdição temporária do exercício de
determinadas atividades;
ii)
A publicidade da decisão condenatória a
expensas do agente da infração;
g)
Definir como contraordenações puníveis
com coima de € 100 a € 15 000, elevadas para o dobro sempre que aplicadas a
pessoas coletivas ou entidades equiparadas, as seguintes condutas:
h)
Não informar a AT, tendo conhecimento de
que os produtos de dupla utilização que o agente pretende exportar, não
incluídos na lista do anexo I do regulamento referido no número anterior, se
destinam, total ou parcialmente, a ser utilizados para o desenvolvimento,
produção, manuseamento, acionamento, manutenção, armazenamento, deteção,
identificação ou proliferação de armas químicas, biológicas ou nucleares ou de
outros engenhos explosivos nucleares; ou para o desenvolvimento, fabrico,
manutenção ou armazenamento de mísseis suscetíveis de transportar essas armas;
ou a um país sujeito a um embargo ao armamento determinado nos termos de
decisões ou resoluções internacionais; ou a uma utilização final militar;
i)
Não especificar, no pedido de licença de
exportação, a localização dos produtos noutro Estado-Membro;
ii)
Não prestar à AT todas as informações
necessárias à instrução dos pedidos de licença, não fornecendo informações sobre
o utilizador final, o país de destino e as utilizações finais do produto a
exportar, ou, no caso da licença para prestação de serviços de corretagem, os
dados sobre a localização dos produtos de dupla utilização no país de origem, a
descrição clara dos produtos e a quantidade destes, os terceiros envolvidos na
transação, o país de destino, o utilizador final e a sua localização;
iii)
Não conservar, durante o prazo legal,
cadastros ou registos pormenorizados relativos às exportações, transferências
intracomunitárias ou prestação de serviços de corretagem efetuadas;
iv)
Não apresentar os documentos comerciais
relativos às transferências intracomunitárias de produtos de dupla utilização
enumerados no anexo I do regulamento referido no número anterior, com a
indicação de que os produtos em questão estão sujeitos a controlo no caso de
serem exportados da União Europeia;
v)
Recusar a entrega, exibição ou
apresentação dos cadastros, registos ou documentos;
vi)
Apresentar os documentos comerciais e
aduaneiros relativos às transações ou prestação de serviços efetuadas sem
indicação do número de licença, data de emissão e prazo de validade ou com falta
de referência à utilização das autorizações gerais de exportação da União;
vii)
Não devolver os exemplares das licenças
e dos certificados à autoridade emissora nos prazos previstos;
viii)
Não
comunicar à AT, no prazo estabelecido, os elementos respeitantes às transações
efetuadas;
ix)
Não comunicar à AT, no prazo
estabelecido, a não utilização da licença global de exportação ou da licença
para transferências intracomunitárias;
x)
Não permitir o livre acesso pelos
funcionários competentes aos locais ou dependências sujeitos a fiscalização;
i)
Estabelecer a imputabilidade dos
ilícitos de mera ordenação social a título de dolo ou de negligência, sendo os
limites mínimo e máximo da coima reduzidos a metade no caso das condutas
negligentes;
j)
Prever a sanção acessória de não
concessão de nova licença global durante dois anos no caso de prática das
infrações a que se referem as subalíneas
ix) e
x) da
alínea
g), de aplicação obrigatória, aos agentes
das referidas contraordenações;
k)
Prever a sanção acessória de suspensão
de autorizações, licenças e alvarás por um período até dois anos no caso de
prática das infrações previstas na alínea
g), aos
agentes das referidas contraordenações, de aplicação facultativa, quando a
gravidade da infração o justificar.
Autorização legislativa para criação da figura das Sociedades de Investimento em
Património Imobiliário
1 -
Fica o Governo autorizado a aprovar um regime que institua e regulamente a
figura das Sociedades de Investimento em Património Imobiliário (SIPI),
sociedades anónimas emitentes de ações admitidas à negociação, cujo objeto
principal consista no investimento em ativos imobiliários para arrendamento.
2 -
A autorização legislativa referida no número anterior tem o seguinte sentido e
extensão:
a)
Definição das condições e procedimento para a qualificação como SIPI e aplicação
do regime especial, nomeadamente quanto:
i)
Ao capital
mínimo, que deverá ser de € 5.000.000, representado por ações nominativas de uma
única categoria;
ii)
Aos limites
ao endividamento;
iii)
À estrutura
de administração e fiscalização;
iv)
Ao conteúdo
da deliberação da Assembleia Geral;
v)
Às regras e
respetivos prazos para adesão ao regime;
vi)
À
obrigatoriedade de admissão à negociação das respetivas ações, podendo prever a
existência de um prazo para o efeito;
vii)
Às regras a
observar em caso de transformação de organismos de investimento coletivo
existentes em SIPI e destas noutros organismos de investimento coletivo;
b)
Definição das regras referentes à respetiva atividade e funcionamento,
nomeadamente quanto:
i)
Ao objeto
social, atividades permitidas e vedadas;
ii)
Ao
património, nomeadamente quanto ao tipo de ativos que o podem integrar;
iii)
Ao
investimento a realizar, nomeadamente impondo prazos e regras quanto aos
investimentos a ser obrigatoriamente realizados;
iv)
À
distribuição obrigatória de uma parte dos lucros do exercício, a definir num
intervalo entre 75 % e 90 % do respetivo valor;
c)
Das regras
e consequências inerentes à perda da qualidade de SIPI, nomeadamente:
i)
Definindo
os casos em que tal perda de qualidade pode ocorrer;
ii)
Prevendo a
responsabilidade dos membros dos órgãos de administração e fiscalização das SIPI
para com os respetivos acionistas.
3 -
A
autorização legislativa referida no n.º 1 tem ainda o seguinte sentido e
extensão em matéria fiscal:
a)
Definição de um regime fiscal opcional, na esfera da SIPI e dos respetivos
sócios, residentes e não residentes, a entrar em vigor a 1 de janeiro de 2016,
que:
i)
Estabeleça
condições de neutralidade face ao regime dos organismos de investimento
coletivo;
ii)
Esteja
estruturado de acordo com o princípio da tributação à saída através da criação
de uma regra de isenção ao nível da SIPI e de tributação na esfera dos
acionistas, devendo definir-se, neste último caso, o montante, o momento de
tributação, e a taxa a aplicar a cada tipo de rendimento;
iii)
Defina as
regras aplicáveis a sócios ordinários, substanciais e qualificados, bem como a
estruturas de detenção complexas que envolvam, designadamente, entidades não
residentes que se dediquem a uma atividade idêntica ou similar à das SIPI de
acordo com regimes jurídicos equivalentes;
b)
Definição de um regime fiscal especial aplicável ao primeiro ano de vigência do
regime e à respetiva cessação, nomeadamente em caso de transformação,
reestruturação, ou transferência de sede e, bem assim, em caso de opção do
sujeito passivo ou incumprimento do regime regulatório e fiscal;
c)
Definição
de um regime contraordenacional regulatório e fiscal, bem como das normas
antiabuso e dos mecanismos de controlo necessários à verificação pela AT dos
requisitos de aplicação material do regime, nomeadamente no que se refere a
regras de prova, obrigações acessórias e outras obrigações de informação.
Autorização legislativa no âmbito do imposto do selo
1 -
Fica o
Governo autorizado a criar um imposto sobre a generalidade das transações
financeiras que tenham lugar em mercado secundário.
2 -
O
sentido e a extensão das alterações a introduzir no
Código do Imposto do Selo,
aprovado pela Lei n.º 150/99, de 11 de setembro, nos termos da autorização
legislativa prevista no número anterior, são os seguintes:
a)
Definir as regras de incidência objetiva
por referência aos tipos de transações abrangidos pelo imposto, designadamente a
compra e a venda de instrumentos financeiros, tais como partes de capital,
obrigações, instrumentos do mercado monetário, unidades de participação em
fundos de investimento, produtos estruturados e derivados, e a celebração,
novação ou alteração de contratos de derivados;
b)
Estabelecer um regime especial para as
operações de alta frequência, dirigido a prevenir e corrigir intervenções
especulativas nos mercados;
c)
Estabelecer regras e respetivos
critérios de conexão para determinar a incidência subjetiva do imposto, assim
como a sua territorialidade, identificando de forma concreta todos os elementos
definidores do facto tributário;
d)
Estabelecer as exclusões objetivas de
tributação, designadamente a emissão de ações e de obrigações, obrigações com
instituições internacionais, bem como operações com bancos centrais, assim como
as isenções subjetivas do imposto;
e)
Estabelecer as regras de cálculo do
valor sujeito a imposto, designadamente no caso de instrumentos derivados, bem
como as respetivas regras de exigibilidade;
f)
Definir as taxas máximas de imposto de
forma a respeitar os seguintes valores máximos:
i)
Até 0,3
%, no caso da generalidade das operações sujeitas a imposto;
ii)
Até 0,1
%, no caso das operações de elevada frequência;
iii)
Até 0,3
%, no caso de transações sobre instrumentos derivados;
g)
Definir as regras, procedimentos e
prazos de pagamento, bem como as entidades sobre as quais recai o encargo do
imposto e respetivo regime de responsabilidade tributária;
h)
Definir as obrigações acessórias e os
deveres de informação das entidades envolvidas nas operações financeiras
relevantes;
i)
Definir os mecanismos aptos a assegurar
o cumprimento formal e material dos requisitos do novo regime, designadamente as
normas de controlo e verificação pela AT e as disposições antiabuso;
j)
Definir um regime sancionatório próprio.
Normas finais e transitórias
Comércio ilícito de tabaco
O
Governo promove as necessárias alterações ao Código dos IEC e legislação conexa
em matéria de luta contra o comércio ilícito de tabaco, na sequência da
aprovação final de diretiva europeia nesta matéria.
Política da prevenção, reabilitação, habilitação e
prevenção das pessoas com deficiência
Tendo em conta o disposto no
artigo 49.º da Lei n.º
38/2004, de 18 de agosto, o Governo publicita informação sobre as verbas
inscritas no orçamento de cada Ministério, bem como da respetiva execução,
referentes à política da prevenção, habilitação, reabilitação e participação da
pessoa com deficiência.
Previsão orçamental de receitas das autarquias
locais resultantes da venda de imóveis
Os
municípios não podem, na elaboração dos documentos previsionais para 2016,
orçamentar receitas respeitantes à venda de bens imóveis em montante superior à
média aritmética simples das receitas arrecadadas com a venda de bens imóveis
nos últimos 36 meses que precedem o mês da sua elaboração.
Não aplicação da redução do vencimento prevista na
Lei n.º 47/2010, de 7 de setembro
A
redução prevista na Lei n.º 47/2010, de 7 de setembro, alterada pelas Leis n.ºs
52/2010, de 14 de dezembro, e 66-B/2012, de 31 de dezembro, não é aplicável aos
motoristas e ao pessoal de apoio técnico-administrativo e auxiliar que se
encontrem a desempenhar funções nos gabinetes a que se referem os
artigos 2.º
das Leis n.ºs 47/2010, de 7 de setembro, e
52/2010, de 14 de dezembro.
Prestação de serviço judicial por magistrados
jubilados
Durante o ano de 2015, os magistrados jubilados podem, mediante autorização
expressa dos respetivos conselhos, prestar serviço judicial desde que esse
exercício de funções não importe qualquer alteração do regime remuneratório
atribuído por força da jubilação.
Vigência de normas dependentes do procedimento por
défices excessivos
Até à decisão de revogação do procedimento por défices excessivos a que
Portugal se encontra sujeito nos termos da legislação da União Europeia,
mantêm-se em vigor todas as medidas e
efeitos de natureza temporária, previstos em lei ou regulamentação, que
se encontrassem dependentes da
vigência do PAEF e ou do Programa
de Estabilidade e Crescimento para 2010-2013, nas suas diversas fases.
Extensão de vigência da Lei n.º 11/2013, de 28 de
janeiro
1 -
O prazo
de vigência da Lei n.º 11/2013, de 28 de janeiro, é estendido até 31 de dezembro
de 2015.
2 -
Em 2015,
para efeitos da aplicação da Lei n.º 11/2013, de 28 de janeiro, as referências
ao ano de 2013 nos demais prazos nela previstos devem entender-se como feitas ao
ano de 2015.
Norma repristinatória
É repristinado, durante o ano de 2015, o
disposto nos artigos 2.º e 19.º da Lei Orgânica n.º 2/2010, de 16 de junho,
alterada pela Lei n.º 55-A/2010, de 31 de dezembro, pela Lei Orgânica n.º
2/2013, de 2 de setembro, e pela Lei n.º 13/2014, de 14 de março.
Suspensão da vigência do Decreto-Lei n.º 208/2012,
de 7 de setembro
Durante o ano de 2015, fica suspensa a aplicação do Decreto-Lei n.º 208/2012, de
7 de setembro, sendo repristinados os:
a)
Decreto-Lei n.º 94/2007, de 29 de março,
alterado pelos Decretos-Leis n.ºs 59/2010, de 7 de junho, e
208/2012, de 7 de
setembro;
b)
Decreto-Lei n.º 158/2007, de 27 de
abril, alterado pelo Decreto-Lei n.º 208/2012, de 7 de setembro;
c)
Decreto-Lei n.º 159/2007, de 27 de
abril, alterado pelo Decreto-Lei n.º 208/2012, de 7 de setembro;
d)
Decreto-Lei n.º 160/2007, de 27 de
abril, alterado pelo Decreto-Lei n.º 208/2012, de 7 de setembro.
Norma revogatória
São
revogados:
a)
O n.º 4 do artigo 5.º da Lei n.º
52/2007, de 31 de agosto, alterada pela Lei n.º 11/2008, de 20 de fevereiro;
b)
O n.º 2 do artigo 271.º do Código dos
Regimes do Sistema Previdencial de Segurança Social, aprovado pela Lei n.º
110/2009, de 16 de setembro;
c)
A
Lei n.º 23/2011, de 20 de maio;
d)
O artigo 6.º da Lei n.º 35/2014, de 20
de junho, sendo repristinado o artigo 5.º da Lei n.º 11/2014, de 6 de março;
e)
O n.º 6 do artigo 6.º-A do Estatuto da
Aposentação, aprovado pelo Decreto-Lei n.º 498/72, de 9 de dezembro;
f)
O artigo 47.º-A do Decreto-Lei n.º
118/83, de 25 de fevereiro;
g)
O Decreto-Lei n.º 236/95, de 13 de setembro;
h)
Os n.ºs 2 a 5 do artigo 9.º do Decreto-Lei n.º
106/98, de 24 de abril, alterado pelo Decreto-Lei n.º 137/2010, de 28 de
dezembro, e pelas Leis n.ºs 64-B/2011, de 30 de dezembro;
i)
O n.º 2 do artigo 3.º do Decreto-Lei n.º
34/2013, de 27 de fevereiro.
Entrada em vigor
1 -
A
presente lei entra em vigor no dia 1 de janeiro de 2015.
2 -
O disposto nos artigos 80.º e 81.º
produz efeitos a partir da entrada em vigor da
Lei n.º 11/2014, de 6 de março,
alterada pela Lei n.º 71/2014, de 1 de setembro.
Visto e aprovado em Conselho de
Ministros de 11 de outubro de 2014
O
Primeiro-Ministro
A
Ministra de Estado e das Finanças
O
Ministro da Presidência e dos Assuntos Parlamentares
Mapa de alterações e
transferências orçamentais
(a que se refere o
artigo 15.º)
Diversas alterações e
transferências
1 -
Transferência de verbas inscritas
no orçamento do Fundo para as Relações Internacionais, I.P. (FRI, I.P.), para o
orçamento da entidade contabilística «Gestão Administrativa e Financeira do
Ministério dos Negócios Estrangeiros», destinadas a suportar encargos com o
financiamento do abono de instalação, viagens, transportes e assistência na
doença previstos nos artigos 62.º, 67.º e 68.º do Estatuto da Carreira
Diplomática, aprovado pelo Decreto-Lei n.º 40-A/98, de 27 de fevereiro, alterado
pelos Decretos-Leis n.ºs 153/2005, de 2 de setembro, e 10/2008, de 17 de
janeiro, pela Lei n.º 55-A/2010, de 31 de dezembro, e pelo
Decreto-Lei n.º 140/2014, de 16 de setembro.
2 -
Transferência de verbas inscritas
no orçamento do FRI, I.P., para a MUDIP — Associação Mutualista Diplomática
Portuguesa (MUDIP), destinadas a suportar encargos com o financiamento do
complemento de pensão de modo a garantir a igualdade de tratamento de
funcionários diplomáticos aposentados antes da entrada em vigor do regime de
jubilação previsto no n.º 5 do artigo 33.º do Estatuto da Carreira Diplomática,
aprovado pelo Decreto-Lei n.º 40-A/98, de 27 de fevereiro, alterado pelos
Decretos-Leis n.ºs 153/2005, de 2 de setembro, e 10/2008, de 17 de janeiro, pela
Lei n.º 55-A/2010, de 31 de dezembro, e pelo Decreto-Lei n.º 140/2014, de 16
de setembro, ou de quem lhes tenha sucedido no direito à
pensão.
3 -
Transferência de verbas inscritas
no orçamento do FRI, I.P., para a MUDIP, destinadas a suportar encargos com o
financiamento de um complemento de pensão aos cônjuges de diplomatas que tenham
falecido no exercício de funções e cujo trabalho constituísse a principal fonte
de rendimento do respetivo agregado familiar.
4 -
Transferência de verbas inscritas
no orçamento do FRI, I.P., para o orçamento da entidade contabilística «Gestão
Administrativa e Financeira do Ministério dos Negócios Estrangeiros», destinadas
a suportar encargos com a mala diplomática e com contratos de assistência
técnica e de outros trabalhos especializados.
5 -
Transferência de verbas inscritas no orçamento do FRI, I.P., para os projetos de
investimento da Agência para o Investimento e Comércio Externo de Portugal,
E.P.E. (AICEP, E.P.E.), ficando a mesma autorizada a inscrever no seu orçamento
as verbas transferidas do FRI, I.P.
6 -
Transferência de verbas inscritas no orçamento do FRI, I.P., para o orçamento da
entidade contabilística «Gestão Administrativa e Financeira do Ministério dos
Negócios Estrangeiros», destinadas a suportar encargos com o funcionamento da
Estrutura de Missão para a Presidência Portuguesa do G19, criada pela
Resolução
do Conselho de Ministros n.º 36/2014, de 5 de junho.
7 -
Transferência de uma verba até €
11 000 000, do Instituto do Turismo de Portugal, I.P. (Turismo de Portugal,
I.P.), e de outra verba até € 2 500 000, nos termos do protocolo de cedência de
colaboradores entre o Turismo de Portugal, I.P., e para a AICEP, E.P.E.,
destinada à promoção de Portugal no exterior, nos termos a contratualizar entre
as duas entidades.
8 -
Transferência de verbas a
inscrever no orçamento do Alto Comissariado para as Migrações, I.P. (ACM, I.P.),
para as autarquias locais, destinadas a projeto no âmbito do Fundo Europeu para
a Integração de Nacionais de Países Terceiros.
9 -
Transferência de uma verba até €
11 000 000, do IAPMEI — Agência para a Competitividade e Inovação, I.P., para a
AICEP, E.P.E., destinada à promoção de Portugal no exterior, nos termos a
contratualizar entre as duas entidades.
10 -
Transferência de uma verba, até ao
limite de 10 % da verba disponível no ano de 2014, por despacho dos membros do
Governo responsáveis pelas áreas das finanças e da defesa nacional, destinada à
cobertura de encargos, designadamente, com a preparação, operações e treino de
forças, de acordo com a finalidade prevista no artigo 1.º da Lei Orgânica n.º
4/2006, de 29 de agosto.
11 -
Alterações entre capítulos do
orçamento do Ministério da Defesa Nacional decorrentes da Lei do Serviço
Militar, da reestruturação dos estabelecimentos fabris das Forças Armadas, das
alienações e reafetações dos imóveis afetos às Forças Armadas, no âmbito das
missões humanitárias e de paz e dos observadores militares não enquadráveis
nestas missões, independentemente de as rubricas de classificação económica em
causa terem sido objeto de cativação inicial.
12 -
Transferência de verbas do
Ministério da Defesa Nacional para a segurança social, destinadas ao reembolso
do pagamento das prestações previstas nas Leis n.ºs 9/2002, de 11 de fevereiro,
e 21/2004, de 5 de junho, e nos
Decretos-Leis n.ºs 160/2004, de 2 de julho, e
320-A/2000, de 15 de dezembro, alterado pelos Decretos-Leis n.ºs 118/2004, de 21
de maio, e 320/2007, de 27 de setembro, e pelas Leis n.ºs 55‑A/2010, de 31 de
dezembro, e 64-B/2011, de 30 de dezembro.
13 -
Transferências de verbas, entre
ministérios, no âmbito da Comissão Interministerial para os Assuntos do Mar,
destinadas à implementação dos programas integrantes da Estratégia Nacional para
o Mar 2013-2020, aprovada pela Resolução do Conselho de Ministros n.º 12/2014,
de 12 de fevereiro, e das atividades do Fórum Permanente para os Assuntos do
Mar, criado nos termos do despacho n.º 28267/2007, publicado no
Diário da República,
2.ª série, n.º 242, de 17 de dezembro.
14 -
Transferência de verbas, até ao
montante de € 700 000, do orçamento da Direção-Geral de Recursos Naturais,
Segurança e Serviços Marítimos (DGRM) do Ministério da Agricultura e do Mar
(MAM), para a Sociedade Polis Litoral Ria Formosa - Sociedade para a
Requalificação e Valorização da Ria Formosa, S.A., para financiamento de
trabalhos de recuperação de cordões dunares com recurso a areias dragadas.
15 -
Transferência de verbas, até ao
montante de € 25 000, do orçamento da DGRM do MAM, para a Polis Litoral Norte -
Sociedade para a Requalificação e Valorização do
Litoral Norte, S.A, para financiamento de trabalhos de recuperação de cordões
dunares com recurso a areias dragadas.
16 -
Transferência de verbas através da
Direção-Geral das Autarquias Locais (DGAL), a título de comparticipação
financeira do Estado, como contrapartida das atividades e atribuições de serviço
público para a Fundação para os Estudos e Formação Autárquica.
17 -
Transferência de verbas no âmbito
do Ministério da Educação e Ciência (MEC) (capítulo 50), para a
Fundação
para a Ciência e a Tecnologia, I.P. (FCT, I.P.),
destinadas a medidas com igual ou diferente programa e classificação funcional,
incluindo serviços integrados.
18 -
Transferência de verbas inscritas
nos orçamentos de laboratórios e outros organismos do Estado para outros
laboratórios, independentemente da classificação orgânica e funcional, desde que
as transferências se tornem necessárias pelo desenvolvimento de projetos e
atividades de investigação científica a cargo dessas entidades.
19 -
Transferência de receitas próprias
do Instituto da Vinha e do Vinho, I.P., até ao limite de € 2 051 282, para
aplicação no
Programa de Desenvolvimento Rural do Continente (PRODER)
em projetos de investimento ligados ao setor
vitivinícola.
20 -
Fica autorizada a transferência de receitas próprias do Fundo Português de
Carbono, até ao limite de € 500 000,00, para a Comunidade dos Países de Língua
Portuguesa (CPLP), para aplicação em atividades de cooperação na área das
alterações climáticas com os países de língua oficial portuguesa, mediante
protocolo a estabelecer entre a
Agência Portuguesa do Ambiente, I.P., e a CPLP.
21 -
Transferência para o Orçamento do
Estado e a respetiva aplicação na despesa dos saldos do Instituto Nacional de
Aviação Civil, I.P., constantes do Orçamento do ano económico anterior,
relativos a receitas das taxas de segurança aeroportuária, desde que se destinem
a ser transferidos para o Serviço de Estrangeiros e Fronteiras, para a Polícia
de Segurança Pública e para a Guarda Nacional Republicana, do Ministério da
Administração Interna.
22 -
Transferência da dotação inscrita
no orçamento do MEC, da verba de € 8 316 458, para o orçamento do Ministério da
Defesa Nacional, relativa à reafetação de parte do PM 65/Lisboa - Colégio de
Campolide, nos termos do despacho conjunto n.º 291/2004, publicado no
Diário da República,
2.ª série, n.º 108, de 8 de maio.
23 -
Transferência, entre programas, do montante de € 750 000,00, inscrito no
orçamento da Direção-Geral do Ensino Superior, para a Secretaria-Geral do MEC,
destinada ao pagamento do subsídio de desemprego previsto na
Lei n.º 11/2008, de
20 de fevereiro, alterada pelas Leis n.ºs 64-A/2008, de 31 de dezembro, e
4/2009, de 29 de janeiro.
24 -
Transferência de verba, no
montante de € 1 000 000, proveniente do ICP — Autoridade Nacional de
Comunicações, para a ERC - Entidade Reguladora para a Comunicação Social, nos
termos do artigo 2.º do Decreto-Lei n.º 103/2006, de 7 de junho, alterado pelo
Decreto-Lei n.º 70/2009, de 31 de março.
25 -
Transferência de verbas inscritas
no orçamento das transferências para a administração local — cooperação técnica
e financeira - para o orçamento da DGAL, independentemente da classificação
orgânica e funcional, destinadas ao desenvolvimento de projetos de apoio à
modernização da gestão autárquica.
26 -
Transferência de
verbas inscrita no orçamento do Gabinete para os Meios de Comunicação Social
(GMCS), para as comissões de coordenação e desenvolvimento regional, no âmbito
do novo regime de incentivos do Estado à comunicação social, aprovado pelo
Decreto-Lei n.º 7/2005, de 6 de janeiro, alterado pelo Decreto-Lei n.º 35/2009,
de 9 de fevereiro, nos termos a definir por despacho dos membros do Governo
responsáveis pelas áreas das finanças, da comunicação social e do
desenvolvimento regional.
27 -
Transferência de uma
verba inscrita no orçamento do GMCS para a FCT, I.P., no âmbito do novo regime
de incentivos do Estado à comunicação social, aprovado pelo
Decreto-Lei n.º
7/2005, de 6 de janeiro, alterado pelo Decreto-Lei n.º 35/2009, de 9 de
fevereiro, nos termos a definir por protocolo entre a Presidência do Conselho de
Ministros e a FCT, I.P.
Alterações e transferências no âmbito da administração central
Transferências relativas ao Capítulo 50
Transferências para entidades externas, além das que
constam do capítulo 50
| |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||